
Geçen yıl, o çok istediğiniz arabayı almak için bayiye gittiğinizde faiz oranları zirvedeydi. Aylık ödemeler bütçenizi zorlasa da “Sonra faizler düşünce yapılandırırım” diyerek o imzayı attınız. İşte 2026 yılının son çeyreğinde tam da o günleri yaşıyoruz. Piyasalarda faiz indirim rüzgarları eserken, içinizden bir ses “Hemen bankayı ara, taksitleri düşür” diyor.
Peki, taşıt kredisi yapılandırma 2026 yılında gerçekten her senaryoda kârlı bir hamle mi?
Bankalar size bu süreçte bir sırrı söylemezler: Kredinizin başındayken bankaya ödediğiniz paranın büyük kısmı anapara değil, faizdir. Yani siz borcunuzun bittiğini sanırken, aslında sadece faizi ödemiş olabilirsiniz. Bu rehberde, OtoFinansLab olarak karmaşık bankacılık terimlerini bir kenara bırakıyoruz. Duygularla değil, verilerle hareket edeceğiz. Gelin; kredi yapılandırma kararının arkasındaki matematiği, araç borcu transferi sürecini ve gerçekten kâr edip etmeyeceğinizi adım adım hesaplayalım.
Taşıt Kredisi Yapılandırma (Refinansman) Tam Olarak Nedir?
Finans dilinde “refinansman” olarak bilinen kredi yapılandırma, en basit tabiriyle eski ve pahalı borcunuzu, yeni ve daha ucuz bir borçla kapatma sanatıdır.
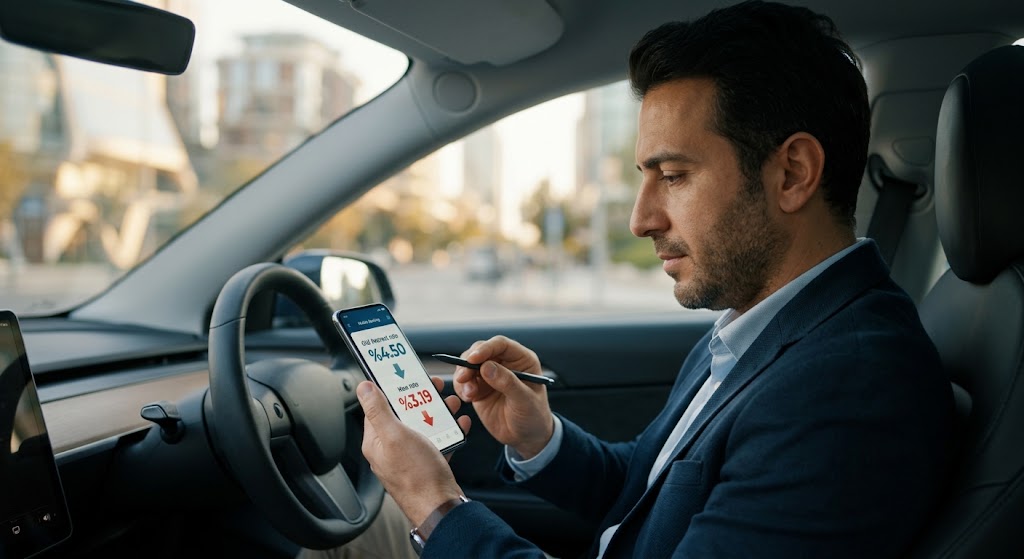
Diyelim ki aracınızı aylık %4.50 faizle finanse ettiniz. Bugün piyasada oranların %3.19’a düştüğünü görüyorsunuz. Bankanıza gidip (veya başka bir bankaya geçip) “Benim kalan borcumu bugünkü düşük faizden yeniden hesaplayın” dersiniz. Banka, kalan anaparanızı hesaplar, eski kredinizi kapatır ve size yeni orandan yepyeni bir ödeme planı çıkarır. Ancak bu işlem ücretsiz veya her zaman avantajlı bir sihirli değnek değildir.
2026’da Faizler Düşerken Kredi Yapılandırmak Her Zaman Mantıklı Mı?
Cevap çok net: Hayır, her zaman mantıklı değildir. Sadece yeni oranın eskiden düşük olması, kâr edeceğiniz anlamına gelmez. İşin içine giren çok kritik değişkenler var.
Bankacılık sisteminde krediler “Amortisman Tablosu” adı verilen bir sistemle geri ödenir. Bu sistemde taksitleriniz sabit kalsa da, içindeki anapara ve faiz dağılımı her ay değişir. İlk 10 ay bankaya ödediğiniz 30.000 TL’lik taksitin belki 22.000 TL’si bankanın kârı (faiz), sadece 8.000 TL’si sizin asıl borcunuzdur (anapara). Vade sonuna doğru ise bu oran tam tersine döner. Yani banka, faiz gelirini sizden en baştan tahsil eder. Vadenin yarısını geçtiyseniz, yapılandırma yapmak genellikle zarar etmenize yol açar.
Kritik Soru: Taksit Sayınız mı Azalsın, Toplam Geri Ödemeniz mi?
Yapılandırma yaparken amacınızı doğru belirlemelisiniz:
- Nakit Akışını Rahatlatmak: “Aylık 35.000 TL ödemek beni çok zorluyor, vadeyi uzatıp taksiti 25.000 TL’ye düşüreyim” diyebilirsiniz. Bu senaryoda her ay rahatlarsınız, ancak TCMB (Türkiye Cumhuriyet Merkez Bankası) verilerine göre uzayan vade nedeniyle günün sonunda bankaya ödeyeceğiniz toplam faiz artabilir.
- Toplam Borcu Düşürmek: “Aylık taksitim aynı kalsın ama düşük faiz sayesinde kalan 24 ayımı 18 aya indireyim.” İşte bankaya daha az para ödeyip kâr edeceğiniz asıl senaryo budur.
Taşıt Kredisi Erken Kapama Cezası (Tazminatı) Engeli
Eski kredinizi kapatıp yenisine geçerken bankanız sizden “Erken Ödeme Tazminatı” keser. Tüketici Kanunu’na göre, kalan vadeniz 36 aydan az ise banka kalan anapara üzerinden %1, 36 aydan fazla ise %2 oranında ceza kesebilir. Bu ceza tutarı, elde edeceğiniz faiz indiriminden büyükse yapılandırma mantıksız hale gelir.
Bu masrafın matematiğini ve yasal haklarınızı tüm detaylarıyla öğrenmek için şu rehberimize mutlaka göz atın: 👉 İlgili Rehber: Taşıt Kredisi Erken Kapama: 2026 Ücretleri ve Ne Zaman Mantıklı?
Taşıt Kredisi Borç Transferi Nasıl Yapılır? (Adım Adım Süreç)
Sürecin operasyonel boyutu gözünüzü korkutmasın. Adım adım başka bankaya taşıt kredisi borç transferi işleminin nasıl yürüdüğüne bakalım.
Kendi Bankanızla Yapılandırma vs. Başka Bankaya Taşıma
Mevcut bankanız genellikle size düşük faiz oranını vermek istemez, çünkü zaten halihazırda size yüksek faizden kredi kullandırmıştır ve yüksek kâr elde ediyordur. Sizi “Yeni müşteri kampanyalarından yararlanamazsınız” diyerek geri çevirebilirler. Bu durumda rakip bankaların kredi transferi kampanyaları devreye girer. Başka bir banka, “Borcunu bana taşı, sana yeni müşteri oranımızdan kredi vereyim” teklifi sunar.
Rehin (İpotek) Kaldırma ve Yeni Rehin İşlemleri Nasıl İşler?
Araç kredilerinde aracın üzerinde bankanın rehini (satılamaz şerhi) bulunur. Borcu taşıdığınızda süreç şöyle işler:
- B Bankası (yeni bankanız) size onay verir.
- B Bankası, parayı doğrudan sizin hesabınıza değil, A Bankası’ndaki (eski banka) kredi kapama hesabınıza aktarır.
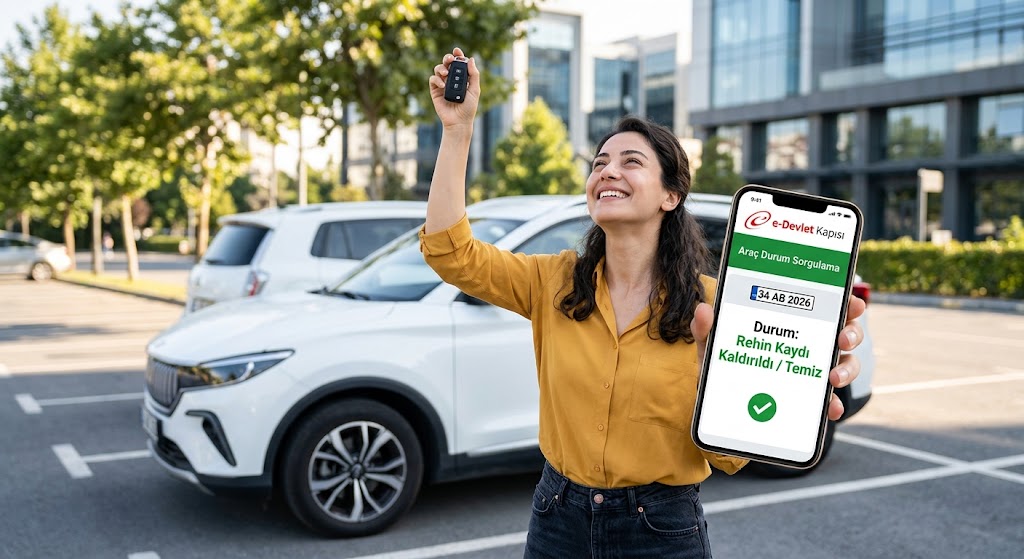
- A Bankası krediyi kapatır ve E-Devlet üzerinden aracın üzerindeki rehin şerhini kaldırır.
- Aynı gün içinde B Bankası araca kendi rehinini koyar. Tüm bu süreç dijital ortamda gerçekleşir, noter noter gezmenize gerek kalmaz. Ancak bankalar bu işlem için yeni tahsis ücretleri talep edecektir.
Örnek Hesaplama: Hangi Faiz Oranında Yapılandırma Kârlı Olur?
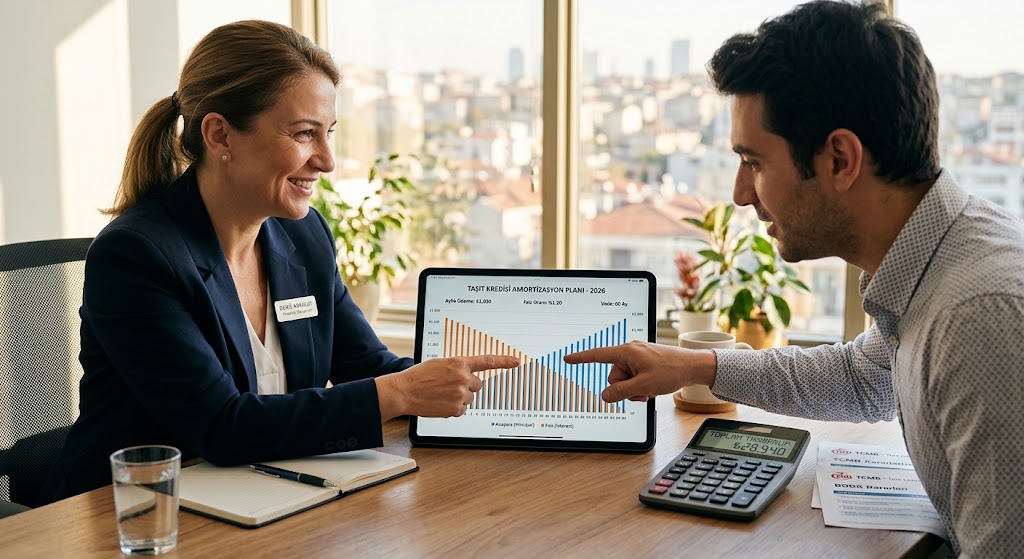
İşte dananın kuyruğunun koptuğu yer. Gelin BDDK (Bankacılık Düzenleme ve Denetleme Kurumu) mevzuatlarına uygun güncel oranlarla iki gerçek hayat senaryosu kuralım.
Başlangıç Hikayesi: 1.200.000 TL değerinde bir araç için 36 ay vadeli 500.000 TL kredi çektiniz. Aylık faiz %4.50. Aylık taksitiniz 29.370 TL. Toplam geri ödemeniz 1.057.300 TL.
Senaryo 1: Zarar Ettiren Yapılandırma (Vadenin Sonuna Yaklaşanlar)
Krediyi çekeli 20 ay olmuş.
- Ödediğiniz Taksit Sayısı: 20
- Kalan Taksit Sayısı: 16
- Kalan Anapara Borcu: Yaklaşık 200.000 TL (Gördüğünüz gibi faizin çoğunu ödemişsiniz!)
- Yeni Faiz Oranı: %3.19 (Piyasadaki süper indirim!)
Siz 200.000 TL için yeniden yapılandırma isterseniz, banka %1 erken kapama cezası (2.000 TL), yeni kredi tahsis ücreti (1.000 TL) ve yeni sigorta masraflarını ekler. Üstüne %3.19’dan yeniden faiz işletilir. Günün sonunda, 16 ay için ödeyeceğiniz toplam rakam, eski kredinizdeki halihazırda ödeyeceğiniz rakamdan daha yüksek çıkar. Bankaya boş yere dosya masrafı ve ceza ödemiş olursunuz.
Senaryo 2: Kâr Ettiren Yapılandırma (Krediyi Yeni Çekenler)
Krediyi çekeli sadece 5 ay olmuş.
- Ödediğiniz Taksit Sayısı: 5
- Kalan Taksit Sayısı: 31
- Kalan Anapara Borcu: Yaklaşık 470.000 TL
- Yeni Faiz Oranı: %3.19
Henüz faiz yükünün başında olduğunuz için, 470.000 TL’yi %3.19’dan 31 ay olarak yeniden yapılandırırsınız. Erken kapama cezasını (%1) ödeseniz bile, aylık taksitleriniz 25.000 TL seviyelerine düşer. Toplam geri ödemede cebinizde yaklaşık 80.000 TL gibi ciddi bir nakit kalır.
Altın Kural: Vadenin ilk 1/3’lük dilimindeyseniz yapılandırma genellikle hayat kurtarır. Yarısını geçtiyseniz, o banka şubesinin kapısından içeri girmeyin.
Taşıt Kredisine Karşı Alternatif Çözüm: İhtiyaç Kredisi ile Borç Kapatmak
Rehin işlemleri, rehin kaldırma, kaskoyu bankanın belirlediği yerden yapma zorunluluğu… Bunlar canınızı mı sıkıyor? 2026 yılında birçok kullanıcı taşıt kredisi kapatıp ihtiyaç kredisi çekmek yöntemine başvuruyor.
Eğer kalan anapara borcunuz ihtiyaç kredisi limitleri dahilindeyse (örneğin 200.000 – 300.000 TL arası), faiz oranları düştüğünde direkt bir ihtiyaç kredisi çekebilirsiniz. Bu nakit ile gidip taşıt kredinizi tek seferde kapatırsınız. Aracın üzerindeki rehin kalkar, aracınız anında “satılabilir” hale gelir. Üstelik ihtiyaç kredisinde kasko zorunluluğu gibi can sıkıcı dayatmalar yoktur.
Bu stratejiyi adım adım uygulamak ve bankaların gözünden kaçan faiz avantajlarını yakalamak için özel hazırladığımız içeriğe mutlaka bakın: 👉 İlgili Rehber: Taşıt Kredisine Karşı Gizli Silahınız: En Düşük Faizli İhtiyaç Kredisi ile Araç Alma Rehberi 2026
KOBİ ve Esnaflar İçin Ticari Araç Kredisi Yapılandırma Farkları
Bireysel tüketiciler için anlattığımız kurallar, vergi levhası olan KOBİ’ler ve esnaflar için bambaşka bir boyuta taşınır. Ticari araç kredisi yapılandırma işlemlerinde matematiğin içine vergi avantajları girer.
Ticari kredilerde ödediğiniz faiz, şirket bilançonuzda doğrudan “gider” olarak gösterilir ve kurumlar vergisinden düşülür. Eğer krediyi düşük faizle yapılandırırsanız, aylık ödemeniz düşer ancak devlete beyan edeceğiniz gider kaleminiz de azalır. Dolayısıyla, elde ettiğiniz faiz tasarrufu, artan vergi yükünüzden fazla olmalıdır. Ayrıca ticari kredilerde “erken ödeme cezası” bireyseldeki gibi kanunla %1-%2 sınırına tabi değildir; sözleşmenizde çok daha ağır cezalar yer alabilir.
Ticari kredi dünyasının inceliklerini ve şirket aracı alımındaki en doğru finansman modelini incelediğimiz yazımız işinize çok yarayacak: 👉 İlgili Rehber: KOBİ İçin Ticari Araç Kredisi 2026: Şartlar, Oranlar, Vergi Etkisi
Yapılandırma Sırasında Gözden Kaçan “Gizli” Masraflar
Araç kredisi yapılandırma hesaplama işlemi yaparken excel tablosunda her şey harika görünebilir. Ancak bankaların o incecik sözleşme sayfalarında gizlediği masraflar kârınızı eritebilir:
- Yeni Tahsis (Dosya) Ücreti: Yeni kredi tutarının binde 5’i kadar (BSMV hariç) kesinti yapılır.
- Hayat Sigortası Yenileme: Eski kredinizdeki hayat sigortasını iptal edip, kalan günlerin parasını iade alabilirsiniz. Ancak yeni banka, sizden yaşınıza göre yeni ve daha pahalı bir hayat sigortası talep edecektir.
- Kasko Şartı Farkları: A bankası mevcut kaskonuzu kabul ederken, borcu taşıdığınız B bankası “Kaskoyu benim acentemden yapacaksın” diyerek poliçenizi iptal ettirip daha yüksek fiyattan size kasko satmaya çalışabilir.
OtoFinansLab Son Söz: Yapılandırmanın Altın Kuralı
Sonuç olarak; faiz oranlarındaki düşüşler birer fırsattır, ancak her borçlu için değil. Eğer kredinizin ilk aylarındaysanız (ilk 12 ay içinde), faiz oranında en az 0.75 – 1.00 puanlık bir düşüş varsa araç borcu transferi masraflara rağmen sizi büyük bir yükten kurtarır.
Ancak kredinizin yarısını bitirdiyseniz ve bankaya zaten faizin %80’ini ödediyseniz, faizler yarı yarıya düşse bile yapılandırma yapmayın. Excel tablolarını kullanın, bankadan “Kapatma bakiyemi ve yeni ödeme planımı yan yana verin” deyin. İki rakamı toplamadan o imza kalemini elinize almayın.
Sıkça Sorulan Sorular (SSS)
Başka bankaya taşıt kredisi borç transferi yapılabilir mi? Evet, yapılabilir. Süreç, yeni bankanın eski bankadaki borcunuzu kapatması ve aracın üzerindeki rehnin yeni bankaya geçmesi şeklinde tamamen dijital ortamda ve bankalar arasında halledilir.
Araç kredisi yapılandırılırken yeniden ekspertiz istenir mi? Genellikle hayır. Sıfır veya ikinci el araç fark etmeksizin, araç zaten kredili ve banka kayıtlarında değeri belli olduğu için yeniden fiziksel bir ekspertiz zorunluluğu doğmaz. Kasko değer listesi referans alınır.
Kredi yapılandırması Findeks kredi notunu düşürür mü? Kısa vadede evet, küçük bir dalgalanma yaratabilir. Eski kredinin kapanıp yeni bir kredinin yüksek limitle açılması sistemde bir hareketlilik yaratır. Ancak düzenli ödemeye devam ettiğinizde notunuz birkaç ay içinde eski seviyesine döner.
Eski kredimdeki hayat sigortası iade edilir mi? Kesinlikle edilir. Kredinizi erken kapattığınız gün bankanıza dilekçe vererek, kullanmadığınız günlere ait hayat sigortası priminin hesabınıza iade edilmesini yasal olarak talep edebilirsiniz.
Bu içerikte yer alan tüm bilgiler yalnızca genel nitelikte bilgilendirme amacı taşır ve herhangi bir şekilde yatırım tavsiyesi, finansal yönlendirme veya alım-satım önerisi olarak değerlendirilmemelidir. Buradaki değerlendirmelerin doğruluğu, güncelliği ya da eksiksizliği garanti edilmez. Finansal kararlar almadan önce kendi araştırmanızı yapmanız ve gerektiğinde yetkili bir uzman veya danışmana başvurmanız önerilir. Bu metindeki bilgiler doğrultusunda gerçekleştirilecek işlemlerin sonuçlarından platformumuz sorumlu tutulamaz.