
Aylarca araştırma yaptınız, ilan sitelerinde sabahladınız ve sonunda bütçenize, ailenize en uygun o hayalinizdeki arabayı buldunuz. Satıcıyla el sıkıştınız, kaporayı gönderdiniz ve eksik kalan tutarı tamamlamak için büyük bir heyecanla bankanın mobil uygulamasına girip kredi başvuru tuşuna bastınız. Ekranda dönen o yükleniyor ikonuna bakarken saniyeler saat gibi gelir. Ve aniden telefonunuza o soğuk, can sıkıcı kısa mesaj düşer: “Sayın müşterimiz, taşıt kredisi başvurunuz politikalarımız gereği olumsuz sonuçlanmıştır.”
O an yaşanan hayal kırıklığını, “Acaba bir daha hiç araba alamayacak mıyım?” korkusunu ve satıcıya ne diyeceğinizin mahcubiyetini çok iyi anlıyoruz. Ancak derin bir nefes alın. Kredi reddi almak dünyanın sonu değil, sadece bankacılık algoritmasının o anki matematiksel bir sonucudur.
OtoFinansLab olarak bu rehberde, “Sıradan Vatandaş”ın o an yaşadığı çaresizliği, “Bilge” bir finansal stratejiyle nasıl aşacağınızı anlatıyoruz. Taşıt kredisi reddedilme nedenleri nelerdir, bankaların kapalı kapılar ardında çalışan risk algoritmaları sizi neden eledi ve en önemlisi bu engeli bugün, hemen şimdi nasıl aşabilirsiniz? Gelin, kırmızı kalemleri yeşile çevirecek o anında çözüm yollarını birlikte inceleyelim.
“Krediniz Onaylanmadı” Mesajının Arkasındaki Bankacılık Algoritması
Birçok tüketici, kredi reddi aldığında bankanın kendisine şahsi bir garez duyduğunu veya gelirini küçümsediğini düşünür. Oysa 2026 bankacılık dünyasında kararları şube müdürleri veya müşteri temsilcileri vermez; her şey saniyeler içinde çalışan devasa yapay zeka ve risk yönetimi algoritmaları üzerinden ilerler.
Siz “Başvur” butonuna bastığınız an sistem; Merkez Bankası, Kredi Kayıt Bürosu (KKB) ve SGK veri tabanlarına aynı anda bağlanır. Geçmişteki ödeme alışkanlıklarınızı, mevcut borç yükünüzü ve almak istediğiniz aracın kasko değerini bir süzgeçten geçirir. Eğer bu matematiksel denklemde bankanın risk iştahını aşan ufak bir pürüz varsa, sistem otomatik olarak araç kredisi red kararı üretir. Yani sorun şahsınızla değil, tamamen finansal sicilinizin o anki fotoğrafıyla ilgilidir.
Peki, bu algoritma tam olarak neye takıldı? Bankalar neden taşıt kredisi vermez sorusunun ardındaki asıl sebeplere inelim.
Taşıt Kredisi Neden Reddedilir? (En Sık Karşılaşılan 4 Neden)
Bir sorunu çözmenin ilk adımı, o sorunun kaynağını doğru teşhis etmektir. “Benim maaşım yüksek, neden taşıt kredisi çıkmıyor?” diyorsanız, aşağıdaki 4 temel nedenden birine mutlaka takılmışsınız demektir.
1. Findeks Kredi Notu Düşüklüğü ve “Kara Liste” Engeli
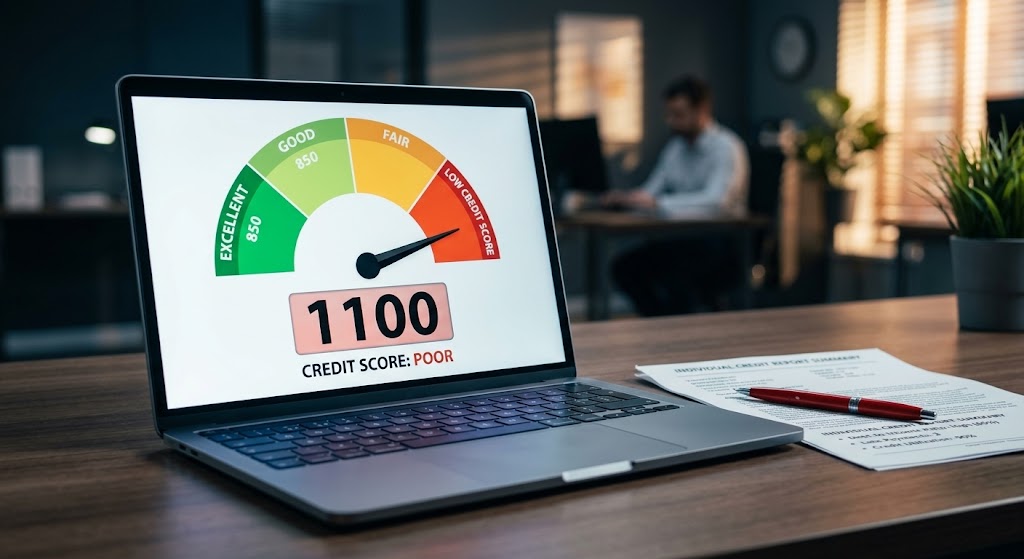
Bankaların başvuru anında baktığı ilk ve en önemli karne Findeks kredi notu verisidir. 0 ile 1900 puan arasında değişen bu not, sizin finansal güvenilirliğinizi simgeler.
- Geçmişte kredi kartı asgarisini bile ödemeyi unuttuysanız,
- Eski bir krediniz 90 gün ödenmediği için yasal takibe (halk arasındaki tabiriyle kara listeye) düştüyse,
- Veya bugüne kadar adınıza hiç kredi kartı veya faturalı hat bile almadığınız için bankacılık geçmişiniz (sıfır not) yoksa, sistem sizi “Belirsiz veya Yüksek Riskli” olarak işaretler.
Kötü bir kredi sicili, maaşınız 200.000 TL bile olsa başvurunuzun saniyeler içinde reddedilmesine yol açar. Kredi notunuzun taşıt kredisi için hangi aralıkta olması gerektiğini ve bu notu hızlıca nasıl toparlayacağınızı anlattığımız rehberimizi mutlaka okuyun: 👉 İlgili Rehber: Findeks Kredi Notu Nasıl Yükseltilir? Taşıt Kredisi İçin İdeal Puan Aralığı
2. Kredi/Gelir Oranı Limitinin Aşılması
Diyelim ki kredi notunuz 1700 ve çok iyi seviyede. Ancak başvuru yine reddedildi. Neden? Cevap: Borç/Gelir (DTI – Debt to Income) oranıdır. BDDK (Bankacılık Düzenleme ve Denetleme Kurumu) kuralları gereği, bir tüketicinin aylık toplam kredi taksitleri, belgelenebilir net aylık gelirinin %50’sini geçemez. Eğer 50.000 TL maaş alıyorsanız ve halihazırda aylık 15.000 TL ödemeli bir ihtiyaç krediniz veya yüksek limitli taksitli avansınız varsa, banka size en fazla aylık 10.000 TL taksitli yeni bir kredi verir. Siz aylık 25.000 TL taksitli bir taşıt kredisi isterseniz, sistem yasal limitler nedeniyle anında ret verir.
3. Aracın Yaşı ve Kasko Değeri Uyumsuzluğu
Bazen sorun sizde değil, almak istediğiniz arabadadır. Bankalar taşıt kredisini verirken aracı “teminat” olarak (rehin alarak) kabul eder. Eğer almak istediğiniz ikinci el araç 10 yaşından büyükse, banka bu aracın arıza çıkarma ve değer kaybetme riskini göze almak istemez. Ayrıca bankalar, aracın noter satış fiyatına değil, TSB (Türkiye Sigorta Birliği) tarafından yayınlanan Kasko Değer Listesi’ne bakar. Araç için istediğiniz kredi tutarı, BDDK’nın o kasko değeri için belirlediği yasal kredi yüzdesini (Örn: %70 veya %50 sınırı) aşıyorsa başvuru onaylanmaz.
Araç yaşı engeline takılmadan kredi sürecini nasıl yöneteceğinizi şu dosyamızda detaylıca inceledik: 👉 İlgili Rehber: İkinci El Taşıt Kredisi Şartları 2026: Araç Yaşı, Vade Sınırı ve 10 Yaş Üstü Kredi Rehberi
4. Üst Üste Yapılan Kredi Başvuruları (Büyük Hata)
Bir bankadan ret yiyen tüketicinin yaptığı ilk panik hamlesi, hemen aynı gün içinde diğer bankaların mobil uygulamalarına girip şansını denemektir. Bu, finansal intihardır! Sisteme düşen her yeni kredi başvurusu, Findeks notunuzu anında birkaç puan aşağı çeker. Üçüncü bankaya başvurduğunuzda sistem sizi “Acil nakde sıkışmış, panik halinde sağa sola saldıran çok riskli müşteri” olarak algılar ve baştan onay verecek olsa bile otomatik olarak reddeder.
Kredisi Onaylanmayanlar İçin 2026’da Alternatif Çözüm Yolları
Sorunu teşhis ettik. Peki şimdi ne olacak? “Taşıt kredisi başvurum reddedildi ne yapmalıyım?” diye kara kara düşünmek yerine, “Stratejik Yatırımcı” aklıyla masaya şu anında çözüm yollarını koyma vakti.
Güçlü Bir Kefil veya Ortak Kredi (Müşterek Borçlu) Bulmak
Eğer sorun sizin gelir yetersizliğiniz veya düşük kredi notunuz ise, bankanın risk algısını dışarıdan bir destekle kırabilirsiniz. Kefille taşıt kredisi çekmek veya eşinizi/çocuğunuzu krediye “Müşterek Borçlu” olarak eklemek en hızlı çözümdür. Findeks notu yüksek, düzenli SGK’lı geliri olan bir aile bireyi sürece dahil olduğunda, banka her iki geliri birleştirir ve riski ikiye böler. Böylece tek başınıza asla alamayacağınız o onay mesajı, ortak başvuru ile dakikalar içinde telefonunuza gelir.
Peşinatı Artırıp Kullanılacak Kredi Tutarını Düşürmek
Banka sizin 500.000 TL’lik kredi talebinizi riskli bulmuş olabilir. Satıcıdan biraz zaman isteyin. Aileden kısa vadeli bir borç bularak, elinizdeki altını bozarak veya başka bir kaynaktan nakit yaratarak peşinatınızı 100.000 TL daha artırın. Başvuruyu iptal edip, bu kez 400.000 TL için başvuru yapın. Kredi tutarı düştüğünde aylık taksitler azalır, kredi/gelir oranınız yasal sınırın içine girer ve bankanın maruz kaldığı risk düştüğü için kredi onaylanır.
Yasal Senetli Sistemler ve Bayi Finansmanlarına Yönelmek
Eğer kredi sicilinizde ciddi bir hasar varsa ve bankalar kapıları tamamen kapattıysa, “Kredi notum düşük arabayı nasıl alırım?” sorusunun cevabı alternatif finansmandır. 2026 yılında birçok kurumsal galeri ve BDDK lisanslı finansman şirketi, banka siciline bakmaksızın senetle araba satışı yapar. Genellikle aracın %30 ila %50’si arasında bir peşinat talep edilir, kalan tutar ise şirket içi sözleşmelerle 24 veya 36 aya bölünür. Ancak unutmayın; risk yüksek olduğu için bu sistemlerdeki vade farkı (faiz) bankalara göre daha yüksektir ve araca çok daha sıkı bir rehin (bazen GPS takibi) konur.
Bu yola girmeden önce, dolandırıcılardan korunmak ve sadece yasal lisanslı şirketlerle çalışmak için hazırladığımız alternatif finansman rehberini mutlaka okuyun: 👉 İlgili Rehber: Kredi Notum Düşük: 2026’da Arabayı Nasıl Alırım? Yasal Alternatifler
OtoFinansLab Son Söz: Reddedilmek Bir Finansal Mola Olmalıdır
Taşıt kredinizin reddedilmesi, hayatın sonu değil; finansal sağlığınızı gözden geçirmeniz için size verilmiş kısa bir moladır. “Banka vermiyorsa tefeciye giderim” veya “Senetle ne olursa olsun alırım” gibi panik hamleleri, uzun vadede sizi çok daha büyük borç sarmallarına sürükler.
“Bilge” bir tüketici, reddedildiğinde durur, e-Devlet üzerinden Findeks raporunu çeker, sorunun nerede olduğunu (gelir mi, sicil mi, araç yaşı mı?) tespit eder ve doğru stratejiyi kurar. Unutmayın, otomobil piyasası her zaman orada duruyor. Bugün alamazsanız, sicilinizi temizleyip peşinatınızı artırdığınız 3 ay sonra çok daha güçlü bir şekilde o masaya oturursunuz.
Sıkça Sorulan Sorular (SSS)
Reddedilen kredi başvurusu Findeks notunu düşürür mü? Evet. Bankalar sistem üzerinden kredi sorgulaması yaptığında (başvuru aşamasında) bu durum KKB kayıtlarına “Kredi Başvurusu” olarak yansır. Başvurunun hemen ardından onay gelmezse ve siz gidip aynı gün 3 farklı bankaya daha başvuru yaparsanız, algoritma bunu “riskli davranış” olarak görür ve Findeks puanınız hızla aşağı düşer.
Kara listede (yasal takipte) olan biri araba kredisi çekebilir mi? Eğer borcunuz yüzünden avukatlık (yasal takip) olduysanız ve borç hala açık görünüyorsa hiçbir banka size taşıt kredisi vermez. Borcun tamamını kapatsanız bile, yasal takip kaydı 5 yıl boyunca sicilinizde kalır. Bu 5 yıllık süreçte standart taşıt kredisi almanız son derece zordur; yalnızca yüksek teminatlar veya çok güçlü kefillerle şube müdürü inisiyatifinde çözüm üretilebilir.
Kredi notum sıfır, hiç banka kullanmadım taşıt kredisi alabilir miyim? Kredi notunun sıfır (belirsiz) olması, bankalar için kara listede olmakla eşdeğer bir risktir. Çünkü banka sizin borcunuza ne kadar sadık olduğunuzu ölçecek hiçbir veriye sahip değildir. Bu durumda taşıt kredisi çekmeden önce düşük limitli bir kredi kartı veya kredili mevduat hesabı (KMH) açtırıp, 2-3 ay düzenli kullanarak notunuzu oluşturmanız gerekir.
Maaş aldığım banka kredi vermedi, başka banka verir mi? Kredi politikaları bankadan bankaya değişiklik gösterir. Eğer maaş bankanız borç/gelir oranınızdan (DTI) dolayı ret verdiyse, muhtemelen diğer bankalar da aynı BDDK kurallarına tabi oldukları için ret verecektir. Ancak sorun sınırda bir kredi notuysa, kampanya döneminde olan ve taşıt kredisi hacmini büyütmek isteyen başka bir banka inisiyatif kullanarak başvurunuzu onaylayabilir.
Bu içerikte yer alan tüm bilgiler yalnızca genel nitelikte bilgilendirme amacı taşır ve herhangi bir şekilde yatırım tavsiyesi, finansal yönlendirme veya alım-satım önerisi olarak değerlendirilmemelidir. Buradaki değerlendirmelerin doğruluğu, güncelliği ya da eksiksizliği garanti edilmez. Finansal kararlar almadan önce kendi araştırmanızı yapmanız ve gerektiğinde yetkili bir uzman veya danışmana başvurmanız önerilir. Bu metindeki bilgiler doğrultusunda gerçekleştirilecek işlemlerin sonuçlarından platformumuz sorumlu tutulamaz.