
2026 yılının ekonomik tablosuna dışarıdan baktığınızda manzara oldukça ürkütücü gelebilir. Rekor seviyelerdeki kredi faizleri, sıkı para politikaları ve yüksek enflasyon oranları, sıradan bir vatandaşı “Borçlanmaktan uzak durmalıyım” düşüncesine iter. Haklı bir savunma mekanizmasıdır. Ancak masanın diğer tarafına, yani parayı yönetmeyi bilen “Stratejik Yatırımcı” profiline baktığınızda bambaşka bir tablo görürsünüz. Onlar, tam da böyle dönemlerde borçlanarak servetlerini büyütürler.
Peki, bu nasıl oluyor? Bir yanda %4.50’leri bulan taşıt kredisi faizleri varken, enflasyonist ortamda borçlanarak araba almak nasıl finansal bir zekâ örneğine dönüşür?
OtoFinansLab olarak, bankaların size anlatmadığı o büyük sırrı, yani “kaldıraçlı borçlanma” stratejisini masaya yatırıyoruz. Bu rehberde, geleneksel “Borç yiğidin kamçısıdır” sözünü bir kenara bırakıp işin matematiğine odaklanacağız. Gelin; paranın zaman değerini, fırsat maliyetini ve enflasyonda kredi çekmek hamlesinin bir araba alımını nasıl bedavaya getirebileceğini rakamlarla inceleyelim.
Enflasyon ve Borçlanma İlişkisi: Paranın Zaman Değeri Nedir?
Ekonominin en temel ancak en az anlaşılan kurallarından biri paranın zaman değeri (Time Value of Money) kavramıdır. Enflasyonun yüksek olduğu ülkelerde, cebinizdeki paranın alım gücü her geçen gün erir. Bugün 1.000 TL ile mutfak alışverişi yaparken, aynı alışveriş için bir yıl sonra 1.500 TL ödemeniz gerekebilir.
İşte bu erime, sadece cebinizdeki nakit için değil, bankaya olan borcunuz için de geçerlidir!
Siz bankadan sabit taksitli bir taşıt kredisi çektiğinizde, borcunuzu bugünün değerli TL’si ile dondurmuş olursunuz. 36 ay vadeli bir kredide, 3 yıl sonra bankaya ödeyeceğiniz 30.000 TL’lik taksit rakamsal olarak aynı kalsa da, enflasyon nedeniyle alım gücü (reel değeri) devasa oranda düşmüş olacaktır. Yani enflasyon, borcunuzu sizin yerinize ödeyen görünmez bir el gibi çalışır. Borçlanmak, enflasyona karşı korunmanın en agresif ve kârlı yollarından biridir.
Yüksek Faize Rağmen Taşıt Kredisi Çekmek Gerçekten Kârlı Mı?
“İyi ama faizler çok yüksek!” dediğinizi duyar gibiyiz. Haklısınız, 2026 yılında krediyle araba almak ilk bakışta bankaya bir araba parası da faiz ödemek gibi görünebilir. Ancak burada hesaplamanız gereken şey, ödediğiniz kredi faiz oranı ile beklenen enflasyon (ve aracın değer artışı) arasındaki makastır.
Eğer yıllık bazda ödediğiniz bileşik faiz maliyeti, aracın piyasa fiyatındaki artış hızından ve sizin maaş/gelir artış oranınızdan düşükse, o kredi kârlıdır. Türkiye’de otomobil, sadece bir ulaşım aracı değil, aynı zamanda defakto bir yatırım aracıdır. Otomobil fiyatları genellikle enflasyona ve döviz kuruna paralel (bazen daha hızlı) artar.
Sabit Taksitler, Artan Maaşlar ve Değerlenen Varlıklar
Bir örnekle psikolojik ve matematiksel rahatlamayı görelim:
- Bugün 1.500.000 TL değerinde bir araç için 500.000 TL kredi çektiniz. Aylık taksitiniz 30.000 TL.
- İlk 6 ay bu 30.000 TL maaşınızın büyük bir kısmını alabilir ve sizi zorlar.
- Ancak 12. ayın sonunda asgari ücrete ve genel maaşlara enflasyon zammı yapılır. Sizin geliriniz %40 artarken, banka taksitiniz hala 30.000 TL’dir.
- aya geldiğinizde aracınızın piyasa değeri muhtemelen 2.500.000 TL’yi geçmiştir. Sizin maaşınız iki kez zamlanmıştır ama bankaya ödediğiniz taksit, ilk günkü gibi 30.000 TL’de kalmıştır.
Vadenin son 15 ayında ödediğiniz o taksitler, bütçenizde adeta bir “çerez parasına” dönüşür. Kredinin başında katlandığınız faiz yükü, enflasyon sayesinde eriyip gitmiştir.
Nakit Parası Olanlar İçin Fırsat Maliyeti (Opportunity Cost) Analizi
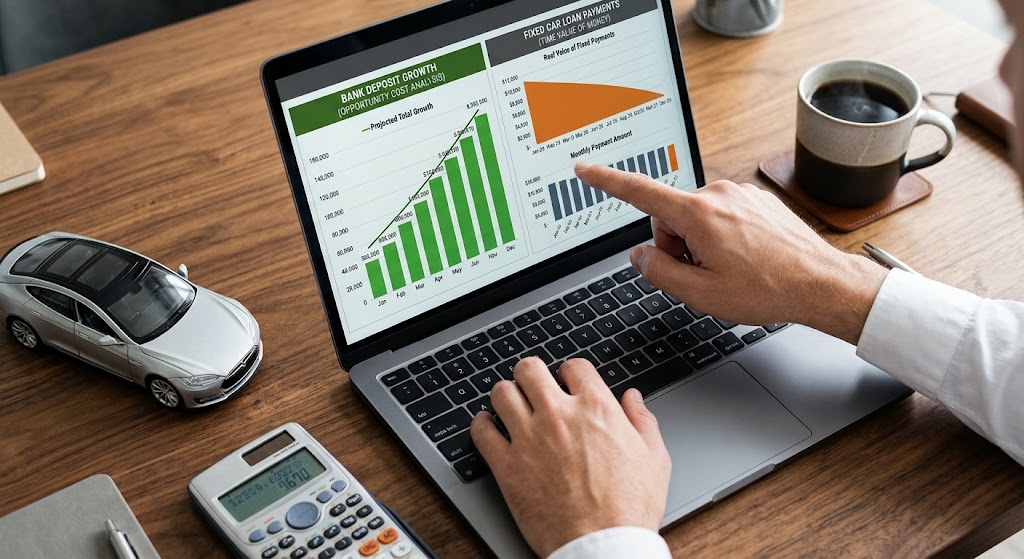
Taşıt kredisi mantıklı mı sorusu, parası olmayanlardan çok, parası olan “Stratejik Yatırımcılar” tarafından sorulur. Banka hesabınızda 1.500.000 TL nakit var. Gidip arabayı peşin almak en kolayıdır. Ancak finansal zeka, burada fırsat maliyeti (bir tercihi yaparken vazgeçtiğiniz diğer en iyi alternatifin kazancı) hesabını devreye sokar.
Kasada nakit varken o parayı arabaya (tenekeye) bağlamak, o paranın size getireceği faiz veya fon getirisini çöpe atmak demektir.
Mevduat Getirisi ile Kredi Faizini Çarpıştırmak
Eğer TCMB (Türkiye Cumhuriyet Merkez Bankası) politikaları gereği mevduat faizleri yıllık %45-50 bandında seyrediyorsa, elinizdeki parayı bozmak finansal bir hatadır. Paranızın 1.000.000 TL’sini %45 mevduata koyduğunuzda aylık ciddi bir net getiri elde edersiniz. Bu getiri ile gidip %4.50 faizle çektiğiniz taşıt kredisinin aylık taksitlerini ödeyebilirsiniz. Yani arabanın taksitini siz değil, ana paranızın bankada ürettiği faiz öder. Günün sonunda hem arabanız kapıda durur, hem de ana paranız bankada korunmaya devam eder.
Bu eşsiz stratejinin detaylı matematiksel tablolarını ve ne zaman nakit ödemenin daha mantıklı olacağını görmek için mutlaka şu rehberimizi inceleyin: 👉 İlgili Rehber: Araba Kredisi Çekmek mi Nakit Ödemek mi? 2026 Fırsat Maliyeti Analizi
2026 Yılında Kredi Çekerken Dikkat Edilmesi Gereken 3 Altın Kural
Enflasyonist ortamda borçlanarak araba almak kârlı bir stratejidir ama körü körüne borçlanmak finansal bir intihardır. Oyunu kurallarına göre oynamalısınız:
- Vadeyi Olabildiğince Uzun Tutun: Enflasyonist bir ekonomide borcu kısa vadede (12 ay) kapatmak enflasyonun nimetlerinden faydalanmanızı engeller. BDDK’nın izin verdiği maksimum vadeyi (araç değerine göre 36 veya 48 ay) seçin. Uzun vade toplam faizi artırır gibi görünse de, paranın zaman değerindeki erime bu faizi fazlasıyla telafi eder.
- Her Zaman Sabit Faiz Seçin: Enflasyon ortamında bankalar değişken faizli (enflasyona endeksli) krediler satmak isteyebilir. Asla kabul etmeyin. Bütün risk bankada olmalı, sizin taksitiniz kilitlenmeli ve sabitlenmelidir.
- Aylık Nakit Akışını Balon Ödemeyle Yönetin: Eğer ilk aylardaki yüksek taksitler bütçenizi zorlayacaksa, anaparanın büyük kısmını vadenin sonuna atan finansman modellerini tercih edin. Son taksite geldiğinizde o “büyük” ödeme, enflasyon karşısında zaten küçülmüş olacaktır.
Nakit akışınızı bozmadan yüksek modelli araçlara ulaşmanızı sağlayan bu esnek ödeme planlarının 2026 şartlarındaki risk ve avantajlarını özel dosyamızda bulabilirsiniz: 👉 İlgili Rehber: Balon Ödemeli Kredi: Araç Finansmanında Avantajları, Hesaplama ve Riskler 2026
KOBİ ve Şirketler İçin Enflasyonda Borçlanmanın Vergi Avantajı
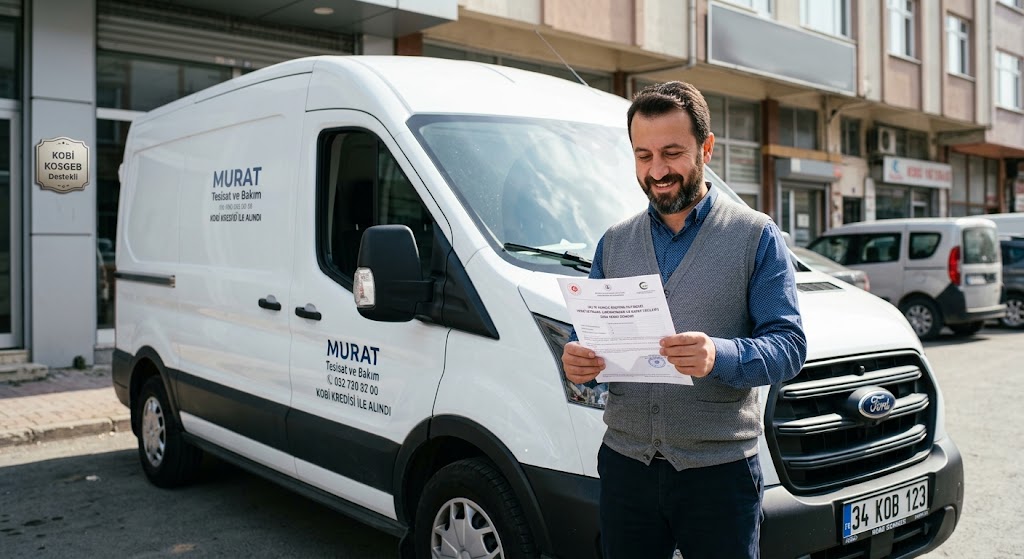
Yukarıda anlattığımız matematik, bireysel tüketiciler içindir. Eğer bir vergi levhanız varsa, şahıs şirketi veya KOBİ sahibiyseniz, enflasyonda borçlanmak sadece kârlı değil, aynı zamanda vergi sisteminin size sunduğu yasal bir kalkandır.
Bir KOBİ ticari araç kredisi çektiğinde, ödediği o yüksek kredi faizlerini muhasebe defterinde “Finansman Gideri” olarak gösterir. Bu sayede şirket, yıl sonunda elde ettiği kârdan bu faiz tutarını düşer ve devlete ödeyeceği kurumlar vergisinden devasa bir tasarruf sağlar. Yani bankaya ödediğiniz faizin büyük bir kısmını aslında devlet dolaylı yoldan finanse etmiş olur. Şirketler için nakdi kasada tutup borçla araç almak, bireysellere kıyasla iki kat daha fazla getiri sağlar.
Şirketiniz için araç alırken KDV indirimlerini, amortisman kurallarını ve ticari kredi faizlerinin vergiye etkisini tek tek hesapladığımız KOBİ özel rehberimize göz atın: 👉 İlgili Rehber: KOBİ İçin Ticari Araç Kredisi 2026: Şartlar, Oranlar, Vergi Etkisi
OtoFinansLab Son Söz: Borçlanma Bir Finansal Kaldıraçtır
Sonuç olarak; 2026 yılındaki yüksek faiz oranları sizi korkutmasın. Enflasyonist ortamda borçlanarak araba almak, faiz oranının enflasyon beklentisinin (veya gelir artış hızınızın) altında kaldığı her senaryoda sizin lehinize çalışan bir servet transferi aracıdır.
Ancak burada ince bir çizgi var: Kredi çekmek mantıklı diye ihtiyacınız olmayan, aylık nakit akışınızı (maaşınızı) tamamen kilitleyecek lüks bir araca girmek risklidir. Borçlanmayı bir amaç değil, mevcut nakdinizi bankada değerlendirip parayı para ile kazanmak için bir “finansal kaldıraç” olarak kullanın. Matematiğe güvenin, duygularınızı ve korkularınızı excel tablolarının dışında bırakın.
Sıkça Sorulan Sorular (SSS)
Enflasyon düşerse borçlanmak zarar ettirir mi? Eğer Merkez Bankası hedefleri tutar ve enflasyon aniden çok sert bir düşüş yaşarsa, geçmişte aldığınız sabit ve yüksek faizli kredi reel olarak size zarar ettirmeye başlayabilir. Ancak böyle bir senaryoda piyasa faizleri de düşeceği için, kredinizi “Refinansman” (yapılandırma) yaparak güncel düşük faiz oranlarına çekebilir ve kendinizi koruyabilirsiniz.
Kredi faizi, enflasyondan yüksekse yine de kredi çekilmeli mi? Eğer yıllık bileşik kredi faizi (örneğin %75), gerçek enflasyondan ve gelir artışınızdan bariz şekilde yüksekse, borçlanmak zarar ettirir. Borcun kârlı olması için enflasyonun (veya aracın değer artışının) kredi maliyetini dövmesi gerekir. Aksi takdirde nakit alım veya fon birikimi daha mantıklıdır.
Otomobil bir yatırım aracı mıdır? (2026 gerçeği) Klasik finans teorisinde otomobil, zamanla değer kaybeden (amortisman) bir tüketim malıdır. Ancak Türkiye’nin ekonomik gerçekliğinde yüksek vergiler (ÖTV) ve kur dalgalanmaları nedeniyle otomobil, yıllardır bir yatırım ve enflasyondan korunma aracı olarak defakto işlev görmektedir.
Erken kapama yapmak enflasyonist ortamda mantıklı mıdır? Kesinlikle hayır. Enflasyonun yüksek olduğu dönemlerde bankaya olan borcunuzu erken kapatmak, enflasyonun borcunuzu eritme avantajından vazgeçmek anlamına gelir. Elinize toplu para geçtiyse bunu krediyi kapatmak yerine, getirisi kredi faizinden daha yüksek olan mevduat veya yatırım fonlarında değerlendirmek en rasyonel harekettir.
Bu içerikte yer alan tüm bilgiler yalnızca genel nitelikte bilgilendirme amacı taşır ve herhangi bir şekilde yatırım tavsiyesi, finansal yönlendirme veya alım-satım önerisi olarak değerlendirilmemelidir. Buradaki değerlendirmelerin doğruluğu, güncelliği ya da eksiksizliği garanti edilmez. Finansal kararlar almadan önce kendi araştırmanızı yapmanız ve gerektiğinde yetkili bir uzman veya danışmana başvurmanız önerilir. Bu metindeki bilgiler doğrultusunda gerçekleştirilecek işlemlerin sonuçlarından platformumuz sorumlu tutulamaz.