

Ekonomik koşulların zorlaştığı, taşıt ve konut kredisi faizlerinin zirveye ulaştığı 2026 yılında, birikimlerinizi değerlendirmek veya elinizdeki varlıkları değiştirmek her zamankinden daha stratejik bir karar haline geldi. İlan sitelerinde gezerken hayalinizdeki evi veya arabayı buluyorsunuz, ancak bankaların talep ettiği yüksek peşinatlar ve ağır faiz yükleri hevesinizi kırıyor. Kredi notunuz yüksek olsa bile, o ağır faiz tablosunu gördüğünüzde haklı olarak “Bu parayı bankaya vereceğime, elimdeki malı değerlendiririm” diyorsunuz. Yalnız değilsiniz.
İşte tam da bu yüzden, insanoğlunun en eski ticaret yöntemi olan “takas” ekonomisi, 2026 yılında modern bir finansal strateji olarak yeniden doğdu. Ancak kredi çekmeden ev araba takası 2026 piyasasında sadece iki malın el değiştirmesi demek değildir; bu işlem ciddi bir nakit yönetimi, psikolojik pazarlık ve adil değerleme (ekspertiz) sürecidir.
OtoFinansLab olarak bu rehberde, “Benim malım altın, seninki teneke” yanılgısına düşmeden, her iki tarafın da kârlı çıkacağı bir takas masasını nasıl kuracağınızı anlatıyoruz. Yüksek faiz döneminde kredi çekmeden araba almak veya ev sahibi olmak isteyenler için değerleme sırlarından, noterde güvenli işlem adımlarına kadar tüm detayları verilerle inceliyoruz.
Neden 2026’da Kredi Çekmek Yerine Takas Yolunu Seçmelisiniz?
Finansal kararlar alırken sadece ödeyeceğiniz faize değil, vazgeçtiğiniz kazanca (fırsat maliyetine) bakmanız gerekir. 2026 yılında bankaların kredi musluklarını kısması ve TCMB (Türkiye Cumhuriyet Merkez Bankası) politikaları gereği mevduat getirilerinin yüksek seyretmesi, takas yöntemini benzersiz bir fırsata dönüştürüyor.
Neden takas yapmalısınız? İki temel sebebi var:
- Fırsat Maliyeti ve Nakit Koruma: Diyelim ki elinizde 2 milyon TL nakit var ve arabanızı yenilemek istiyorsunuz. Bu parayı araca bağladığınızda, bankadaki yüksek mevduat getirisinden veya fon kârından vazgeçmiş olursunuz. Bunun yerine elinizdeki eski aracı verip, üste para verme kısmını minimum tutarak bir takas yaparsanız, ana kasanızdaki nakit sizin için çalışmaya ve para kazandırmaya devam eder.
- Kredi Limitlerine Takılmamak: BDDK (Bankacılık Düzenleme ve Denetleme Kurumu) kuralları gereği yüksek değerli araçlarda %70’e varan peşinatlar istenir. Ev alımlarında ise evin ekspertiz değerinin çok küçük bir kısmına kredi çıkar. Takaslı ilanlar üzerinden işlem yaptığınızda, bankanın onay süreçlerine, Findeks notunuza veya kredi limitlerine takılmadan doğrudan “mal ile finansman” sağlamış olursunuz.
Elindeki nakdi araca bağlamak ile krediye girmek arasında kararsız kalan stratejik yatırımcılar için, paranın zaman değerini hesapladığımız şu rehberimiz karar vermenizi çok kolaylaştıracaktır: 👉 İlgili Rehber: Araba Kredisi Çekmek mi Nakit Ödemek mi? 2026 Fırsat Maliyeti Analizi
Ev ve Araba Takasında Adil Değerleme (Ekspertiz) Nasıl Yapılır?
İşin en can alıcı ve en çok kavga çıkan noktasına geldik. Bir ev araba takası masasına oturduğunuzda, karşı tarafın evi her zaman “gelişmekte olan eşsiz bir lokasyonda”, arabası ise “kapalı garajda saklanmış, doktordan temiz” olur. Takas işlemlerinin %80’i sırf bu şişirilmiş egolar ve yanlış fiyatlamalar yüzünden iptal olur.
Gerçek bir anlaşma sağlamak için duyguları bir kenara bırakıp, piyasa verilerine dayalı bir ev araba takasında değerleme nasıl yapılır sorusuna cevap bulmalısınız.
Otomobilin Gerçek Piyasa Değerini Belirleme
Sarı ilan sitelerindeki fiyatlar genellikle satıcıların “Umarım bu fiyata satılır” dediği, pazarlık payının fazlasıyla eklendiği hayali rakamlardır. Adil bir araç takas değeri bulmak için şu adımları izleyin:
- Favori Listesi Değil, Satış Fiyatı: İlan sitesindeki rakamlara değil, aracın kasko değer listesine ve ODMD (Otomotiv Distribütörleri ve Mobilite Derneği) pazar raporlarındaki devir hızına bakın.
- Yetkili Bayi Takas Fiyatı Referansı: Arabanızın gerçek nakit değerini öğrenmenin en acımasız ama en doğru yolu, bir yetkili bayiye gidip “Bunu takasa sayıp sıfır araç alsam kaç para verirsiniz?” diye sormaktır. Bayi size 1.200.000 TL diyorsa, aracınızın piyasa (binici) ederi muhtemelen 1.300.000 TL civarındadır. İlana 1.500.000 TL yazmanız, takas masasında elinizi güçlendirmez, aksine işlemi kilitler.
- Tramer ve Hasar Etkisi: Araçtaki değişen parçalar ve boyalar takas değerini doğrudan aşağı çeker. Masaya oturmadan önce güncel ve tarafsız bir ekspertiz raporu almak güven yaratır.
Araç değerlemesinde kilometrenin, tramer kaydının ve ekspertiz detaylarının fiyatı nasıl etkilediğini görmek için şu rehberimizi mutlaka inceleyin: 👉 İlgili Rehber: İkinci El Araç Alırken Kontrol Listesi 2026: Ekspertiz, Tramer, Km
Gayrimenkul (Ev/Arsa) Değerlemesinde Gizli Kriterler
Arabayı değerlemek nispeten kolaydır, peki ya evi? Gayrimenkul değerlemesinde şu formülleri kullanın:
- Kira Çarpanı (Amortisman Süresi): Bir evin değerini belirleyen en rasyonel metot kira çarpanıdır. O bölgedeki benzer evler aylık 25.000 TL’ye kiraya veriliyorsa ve bölgenin kira çarpanı 20 yıl (240 ay) ise, o evin adil değeri kabaca 6.000.000 TL’dir. Karşı taraf “Evim 8 Milyon TL” diyorsa, orada bir fiyat şişirmesi vardır.
- Değer Kaybı (Amortisman) Farkı: Araba zamanla değer kaybeden (eskiyen) bir tüketim malıdır, ev ise (genellikle) enflasyona karşı değer kazanan bir yatırım aracıdır. Bu nedenle araba verip ev alan taraf genellikle psikolojik olarak daha kazançlı hisseder. Takas masasında bu durumu dengelemek için araç sahibi, piyasa fiyatından küçük bir taviz vermeye hazır olmalıdır.
Takas İşlemlerinde Nakit Yönetimi ve Fırsat Maliyeti
Takasa giren iki malın değerinin kuruşu kuruşuna aynı olması imkansızdır. Arada her zaman kapatılması gereken bir fark kalır. Bu yüksek faiz döneminde araç takası yaparken aradaki farkı nasıl ödediğiniz, en az yaptığınız takas kadar önemlidir.
Üste Nakit Verirken Birikimi Koruma Stratejileri
Diyelim ki arabanızı verdiniz ve bir ev alıyorsunuz; üste 500.000 TL nakit ödemeniz gerekiyor. Bu parayı nereden bulacaksınız?
- Mevduat Bozma Hatası: Eğer vadeli mevduatınızda bu para varsa ve vade sonuna 15 gün kaldıysa, o parayı bozduğunuz an ciddi bir faiz getirisinden olursunuz.
- Taksitli Nakit Avans ve Kredi Kartı: 2026 yılında birçok banka kredi kartlarına sıfır veya çok düşük faizli taksitli nakit avans kampanyaları sunar. Üste vereceğiniz tutarın bir kısmını kısa vadeli (3-6 ay) bu kampanyalardan çekerek ana paranıza hiç dokunmadan farkı kapatabilirsiniz.
- Kısa Vadeli İhtiyaç Kredisi: Taşıt veya konut kredisinin uzun vadeli ağır yükü yerine, sadece aradaki farkı kapatacak kadar, kısa vadeli (örneğin 12 ay) bir ihtiyaç kredisi çekmek nakit akışınızı korur.
“Şişirilmiş” Takas Farklarına Karşı Pazarlık Psikolojisi
Takas pazarında “Nakit fiyatım 1.5 Milyon, takas fiyatım 1.7 Milyon” diyen bir satıcı kitlesi vardır. Bu tamamen pazarlıkta el yükseltmek için yapılan psikolojik bir hamledir.
Pazarlık Stratejisi: Karşı taraf fiyatı 200.000 TL şişirmişse, siz de arabanızın fiyatını 200.000 TL şişirip anlamsız bir ego savaşına girmeyin. Şunu söyleyin: “Ahmet Bey, iki taraf da fiyatları şişirdiğinde sadece kendimizi kandırırız. Sizin evin bölge rayici ve sarı sitedeki nakit satış ortalaması 3.000.000 TL. Benim aracımın kasko değeri ve bayi takas rakamı 1.200.000 TL. Gelin iki malı da nakit piyasa değerinden masaya koyalım ve aradaki farkı şeffafça konuşalım.” Verilere dayalı bu yaklaşım, karşı tarafın savunmasını düşürür ve rasyonel bir anlaşma zeminine çeker.
Güvenli Takas İşlemi: Noter, Tapu ve Para Transferi Adımları
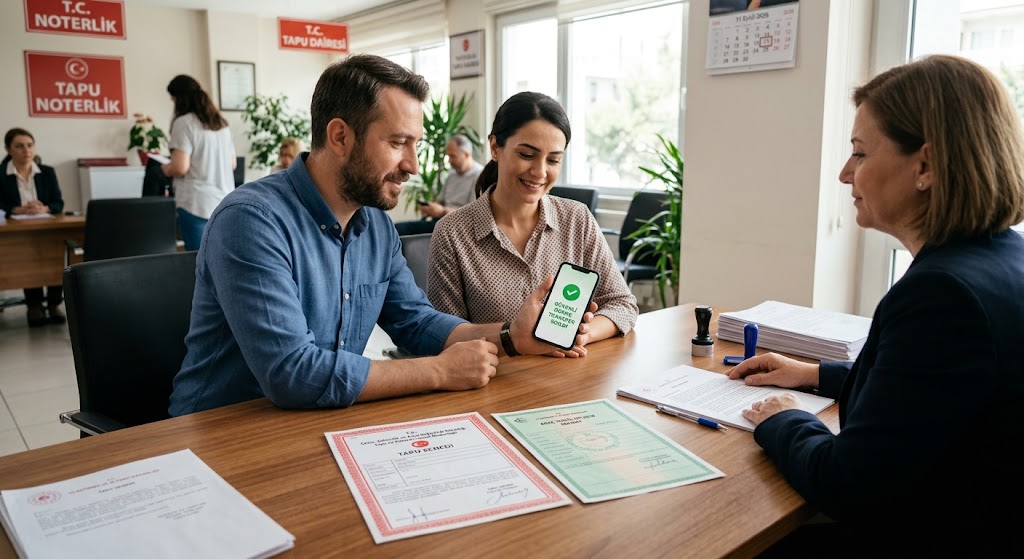
Anlaştınız, el sıkıştınız. Peki devir işlemleri nasıl olacak? Bir tarafın elinde araba ruhsatı, diğer tarafın elinde tapu var. Kim önce devri verecek? Dolandırılma korkusunun en yüksek olduğu an burasıdır.
Adım Adım Güvenli Takas Senaryosu:
- Önce Araba Devri: Hukuki prosedürlerin kolaylığı nedeniyle genellikle önce araç devri yapılır. Ancak burada aracı devreden kişi büyük bir riske girer.
- Güvenli Ödeme Sistemi: Riski sıfırlamak için Adalet Bakanlığı ve Noterler Birliği’nin ortak sistemi kullanılır. Aradaki nakit fark (eğer varsa) ve aracın sembolik bedeli güvenli hesaba yatırılır. Araç noterde devredilir, ancak paranın hesaba geçmesi bloke edilir.
- Hemen Ardından Tapu: Aynı gün içinde, tercihen birkaç saat arayla tapu dairesine gidilir. Evin devri yapıldığında işlem tamamlanır.
- Alternatif (Vekalet Yöntemi): Taraflar çok güvenmiyorsa, güvendikleri ortak bir avukata takas yetkisi vererek, eş zamanlı olarak işlemlerin yürütülmesini sağlayabilirler.
Kredi borcu (rehni/ipoteği) olan araba veya ev takasa girer mi? Evet girer, ancak işlem uzar. Önce aradaki nakit fark ile bankadaki rehin/ipotek kapatılır. Bankadan “borcu yoktur” yazısı sisteme düştükten sonra takas devir işlemleri gerçekleştirilir. Bu noktada karşı tarafa duyulan güven çok kritiktir.
Araç devir işlemlerinin noter masraflarından Güvenli Ödeme Sistemi’nin nasıl çalıştığına kadar tüm yasal süreci adım adım anlattığımız rehberimizi okumadan noterden içeri adım atmayın: 👉 İlgili Rehber: Araç Devir İşlemleri 2026: Noter, Sigorta, Vergi ve Adım Adım Süreç
Ev ve Araba Takasında Vergisel Durumlar (KDV, Tapu Harcı ve Masraflar)
Takas işleminde para transferi az olsa da, devlet bu işlemi iki ayrı “satış” olarak görür ve vergilerini tam ister.
- Tapu Harcı: 2026 yılında tapu harcı, beyan edilen satış bedeli üzerinden %4 (alıcı %2, satıcı %2) olarak tahsil edilir. Takas yapıyorsunuz diye harçtan muaf olmazsınız. Belediye rayiç bedelinin altında bir rakam beyan ederseniz, GİB (Gelir İdaresi Başkanlığı) tarafından ağır cezalarla karşılaşırsınız. Evi nakit almışsınız gibi gerçek değeri üzerinden harç ödemek zorundasınız.
- Noter Masrafları: Araç devri için standart noter araç satış harcı ödenir.
- KOBİ’ler ve Şirketler İçin KDV Durumu: Eğer takasa giren araç veya ev bir şirketin (vergi mükellefinin) üzerine kayıtlıysa, şirket bu işlem için fatura kesmek zorundadır. Karşılıklı faturalaşma yapılır ve KDV mahsuplaşması gerçekleşir. Eğer KDV oranları farklıysa (örneğin evde %1, ticari araçta %20), aradaki KDV farkı nakit olarak ödenmeli ve beyan edilmelidir.
OtoFinansLab Son Söz: Takas Masasında Kaybetmemenin Altın Kuralı
Yüksek finansman maliyetlerinden kaçınarak faizsiz araç değişimi veya gayrimenkul edinimi sağlamak 2026 yılının en akıllıca hamlelerinden biridir. Takas, kredi çekmeden varlıklarınızı büyütmenin yasal ve mantıklı yoludur.
Ancak takas masasının bir “kazan-kazan” (win-win) oyunu olduğunu unutmayın. Amacınız karşı tarafın malını öldürüp kendi malınızı fahiş fiyattan saydırmak olmamalıdır. Böyle bir yaklaşım sadece zaman kaybettirir. Kendi malınızın piyasa koşullarındaki gerçek ederini kabul edin, ekspertiz raporlarına güvenin ve aradaki nakit farkını kendi birikimlerinizi sarsmadan, fırsat maliyetini hesaplayarak yönetin. Masaya verilerle oturan, her zaman o masadan istediğini alarak kalkar.
Sıkça Sorulan Sorular (SSS)
Evle araba takas edilir mi, hukuken yasal mı? Evet, tamamen yasaldır. Hukuk sistemimizde “trampa” (malın malla değişimi) sözleşmesi olarak geçer. İki işlem de (tapu ve noter) resmi kurumlarda ayrı ayrı satış gösterilerek yapılır, sadece aradaki para transferi nakit yerine malla ödenmiş olur.
Takas işleminde noter ve tapu masrafı nasıl hesaplanır? Devlet malın takas edildiğine bakmaz. Aracın kasko değeri üzerinden noter masrafı, evin de belediye rayiç bedelinden düşük olmamak kaydıyla beyan edilen satış bedeli üzerinden %4 tapu harcı alınır. Taraflar genellikle kendi aldıkları malın devir masrafını öderler.
Takaslı ilanlarda fiyatlar neden nakit fiyatından yüksek yazılır? Bu genellikle satıcıların “tok satıcı” psikolojisiyle yaptığı bir hamledir. Takas tekliflerinde karşı tarafın aracına düşük değer biçme veya istenmeyen bir mal gelme riskine karşı, ilan sahibi kendi malının fiyatına bir “risk ve pazarlık marjı” ekler.
Kredi borcu (rehni/ipoteği) olan araba veya ev takasa girer mi? Evet girer. Ancak devir işlemi yapılmadan önce mevcut rehin veya ipoteğin kaldırılması gerekir. Bu da genellikle takas sırasında ödenecek olan “üste nakit verme” parasıyla o an bankaya yatırılarak borcun kapatılması ve rehnin kaldırılması yoluyla eş zamanlı olarak çözülür.
Bu içerikte yer alan tüm bilgiler yalnızca genel nitelikte bilgilendirme amacı taşır ve herhangi bir şekilde yatırım tavsiyesi, finansal yönlendirme veya alım-satım önerisi olarak değerlendirilmemelidir. Buradaki değerlendirmelerin doğruluğu, güncelliği ya da eksiksizliği garanti edilmez. Finansal kararlar almadan önce kendi araştırmanızı yapmanız ve gerektiğinde yetkili bir uzman veya danışmana başvurmanız önerilir. Bu metindeki bilgiler doğrultusunda gerçekleştirilecek işlemlerin sonuçlarından platformumuz sorumlu tutulamaz.