
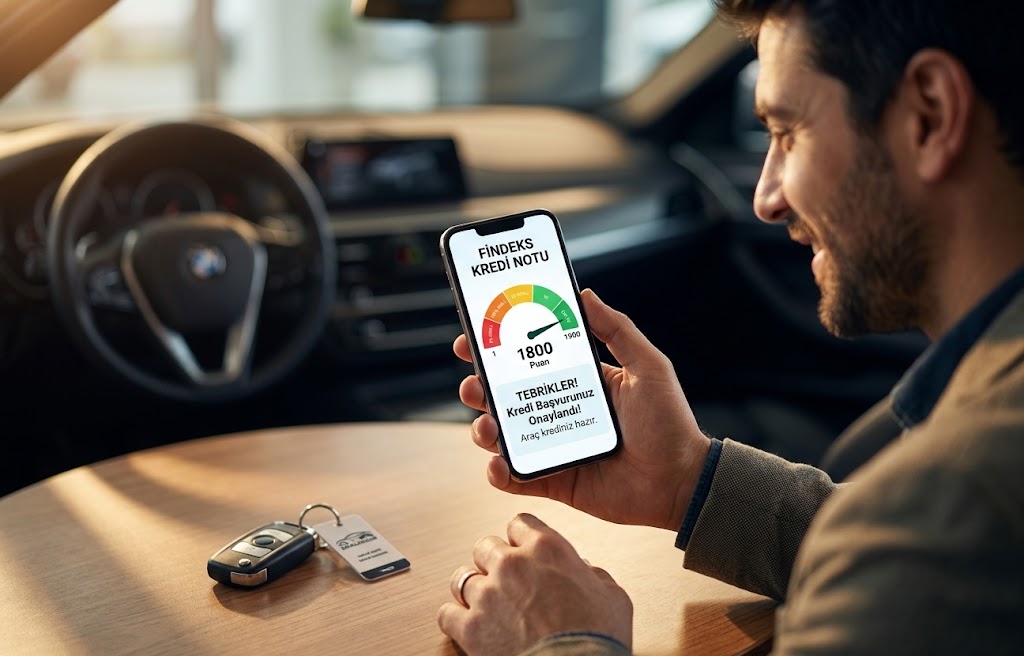
Hayalinizdeki arabayı buldunuz. Satıcıyla pazarlığı bitirdiniz, ailenizle sevinci paylaştınız ve eksik kalan tutarı tamamlamak için bankanın mobil uygulamasına girip kredi başvurusunu yaptınız. Ancak ekranda dönen o heyecan verici ikon yerini aniden soğuk bir mesaja bıraktı: “Findeks notunuz yetersiz olduğundan başvurunuz onaylanmamıştır.”
O an yaşanan hayal kırıklığını, “Maaşım çok iyi, neden bana kredi vermiyorlar?” isyanını çok iyi anlıyoruz. Ancak 2026 bankacılık dünyasında kurallar çok nettir: Sistem sizin ne kadar kazandığınıza değil, geçmişte ne kadar sadık bir ödeyici olduğunuza bakar. Kredi Kayıt Bürosu (KKB) tarafından belirlenen Findeks notu, sizin finansal itibarınız, bankalar nezdindeki karne notunuzdur.
OtoFinansLab olarak bu rehberde, kredi reddi karşısında yaşanan çaresizliği, stratejik yatırımcı aklıyla çözüyoruz. Findeks kredi notu nasıl yükseltilir, bankaların gizli algoritmaları nasıl çalışır ve taşıt kredisi için Findeks notu kaç olmalı sorularına veri odaklı, yasal ve kanıtlanmış taktiklerle cevap veriyoruz.
Taşıt Kredisi İçin Findeks Notu Neden Bu Kadar Önemli?
Eskiden banka şubesine gittiğinizde, şube müdürü sizi tanır, esnaflığınıza veya maaş bordronuza bakarak inisiyatif kullanırdı. Günümüzde ise kararları yapay zeka ve risk algoritmaları saniyeler içinde veriyor.
Siz başvuru yaptığınız an sistem doğrudan Kredi Kayıt Bürosu (KKB) veri tabanına bağlanır. Bugüne kadar kullandığınız kredi kartları, ödediğiniz veya aksattığınız krediler, faturalı hatlarınız ve hatta kefil olduğunuz kişilerin ödeme alışkanlıkları tek bir algoritmada birleşir. Ortaya 0 ile 1900 arasında bir rakam çıkar. İşte bu araç kredisi sicili, sizin banka gözündeki güvenilirlik özetinizdir. Yüksek bir maaş, bozuk bir sicili asla örtemez.
Kredi çekme sürecinde sadece puanın değil; gelir/borç dengesinin, yaş sınırlarının ve alınacak aracın kasko değerinin nasıl bir bütün oluşturduğunu detaylıca anlattığımız rehberimizi mutlaka inceleyin: 👉 Taşıt Kredisi Şartları 2026: Gelir, Yaş, Araç Yaşı Kriterleri
2026 Taşıt Kredisi İçin İdeal Puan Aralığı Ne Olmalı?
Peki, bankaların o meşhur kapıları hangi puanda açılır, hangisinde kapanır? Taşıt kredisi puanı bankadan bankaya ufak esneklikler gösterse de, 2026 standartlarında Türkiye Bankalar Birliği (TBB) risk grupları şu üç ana eksende şekillenir:
0 – 1099 Puan (Çok Riskli ve Riskli Bölge): Kredi Çıkmazı
Kredi kartı borçlarını sürekli asgariden ödeyenler, 90 günlük yasal takip sınırına yaklaşanlar veya bankalarla hiç çalışmadığı için kredi notu 0 olanlar bu gruptadır. Bankalar bu bölgedeki tüketicilere kapıyı tamamen kapatır. Maaş bordronuz ne kadar yüksek olursa olsun, sistem onay vermez. Eğer notunuz bu aralıktaysa, araç alımını kısa bir süre erteleyip önceliği notunuzu iyileştirmeye vermelisiniz.
1100 – 1499 Puan (Az Riskli): Peşinat ve Kefil Sınavı
Burası “belki” bölgesidir. Müşteri geçmişte birkaç kez gecikme yaşamış ama sonradan toparlamış olabilir. Bankalar bu puan aralığında taşıt kredisi verebilir, ancak riski yönetmek için bazı şartlar koşar. Standarttan daha yüksek bir faiz oranı uygulanabilir, yasal limitlerden daha yüksek bir peşinat istenebilir veya sicili temiz bir “Müşterek Borçlu (Kefil)” talep edilebilir. Bu gri alanda yer alan tüketicilerin hangi bankalardan nasıl onay alabileceğini özel olarak analiz ettiğimiz şu içeriğe göz atın: 👉 1100 Kredi Notuyla Araç Kredisi: Düşük Findeks Notuna Rağmen Taşıt Kredisi Veren Bankalar 2026
1500 – 1900 Puan (İyi ve Çok İyi): Bankaların Kırmızı Halısı
İşte ideal kredi notu tam olarak burasıdır. Borçlarını günü gününe ödeyen, limitlerini dengeli kullanan “Stratejik Yatırımcı” profilidir. Bu puana sahipseniz; bankalar size en düşük faiz oranlarını sunar, krediniz şubeye bile gitmeden mobil uygulamadan 5 dakikada onaylanır ve bayi masasında tam bir pazarlık gücüne sahip olursunuz.
Findeks Kredi Notu Nasıl Yükseltilir? (Hızlı ve Kalıcı Taktikler)
Eğer notunuz hedeflediğiniz aralığın altındaysa panik yapmayın. Kredi notu yükseltme işlemi sihirli bir değnekle bir gecede olmaz; ancak bankacılık algoritmasını doğru “hackleyerek” (yasal taktiklerle) 2-3 ay içinde ibreyi yukarı çevirebilirsiniz.
İşte kredi notunu en hızlı ne yükseltir sorusunun kanıtlanmış 3 altın kuralı:
1. Asgari Ödeme Tuzağından Kurtulun ve Limit Doldurmayın
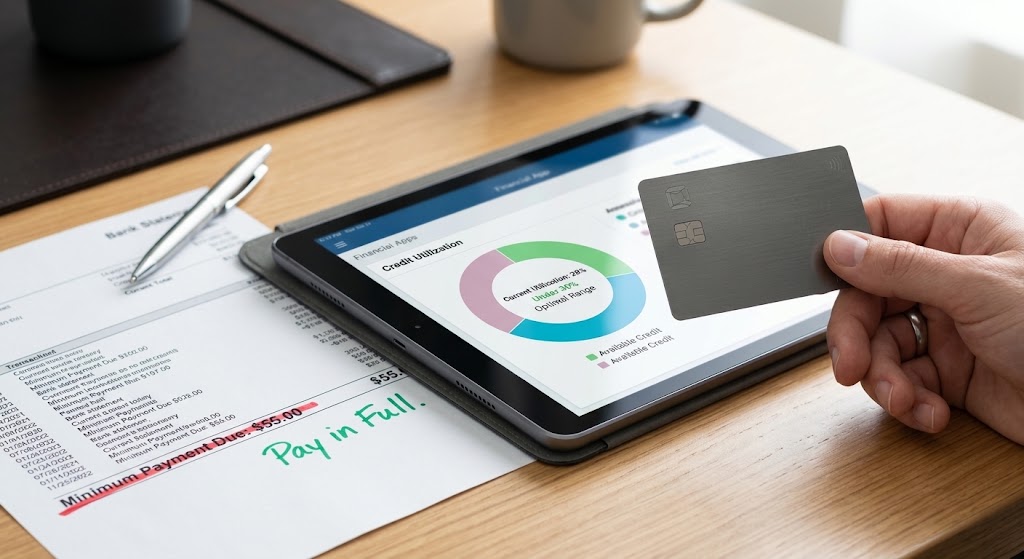
Kredi kartınızın asgari tutarını ödemek, sizi yasal takipten korur ancak Findeks notunuzun erimesini engelleyemez. Banka asgari ödemeyi “Müşteri nakit sıkıntısı çekiyor, borcu çeviremiyor” sinyali olarak okur. Bunun yanında Kredi Kullanım Oranı (Credit Utilization Ratio) çok kritiktir. 100.000 TL limitli bir kartınız varsa ve siz her ay 95.000 TL’sini kullanıyorsanız (zamanında ödeseniz bile) riskli sayılırsınız. Limitlerinizin en fazla %30 ile %40’ını kullanmaya özen gösterin. Kredi kartı limit doluluğunuzu düşürdüğünüz an, takip eden ayda puanınızın hızla yükseldiğini göreceksiniz.
2. Sıfır Notu Kırmak İçin “Düşük Limitli Kart ve KMH” Stratejisi
Geçmişte bankalarla hiç işiniz olmadıysa notunuz “0” görünür. Banka sizi “Risksiz” değil, “Bilinmeyen ve Belirsiz” olarak etiketler. Bunu kırmanın en hızlı yolu, maaş bankanızdan 5.000 TL gibi çok düşük limitli bir kredi kartı veya Kredili Mevduat Hesabı (KMH / Ek Hesap) açtırmaktır. Kartı alın, sadece aylık market alışverişinizi yapın ve ekstre kesildiği gün borcun tamamını kuruşu kuruşuna yatırın. Algoritma 1-2 ay içinde “Bu müşteri borcuna sadık” diyerek size hızla puan atamaya başlayacaktır.
3. Düzenli Fatura ve Otomatik Ödeme Talimatlarının Gizli Gücü
Findeks notu sadece kredi borçlarından beslenmez. Elektrik, su, doğalgaz ve cep telefonu faturalarınızın ödeme düzeni de sicilinize işlenir. Kredi kartınıza (veya vadesiz hesabınıza) vereceğiniz 3-4 adet otomatik ödeme talimatı, KKB sistemine aralıksız “düzenli ödeyici” sinyali gönderir. Küçük gibi görünen bu detay, sınırda kalan puanları 1500 bandına taşımak için harika bir katalizördür.
Kredi Puanını Yerle Bir Eden En Büyük 3 Hata
Puanınızı yükseltmeye çalışırken farkında olmadan yaptığınız bazı hatalar aylarca verdiğiniz emeği çöpe atabilir:
- Üst Üste Kredi Başvurusu Yapmak: Bir bankadan ret yediğinizde anında diğerinin uygulamasına girmeyin. Peş peşe yapılan her kredi sorgusu, sistemde “acil nakde sıkışmış müşteri” alarmı verir ve puanınızı her tıklamada aşağı çeker.
- “Sadece 1 Gün Gecikti” Yanılgısı: Son ödeme tarihini 1 gün bile geçirseniz, banka bunu sisteme “Gecikmeye Düştü” olarak raporlar. Fatura veya kredi ödemelerinizi son güne bırakmayın.
- Riskli Kişilere Kefil Olmak: Kardeşiniz veya çok yakın bir arkadaşınız için attığınız o iyi niyetli imza, aslında onun kredi notunu kendi sicilinize kopyalamaktır. O borcunu aksattığında, sanki siz kendi kredinizi ödememişsiniz gibi Findeks puanınız çakılır.
Notum Düşük, Acil Arabaya İhtiyacım Var: Alternatif Yollar
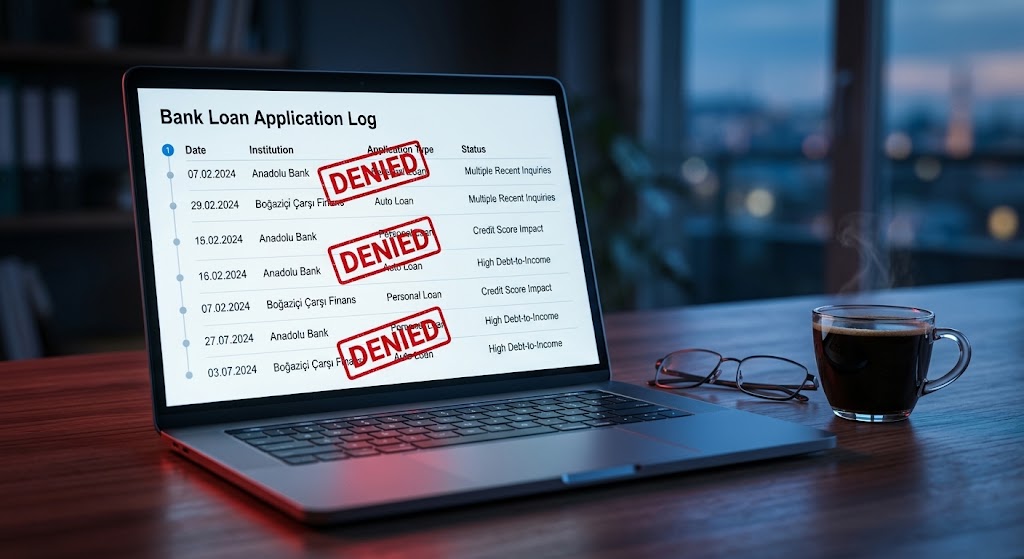
Bazen zaman daralır, araç fiyatları hızla artarken 3 ay puanınızın yükselmesini bekleyecek lüksünüz olmayabilir. “Kredi notu düşük olanlar nasıl araba alır?” diye çıkış yolu arayanlar için yasal alternatifler mevcuttur.
Banka taşıt kredisi vermese bile, maaş bankanız inisiyatif kullanarak size daha düşük tutarlı bir İhtiyaç Kredisi açabilir. Yasal BDDK tasarruf finansman şirketlerinin peşinatlı sistemlerini değerlendirebilir veya senetle satış yapan kurumsal çözüm ortaklarına yönelebilirsiniz. Bu acil durum stratejilerini detaylıca incelemek için alternatif çözüm rotamıza göz atın: 👉 Kredi Notu Düşük Olanlar İçin İhtiyaç Kredisiyle Araba Almanın Yasal Yolları
OtoFinansLab Son Söz: Finansal Siciliniz En Büyük Sermayenizdir
Günümüz ekonomisinde paranızın olması tek başına yeterli değildir; parayı yönetme biçiminiz asıl gücünüzü belirler. Findeks kredi notu nasıl yükseltilir sorusunun sırrı sabır, finansal disiplin ve stratejik planlamada yatar.
Araç almak için banka şubesine gittiğinizde 1900 puana sahip olmanın verdiği o rahatlığı, hiçbir nakit gücü tek başına sağlayamaz. Sicilinizi temiz tutun, asgari ödeme tuzağından uzak durun ve kredi başvurularınızı rastgele değil, planlı yapın. Unutmayın; iyi bir kredi notu size sadece otomobil değil, hayat boyu ucuz ve kolay finansmana erişim özgürlüğü satın alır.
Sıkça Sorulan Sorular (SSS)
Findeks kredi notu kaç günde bir güncellenir? Findeks notu dinamik bir yapıdır. Bankalar, Kredi Kayıt Bürosu’na (KKB) genellikle günlük veya haftalık olarak veri gönderir. Ancak sizin yaptığınız düzenli ödemelerin, kapattığınız kredi kartlarının veya sıfırladığınız borçların sistemde kalıcı olarak puana yansıması (hesaplanması) genellikle ay sonu veya takip eden ayın ilk haftasını bulur.
Maaş bankam Findeks notum düşük olsa da taşıt kredisi verir mi? Eğer notunuz 1100 puanın altındaysa ve yasal bir gecikme (kara liste) kaydınız varsa maaş bankanız da dahil hiçbir banka kolay kolay kredi vermez. Ancak notunuz 1200-1400 bandında “Az Riskli” bölgedeyse, maaş bankanız sizin düzenli gelirinizi bildiği için diğer bankalara göre çok daha esnek davranarak şube inisiyatifiyle kredinizi onaylayabilir.
Kara listede (yasal takipte) olan birinin kredi notu ne zaman düzelir? Bir kredi veya kredi kartı borcu nedeniyle avukatlık (yasal takip) olduğunuzda, borcun tamamını ödeyip kapatsanız dahi bu kayıt KKB sicilinizde tam 5 yıl boyunca kalır. Bu 5 yıllık süre zarfında puanınız yavaş yavaş toparlanmaya başlasa da, taşıt kredisi veya konut kredisi gibi büyük limitli ürünlerde karşınıza ciddi bir engel olarak çıkmaya devam edecektir.
Sorgulama yapmak Findeks kredi notunu düşürür mü? Hayır, sizin e-Devlet üzerinden veya resmi Findeks uygulaması üzerinden kendi kredi notunuzu sorgulamanız puanınızı düşürmez. Puanı düşüren şey, bankalar üzerinden yapılan resmi “Kredi Başvurusu” sorgularıdır. Peş peşe yapılan banka onay/ret sorgulamaları risk algısını tetikler.
Bu içerikte yer alan tüm bilgiler yalnızca genel nitelikte bilgilendirme amacı taşır ve herhangi bir şekilde yatırım tavsiyesi, finansal yönlendirme veya alım-satım önerisi olarak değerlendirilmemelidir. Buradaki değerlendirmelerin doğruluğu, güncelliği ya da eksiksizliği garanti edilmez. Finansal kararlar almadan önce kendi araştırmanızı yapmanız ve gerektiğinde yetkili bir uzman veya danışmana başvurmanız önerilir. Bu metindeki bilgiler doğrultusunda gerçekleştirilecek işlemlerin sonuçlarından platformumuz sorumlu tutulamaz.