
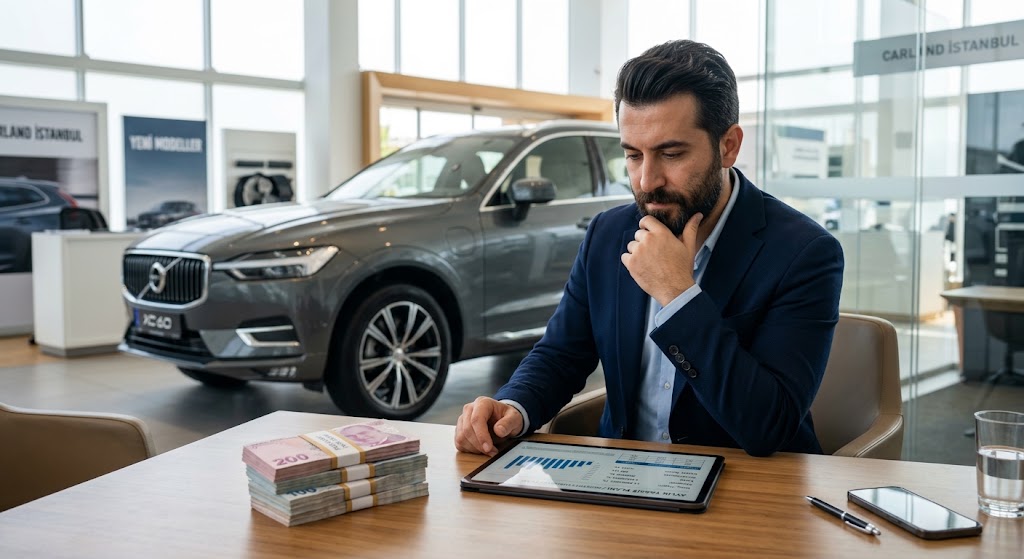
Elinizde uzun süredir biriktirdiğiniz veya eski aracınızı satarak elde ettiğiniz 800 bin TL nakit var. Gözünüze kestirdiğiniz o şık aracın fiyatı ise 1.6 Milyon TL. Cebinizdeki para arabanın tam yarısına yetiyor. Kalan tutarı tamamlamak için önünüzde kocaman bir finansal yol ayrımı duruyor: Banka şubesine gidip klasik bir taşıt kredisi mi çekmeli, yoksa doğrudan otomobil bayisinin veya galerinin sunduğu finansman seçeneklerine mi yönelmeli?
İşte bütçesini doğru yönetmek isteyen tüketicilerin 2026 yılında en sık başvurduğu yarı peşin yarı taksitli araç alım modelleri, tam da bu ikilem üzerine kuruludur. Çünkü paranın maliyetinin ve enflasyonun her gün değiştiği bir ekonomide, doğru finansman yöntemini seçmek size binlerce lira tasarruf ettirir.
OtoFinansLab olarak, “Sıradan Vatandaş”ın faiz, rehin ve senet karmaşasından duyduğu endişeyi çok iyi anlıyoruz. Bu rehberde “Bilge” bir stratejik yatırımcı gözüyle, bayi finansmanı ile banka kredisi arasındaki farklar nelerdir, BDDK peşinat sınırları sizi nasıl etkiler ve gizli masraflardan nasıl kaçınırsınız sorularını veri odaklı bir matematikle masaya yatırıyoruz.
Yarısı Cebinizde, Yarısı Kredide: Finansman Stratejisi Nasıl Kurulur?
Çoğu kişi araba alırken “Borcum olmasın, kafam rahat etsin” diyerek elindeki tüm nakdi arabaya bağlamaya eğilimlidir. Ancak finansal okuryazarlığı yüksek bir yatırımcı için yarısı peşin araba almak genellikle çok daha stratejik bir hamledir.
Bunun temel sebebi “Fırsat Maliyeti” kavramıdır. Eğer kalan 800 bin TL için bulduğunuz peşinatlı araç kredisi veya bayi kampanyasının faiz oranı, paranızı farklı bir yatırım aracında (mevduat, fon, borsa) değerlendirdiğinizde elde edeceğiniz getiriden düşükse; kredili alım yapmak her zaman daha kârlıdır. Yani cebinizdeki nakdi işte veya yatırımda tutarken, aracın taksitlerini o yatırımın getirisiyle ödemek 2026 yılının en akıllıca mobilite çözümüdür. Peki bu stratejiyi kurarken hangi kapıyı çalmalısınız?
Banka Kredisi (Taşıt Kredisi): Geleneksel ve Güvenilir Yol
Kalan tutarı finanse etmek için akla ilk gelen yöntem klasik banka kredisi kullanmaktır. Bankalar, şeffaf süreçleri ve devlet güvencesindeki yapılarıyla en güvenilir limandır. Ancak bankaların kuralları katıdır ve herkese kredi dağıtmazlar.
2026 BDDK Taşıt Kredisi Peşinat ve Vade Sınırları
Bankadan kredi çekerken kuralları banka değil, Bankacılık Düzenleme ve Denetleme Kurumu (BDDK) koyar. BDDK taşıt kredisi peşinat oranları 2026 güncellemelerine göre, alacağınız aracın fatura veya kasko değerine göre ne kadar peşinat vereceğiniz ve borcu kaç aya böleceğiniz kanunla sabittir.
Örneğin (2026 yılı referans limitlerine göre):
- Fatura değeri 1.6 Milyon TL’ye kadar olan araçlarda %70’ine kadar kredi çekebilirsiniz (Yani %30 peşinat yeterlidir) ve vade 48 aydır.
- Fatura değeri 1.6 Milyon TL ile 3 Milyon TL arasında olan araçlarda kredi kullanım oranı %50’ye düşer (Aracın tam yarısını peşin vermek zorundasınız) ve vade 36 ayla sınırlanır.
Kredi çekerken yaş, gelir durumu ve aracın yaşı gibi diğer hayati bankacılık kriterlerini nasıl aşacağınızı öğrenmek için şu rehberimize mutlaka göz atın:
👉 İlgili Rehber: Taşıt Kredisi Şartları 2026: Gelir, Yaş, Araç Yaşı Kriterleri
Banka Kredisinin Gizli Masrafları (Hayat Sigortası ve Dosya Masrafı)
Bankaların vitrinde sunduğu taşıt kredisi faizleri her zaman buzdağının sadece görünen kısmıdır. 800 bin TL kredi çektiğinizde, banka sizden “Kredi Tahsis Ücreti” (dosya masrafı) keser. Ayrıca vadeniz boyunca yüksek tutarlı “Hayat Sigortası” yaptırmanızı neredeyse zorunlu tutar. Kredili araçlarda kasko yaptırmak da bankanın rehin şartlarından biridir. Aylık taksitinizi hesaplarken sadece faize değil, cebinizden çıkacak bu toplam sahip olma maliyetine (TCO) bakmanız gerekir.
Bayi Finansmanı (In-House Credit) ve Senetli Satış Modelleri
Son yıllarda otomotiv markaları ve büyük kurumsal galeriler, bankaların katı kurallarını aşmak için kendi içlerinde veya çözüm ortaklarıyla yepyeni sistemler kurdu. Bayi finansmanı, banka şubesine gitmeden, aracı beğendiğiniz masada kredinizin onaylandığı son derece pratik bir yoldur. Ancak bu dünyanın içinde hem devasa fırsatlar hem de büyük riskler barınır.
Kredi Notu Düşük Olanlar İçin Can Simidi: Senetle Araç Alımı
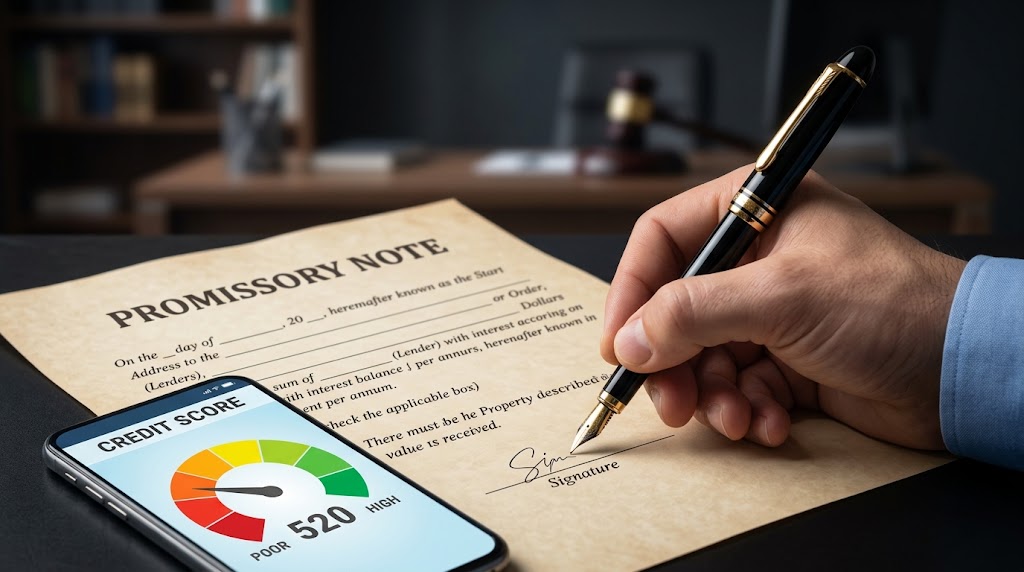
Eğer geçmişte kredi kartı borcunuzu geciktirdiyseniz, yasal takibe düştüyseniz veya bankalarla hiç çalışmadığınız için Findeks puanınız düşükse, bankadan taşıt kredisi almanız imkansıza yakındır. İşte kredi çıkmayanlara araç finansmanı sağlayan sistem, kurumsal galerilerin sunduğu senetle araba satışı modelidir.
Bu sistemde genellikle aracın %30 veya %50’sini peşin verirsiniz. Kalan tutar için (Örn: 800 bin TL) galeri veya aracı finansman şirketi size senet yapar. Borcu 12, 24 veya 36 aya bölerler.
Ancak burada çok acı bir gerçek vardır: Risk yüksek olduğu için uygulanan vade farkı (gizli faiz), banka faizlerinin çok üzerindedir. Araç üzerine sıkı bir rehin konur, bazen GPS takip cihazı takılır ve taksitleri aksattığınız an araca el konma süreci bankalara göre çok daha acımasız ve hızlı işler.
Kredi sicili bozuk olanların başvurduğu bu yöntemde sözleşme tuzaklarına düşmemek için hazırladığımız özel güvenlik rehberini okumadan asla senet imzalamayın:
👉 İlgili Rehber: Senetle Araba Almak 2026: Riskler, Sözleşme Maddeleri, Güvenlik Kontrolü
Sıfır Araçlarda “0 Faizli” Bayi (Marka) Kredileri Gerçek mi?

Bayilerin sunduğu en tatlı illüzyon ise “Yarısı peşin, kalanı 12 ay %0 faiz” kampanyalarıdır. Sıfır bir araç alırken satış temsilcisi size bu teklifle geldiğinde o an piyango vurmuş gibi hissedersiniz. Peki 0 faizli bayi kredisi şartları gerçekten bedava bir para mı sunar?
Finans dünyasında bedava para yoktur. O “%0 faiz”, aracın liste fiyatının içine çoktan gizlenmiştir.
- Senaryo: Aracın liste fiyatı 1.6 Milyon TL’dir. Bayi size “800 bin peşin, 800 bin TL’ye 12 ay sıfır faiz” teklif eder.
- Gerçek: Eğer satıcıya “Ben krediyi istemiyorum, 1.6 Milyon’u nakit, tek seferde masaya koyuyorum” derseniz, satıcı büyük ihtimalle size 100-150 bin TL civarında nakit alım indirimi yapacak ve aracı 1.45 Milyon TL’ye bırakacaktır.
İşte o aradaki 150 bin TL’lik indirim hakkınızdan vazgeçmeniz, aslında sıfır faizli sandığınız o kredinin peşin ödediğiniz gizli faizidir. Bu pazarlık oyununu bozmak ve gerçek faiz maliyetini hesaplamak için bayi ile banka matematiğini çarpıştırdığımız şu dosyamızı mutlaka inceleyin:
👉 İlgili Rehber: 0 Km Araç Kredisi 2026: Bayi Kampanyası mı Banka Kredisi mi?
Bayi Finansmanı vs Banka Kredisi: Matematiksel Karşılaştırma Tablosu
Kararınızı kolaylaştırmak için 800 Bin TL kredi (finansman) ihtiyacı üzerinden 24 aylık bir senaryoyu karşılaştıralım (Tablodaki oranlar 2026 projeksiyonlarına dayalı stratejik bir örnektir):
| Karşılaştırma Kriteri | Banka Taşıt Kredisi | Sıfır Araç Bayi Kampanyası (%0 Faiz) | İkinci El Senetli Sistem |
| Ön Şartlar | Yüksek Findeks notu, belgelenebilir gelir. | Yüksek Findeks notu. Sadece belirli sıfır modellerde. | Düşük kredi notu kabul edilir. Gelir belgesiz olabilir. |
| Görünür Faiz / Vade Farkı | Aylık Örn: %3.50 – %4.00 | Aylık %0 (Sadece kısa vadelerde) | Aylık Örn: %5.50 – %7.00 (Vade farkı olarak eklenir) |
| Gizli Maliyetler | Hayat sigortası, kredi tahsis ücreti. | Nakit alım indiriminden (Örn: 150.000 TL) vazgeçmek. | Dosya masrafı, bazen GPS cihazı bedeli, yüksek kasko şartı. |
| Rehin (İpotek) Durumu | Borç bitene kadar E-Devlet üzerinden satılamaz rehni konur. | Borç bitene kadar rehinlidir. | Ağır sözleşmeli rehin. Taksit gecikmesinde anında el koyma riski. |
| İşlem Hızı | 1-2 iş günü sürer. Şubeye gitmek gerekebilir. | Bayide çayınızı içerken 30 dakikada onaylanır. | Galeride saatler içinde sonuçlanır. |
OtoFinansLab Son Söz: Hangi Yolu Seçmelisiniz? (Karar Matrisi)
Yarı peşin yarı taksitli araç alım modelleri arasında kaybolmamak için cebinizdeki paraya ve sicilinize göre bir rota çizmelisiniz.
- Findeks Notu Yüksek, Sıfır Araç Alan Stratejik Yatırımcılar: Eğer sıfır bir araç alıyorsanız, önce bayiden aracın “Tamamı Nakit” fiyatını öğrenin. Nakit indirim tutarı, bankanın sizden isteyeceği toplam faizden daha düşükse bayi finansmanı (kampanyalı kredi) kullanın. Eğer nakit indirim çok büyükse, parayı bankadan çekip bayiye nakit ödemek daha kârlıdır.
- İkinci El Araç Alan Düzenli Gelir Sahipleri: İkinci el alımında adresiniz her zaman klasik banka kredisi olmalıdır. Dışarıdaki alternatif finansman şirketlerinin oranları, bankaların standart taşıt kredisi faizlerinin genellikle üzerindedir.
- Kredi Notu Düşük Olanlar (Sicili Bozuklar): Sizin için tek yol kurumsal şirketler üzerinden senetle araba almaktır. Ancak burada ödeyeceğiniz vade farkının devasa boyutlarda olacağını ve taksitleri bir gün bile aksattığınızda aracın çekiciyle altınızdan alınabileceğini bilerek, bütçenizi zora sokmayacak limitlerde borçlanmalısınız.
Paranızın yarısını araca, yarısını akıllıca seçilmiş bir finansman modeline ayırdığınızda, otomobil sadece bir ulaşım aracı olmaktan çıkar; enflasyona karşı korunan bir yatırım aracına dönüşür.
Sıkça Sorulan Sorular (SSS)
Yarı peşin yarı taksit araba almak mantıklı mı?
Evet, özellikle enflasyonun yüksek olduğu veya paranızı ticarette/mevduatta değerlendirme imkanınızın olduğu dönemlerde son derece mantıklıdır. Elinizdeki nakdin tamamını değer kaybeden bir araca bağlamak yerine, paranın bir kısmını yatırımda tutup aracı krediyle finanse etmek nakit akışınızı güçlendirir.
Bayi finansmanı ile banka kredisi arasındaki farklar nelerdir?
Bayi finansmanı (marka kredileri) genellikle anahtar teslim sürecini hızlandırmak için sadece aracı satan bayide anında kullandırılır ve bazen %0 gibi sübvanse edilmiş (bayi tarafından faizi karşılanmış) oranlar sunar. Banka kredisi ise şubeden veya mobilden başvurulan, standart piyasa faizlerinin işlediği ve hayat sigortası gibi ek şartlar barındıran daha geleneksel bir süreçtir.
Senetle araba alırken nelere dikkat etmeliyim?
En önemlisi muhatabınızın kurumsal bir şirket (BDDK lisanslı tasarruf veya finansman şirketi, büyük kurumsal galeriler) olduğundan emin olmaktır. Merdiven altı galerilerde imzalatılan boş senetler hayatınızı karartabilir. Sözleşmedeki gecikme faizi oranlarına, aracın üzerine konan rehnin şartlarına ve aracın kasko zorunluluğunun kim tarafından belirlendiğine çok dikkat edin.
Bayi kredilerinde hayat sigortası zorunlu mu?
Markaların kendi içlerinde kurdukları finansman sistemlerinde veya %0 faizli kampanyalarında genellikle bankalardaki gibi hayat sigortası zorunluluğu aranmaz. Bu da TCO (Toplam Sahiplik Maliyeti) hesaplanırken bayi kredisini banka kredisine göre bir adım daha avantajlı hale getirir.
Bu içerikte yer alan tüm bilgiler yalnızca genel nitelikte bilgilendirme amacı taşır ve herhangi bir şekilde yatırım tavsiyesi, finansal yönlendirme veya alım-satım önerisi olarak değerlendirilmemelidir. Buradaki değerlendirmelerin doğruluğu, güncelliği ya da eksiksizliği garanti edilmez. Finansal kararlar almadan önce kendi araştırmanızı yapmanız ve gerektiğinde yetkili bir uzman veya danışmana başvurmanız önerilir. Bu metindeki bilgiler doğrultusunda gerçekleştirilecek işlemlerin sonuçlarından platformumuz sorumlu tutulamaz.