
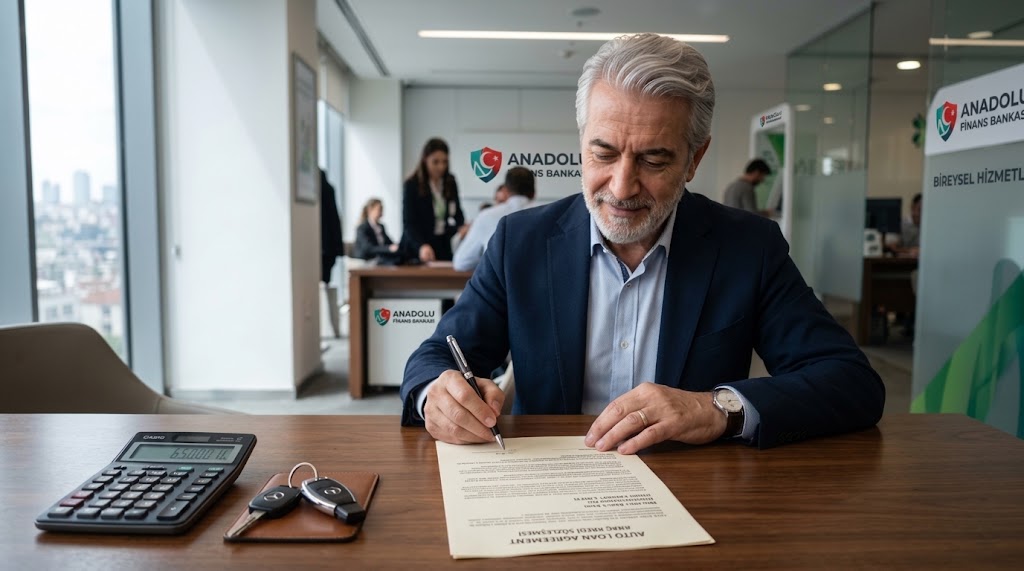
Yıllarca çalıştınız, ürettiniz, mesailere kaldınız ve nihayet o hak ettiğiniz emeklilik günlerine ulaştınız. Artık sabah alarmıyla uyanmak yerine, eşinizle veya torunlarınızla rahatça seyahat edebileceğiniz, yolda sizi yormayacak güvenli bir otomobilin hayalini kuruyorsunuz. Beğendiğiniz aracı bulup heyecanla banka şubesinden içeri adım attığınızda ise genellikle soğuk bir bankacılık duvarına çarparsınız: “Yaşınızdan dolayı kredinizi onaylayamıyoruz” veya “Krediniz onaylandı ama hayat sigortası priminiz 40.000 TL tutuyor.”
Bir yanda düzenli yatan SGK maaşınız, diğer yanda finansal sistemin yaş bariyerleri… Peki, bu denklemi kendi lehinize nasıl çevireceksiniz?
OtoFinansLab olarak, vatandaşın banka şubesinde yaşadığı bu hayal kırıklığını çok iyi anlıyoruz. Bu yüzden rehberimizde sadece şikayet etmiyor; “Bilge” bir stratejik yatırımcı edasıyla bankaların uyguladığı gizli formülleri çözüyoruz. 2026 yılında emeklilere özel taşıt kredisi alırken yaş sınırlarını nasıl aşacağınızı, yüksek sigorta primlerinden nasıl kurtulacağınızı ve emekli araç kredisi kullanırken bankaları kendi kurallarıyla nasıl yeneceğinizi tüm şeffaflığıyla anlatıyoruz.
Emekli Maaşıyla Araç Sahibi Olmak: Bankaların Gözünden Emekli Profili
Bir banka müdürünün masasına oturduğunuzda, sistem sizi “Emekli” olarak değil, bir “Risk Skoru” olarak görür. Aslında bankacılık sektörü için emekliler, dünyanın en sevilen müşteri profilidir. Neden mi? Çünkü devlet garantili, her ay günü gününe yatan, asla gecikmeyen bir SGK maaşınız vardır. Yani banka için “Bu ay maaş alamazsa krediyi ödeyemez” riski sıfırdır.
Ancak iş taşıt kredisi yaş sınırı ve aktüerya (sigorta) matematiğine geldiğinde, o risksiz ve sevilen müşteri profili aniden “Yüksek Riskli” kategoriye düşer. Banka, krediyi geri ödeme niyetinizden zerre şüphe duymaz; bankanın tek korkusu “vade süresi içindeki hayati riskler”dir. Bu yüzden banka yaş sınırı kurallarını inanılmaz derecede katı uygular. İşin sırrı, bankanın bu korkusunu doğru finansal hamlelerle yatıştırmaktır.
Taşıt Kredilerinde Kritik Engel: Yaş Sınırı Nasıl Hesaplanır?
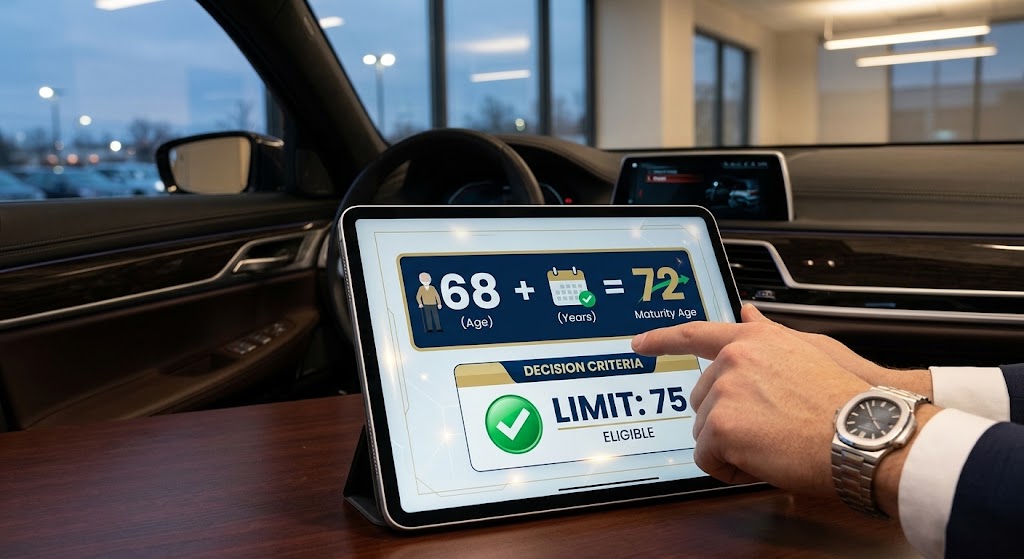
Türkiye’deki bankaların kredi verirken kullandığı standart, ancak çoğu tüketicinin yanlış bildiği bir formül vardır. Kredi başvurusu yaptığınız günkü yaşınız tek başına bir anlam ifade etmez. Banka her zaman geleceği, yani borcun biteceği günü hesaplar.
70, 75 ve 80 Yaş Kuralı (Müşteri Yaşı + Vade Formülü)
Bankalar genellikle taşıt kredilerinde üst sınırı 70, 75 veya bazı istisnai kurumlarda 80 yaş olarak belirler. Ancak bu sınır, başvuru anındaki yaşınız değil; “Kredi bittiğindeki yaşınız” olmak zorundadır.
Hesaplama Formülü: Müşterinin Güncel Yaşı + Kredi Vadesi (Yıl Cinsinden) ≤ Bankanın Maksimum Yaş Sınırı
Gelin bunu somutlaştıralım:
- Siz şu an 68 yaşındasınız. Bankanın kredi yaş sınırı ise 70.
- Gidip 48 ay (4 yıl) vadeli bir kredi isterseniz, banka şu hesabı yapar: 68 + 4 = 72.
- Sonuç (72), bankanın limiti olan 70’i aştığı için sistem başvurunuzu otomatik olarak reddeder.
- Ancak aynı bankadan 24 ay (2 yıl) vadeli kredi isterseniz hesap değişir: 68 + 2 = 70. Limit aşılmadığı için krediniz onaylanır.
Bankaların bu sıkı kurallarının arkasında yatan BDDK mevzuatlarını, araç yaşı sınırlamalarını ve gelir belgeleme şartlarını tüm detaylarıyla incelediğimiz rehberimize bakmadan bankaya gitmeyin: 👉 İlgili Rehber: Taşıt Kredisi Şartları 2026: Gelir, Yaş, Araç Yaşı Kriterleri
Hayat Sigortası Primlerindeki Yaş Çarpanı (Gizli Maliyet)
Diyelim ki yaş formülünü tutturdunuz ve krediniz onaylandı. İşte asıl finansal tuzak burada, masanıza konan “Hayat Sigortası” poliçesinde başlar. Kredi çekerken hayat sigortası yaş sınırı ve prim tutarları, müşterinin yaşına göre eksponansiyel (katlanarak) artar.
35 yaşındaki bir çalışan 500.000 TL taşıt kredisi çektiğinde banka ondan 3 yıllık hayat sigortası için sadece 3.000 TL keser. Ancak 67 yaşındaki bir emekli aynı 500.000 TL’yi çektiğinde, artan yaş riski nedeniyle sigorta şirketi 30.000 TL ila 40.000 TL arasında devasa bir prim talep eder. Banka size %2.50 gibi çok cazip bir faiz sunmuş olabilir, ancak bu 40.000 TL’lik sigorta kesintisini toplam maliyete (TCO) eklediğinizde, gerçek faiz oranınızın çok daha yüksek olduğunu görürsünüz. Yüksek sigorta masraflarından yasal olarak nasıl kurtulacağınızı ve iade süreçlerini şu makalemizde derinlemesine inceledik: 👉 İlgili Rehber: Taşıt Kredisi Sigorta Şartı: Hayat Sigortası Zorunlu mu, İptal Edilebilir mi?
2026 Emeklilere Özel Taşıt Kredisi Kampanyaları Neler Sunuyor?
Tüm bu zorluklara rağmen, bankalar SGK pastasından pay almak için rekabet eder ve emeklilere özel taşıt kredisi kampanyaları 2026 paketlerini devreye sokar. Eğer maaşınızı o bankaya taşırsanız veya mevcut maaş müşterisiyseniz, masadaki pazarlık gücünüz artar.
2026 yılında öne çıkan kampanya avantajları şunlardır:
- Tahsis Ücreti (Dosya Masrafı) İndirimleri: Çoğu kamu bankası (Ziraat, Vakıf, Halkbank) ve büyük özel bankalar, maaş müşterisi olan emeklilerden binde 5’lik kredi tahsis ücretini almaz veya yarı yarıya indirir.
- Esnek Ödeme Seçenekleri: Emekli maaşını 3 ayda bir (üçer aylık dilimler halinde) alanlar için, her ay taksit ödemek yerine “3 ayda bir ödemeli” taşıt kredisi planları sunulur. Bu, nakit akışınızı bozmadan borç ödemenizi sağlar.
- Özel Faiz İndirimleri: Emekli maaşına göre taşıt kredisi hesaplama tablolarında, maaş müşterilerine standart piyasa faizinin genellikle 0.10 ila 0.20 puan altında, daha uygun oranlar tanımlanır.
65 Yaş Üstü Sürücüler İçin Kredi Alımını Kolaylaştıran Stratejiler
Sistemin sizi yaşınızdan dolayı reddetmesini veya on binlerce lira sigorta primi kesmesini çaresizce kabullenmek zorunda değilsiniz. 65 yaş üstü araç kredisi veren bankalar arasında gezinirken şu stratejik adımları atarak süreci kendi lehinize çevirebilirsiniz.
Genç Bir Kefil veya Ortak Kredi (Müşterek Borçlu) Kullanımı
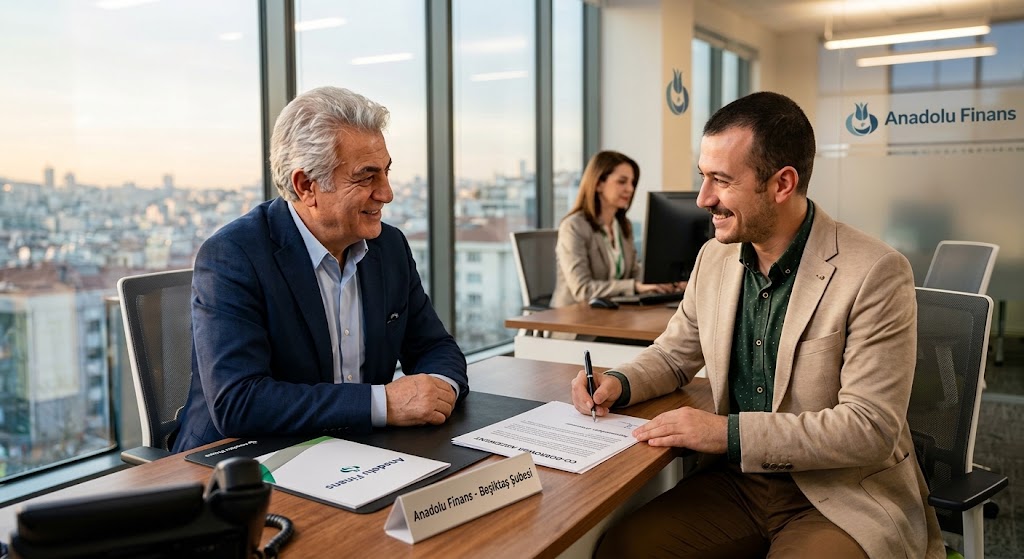
Eğer banka yaş sınırına takılıyorsanız uygulayacağınız en güçlü yöntem “Ortak Kredi” kullanmaktır. Düzenli geliri olan ve SGK’lı çalışan genç bir aile bireyini (oğlunuz, kızınız veya eşiniz) krediye “Müşterek Borçlu” veya sağlam bir kefil olarak eklerseniz, bankanın risk algoritması aniden rahatlar.
Banka, asıl borçlu olarak genç ve çalışan kişiyi, garantör olarak da sizin emekli maaşınızı baz alır. Böylece hem kredi onaylanır hem de hayat sigortası genç kişi üzerinden yapılacağı için o korkunç 40.000 TL’lik prim masrafı anında 3.000 TL seviyelerine düşer. Kefalet sisteminin hukuki sorumluluklarını ve bankaların kefilden istediklerini adım adım anlattığımız rehberimiz bu süreçte el feneriniz olacaktır: 👉 İlgili Rehber: Kefil ile Taşıt Kredisi 2026: Sorumluluklar ve Risk Yönetimi
Peşinatı Yüksek Tutarak Vadeyi Kısaltmak
Emekli kredi kampanyaları değerlendirilirken yapılan en büyük hata, taksitleri düşük tutmak için vadeyi 48 aya (maksimum limite) uzatmaktır. Vade uzadıkça hem formüldeki (Yaş + Vade) yaş sınırına daha çok yaklaşırsınız hem de sigorta şirketinin aldığı risk süresi uzadığı için hayat sigortası primi katlanarak artar.
Elinizdeki birikimi (peşinatı) olabildiğince yüksek tutun. Kalan tutar için 48 ay yerine 12 veya 18 ay gibi kısa vadeli bir finansman seçin. Vade kısaldığında hayat sigortası primi dramatik şekilde düşer ve toplam geri ödemenizde muazzam bir tasarruf sağlarsınız.
OtoFinansLab Son Söz: Emeklilikte Finansal Konforunuzu Planlayın
Emekli otomobil kredisi şartları, sadece tabelada yazan düşük faiz oranlarından ibaret değildir. “Bilge” bir stratejik yatırımcı, taşıt kredisi çekerken buzdağının altındaki o devasa hayat sigortası primlerini, yaş sınırlamalarını ve toplam sahip olma maliyetini (TCO) hesaplayan kişidir.
Emekli maaşınız sizin en büyük finansal güvencenizdir. Bankaya giderken bu gücü doğru kullanın. Maaşınızı taşıma kozunu masaya koyun, yaş sınırını aşmak için vadeyi kısaltın veya genç bir müşterek borçlu ile sigorta masrafını bertaraf edin. Unutmayın; doğru planlanmış bir finansman, size sadece yeni bir otomobil değil, huzurlu ve kaygısız yolculuklar satın alır.
Sıkça Sorulan Sorular (SSS)
Emekli maaşımın ne kadarıyla taşıt kredisi taksiti ödeyebilirim? Bankalar, yasal mevzuatlar gereği aylık kredi taksitlerinizin toplamının (diğer mevcut kredileriniz dahil), belgelenebilir aylık net gelirinizin (emekli maaşınızın) yarısını (%50’sini) geçmesini istemez. Örneğin, 30.000 TL emekli maaşınız varsa ve başka borcunuz yoksa, aylık taksiti en fazla 15.000 TL olan bir taşıt kredisi kullanabilirsiniz.
80 yaşındaki biri araç kredisi çekebilir mi? Geleneksel bankacılık kuralları gereği 80 yaşında tek başınıza taşıt kredisi çekmeniz neredeyse imkansızdır. Bankaların “Yaş + Vade” sınırı genellikle 70-75 bandındadır. Ancak düzenli geliri olan genç bir müşterek borçlu (ortak başvuru sahibi) veya çok sağlam bir teminat (örneğin gayrimenkul ipoteği) sunarak bazı özel finansman şirketlerinden kısa vadeli kredi onayı alınabilir.
Emeklilere taşıt kredisinde hayat sigortası zorunlu mu? Kanunen taşıt kredilerinde hayat sigortası yaptırmak zorunlu değildir. Tüketici Kanunu size sigortasız kredi kullanma hakkı tanır. Ancak bankalar, özellikle ileri yaş gruplarında riski almak istemediği için hayat sigortasını “kredi onay şartı” olarak fiilen önünüze sürer. Sigortayı iptal ettirmeniz durumunda bankanın kredinin faiz oranını yükseltme (kampanyasız orana çekme) hakkı sözleşmelerde yer alır.
Maaş aldığım banka dışında bir bankadan emekli kredisi çekebilir miyim? Evet, çekebilirsiniz. Emekli maaşınızı e-Devlet üzerinden dilediğiniz bankaya taşıma özgürlüğüne sahipsiniz. Eğer farklı bir banka daha düşük taşıt kredisi faizi veya daha az sigorta primi sunuyorsa, krediyi o bankadan kullanıp maaşınızı da o bankaya taşıyarak (promosyon hakkınızı da alarak) avantajlı bir anlaşma yapabilirsiniz.
Bu içerikte yer alan tüm bilgiler yalnızca genel nitelikte bilgilendirme amacı taşır ve herhangi bir şekilde yatırım tavsiyesi, finansal yönlendirme veya alım-satım önerisi olarak değerlendirilmemelidir. Buradaki değerlendirmelerin doğruluğu, güncelliği ya da eksiksizliği garanti edilmez. Finansal kararlar almadan önce kendi araştırmanızı yapmanız ve gerektiğinde yetkili bir uzman veya danışmana başvurmanız önerilir. Bu metindeki bilgiler doğrultusunda gerçekleştirilecek işlemlerin sonuçlarından platformumuz sorumlu tutulamaz.