
Beğendiğiniz o aracı buldunuz, satıcıyla el sıkıştınız, iş sadece parayı denkleştirmeye kaldı. Ancak bankaya başvurduğunuzda taşıt kredisi başvurunuz reddedildi veya önünüze çıkan faiz tablosu o kadar yüksekti ki masadan kalkmak zorunda kaldınız. Yalnız değilsiniz. Kredi onay süreçlerinin zorlaştığı ve finansmana erişimin daraldığı bu dönemde, araç alımında kredi kartına taksit 2026 yılında en çok aranan ve hayat kurtaran finansal çözümlerden biri haline geldi.
Eskiden sadece küçük ev aletleri alırken kullandığımız kredi kartları, bugün yüz binlerce liralık otomobil alımlarında başrol oynuyor. Peki, galeriden araba alırken kartınızı uzattığınızda sistem nasıl çalışıyor? Yasal olarak en fazla kaç taksit yaptırabilirsiniz ve galerilerin sizden talep ettiği o “komisyon” oranları gerçekten kârlı mı?
OtoFinansLab olarak, bankaların kapısından eli boş dönenlerin veya parasını vadeli mevduatta tutup aracını taksitle almak isteyen stratejik yatırımcıların tüm sorularını yanıtlıyoruz. Gelin, kredi kartıyla araç alımının perde arkasındaki matematiği, BDDK kurallarını ve galerilerin gizli komisyon oranlarını birlikte inceleyelim.
Kredi Çıkmıyor Diye Üzülmeyin: Kredi Kartıyla Araba Almak Mantıklı Mı?
Banka şubesinden “Kredi notunuz yetersiz” veya “Gelir belgeniz bu taksitleri karşılamıyor” yanıtını almak can sıkıcıdır. Sicilinizde geçmişten kalan ufak bir gecikme bile günümüzde sistemin size kırmızı ışık yakmasına sebep oluyor. İşte tam bu noktada, kredi kartıyla araba almak hem psikolojik hem de finansal bir çıkış kapısı sunar.
Bu yöntemi mantıklı kılan iki farklı tüketici profili var:
- Kredi Sorunu Yaşayanlar: Eğer bankadan taşıt kredisi çekemiyorsanız, yüksek limitli bir veya birkaç kredi kartı, o araca ulaşmanızın tek yasal ve güvenli yoludur.
- Stratejik Yatırımcılar: Bankadan kredi çekebilme gücünüz var, ancak elinizdeki nakdi bozmak istemiyorsunuz. Paranız yüksek getirili bir yatırım fonunda veya vadeli mevduatta değer kazanırken, siz aracı kredi kartıyla alıp borcunuzu aydan aya enflasyona karşı eriterek ödemeyi seçiyorsunuz. Bazen kartın komisyon oranı, taşıt kredisi faizleri ile kıyaslandığında çok daha avantajlı bir maliyet çıkarır.
Eğer kredi kartı limitleriniz yetersiz kalıyorsa ve hala bankalarla aranız kötüyse, kredi notu düşük olanlara özel hazırladığımız alternatif yolları incelediğimiz rehberimize mutlaka göz atın:
👉 İlgili Rehber: Kredi Notu Düşük Olanlar İçin İhtiyaç Kredisiyle Araba Almanın Yasal Yolları
2026 BDDK Kredi Kartı ile Araç Alımı Taksit Sınırları (Yasal Çerçeve)
Bir galeriye gidip “Bu arabanın tamamını karttan 12 taksite bölelim” dediğinizde, galeri sahibi istese bile bunu yapamaz. Çünkü pos cihazlarının arkasında sıkı bir devlet denetimi yatar. BDDK (Bankacılık Düzenleme ve Denetleme Kurumu) enflasyonu ve bireysel borçlanmayı kontrol altında tutmak için kredi kartıyla araç alımlarına katı sınırlar getirir.
2026 yılı itibarıyla, aracın fatura (sıfır araçlar için) veya kasko değerine (ikinci el araçlar için) göre uygulanan araç alımında taksit sınırı kademelere ayrılmıştır.
Sıfır ve İkinci El Araçlarda Değere Göre Maksimum Taksit Sayıları
Aşağıdaki tablo, alacağınız aracın resmi değerine göre kartınıza yasal olarak en fazla kaç taksit yapılabileceğini gösterir:
| Aracın Fatura / Kasko Değeri (2026 Sınırları) | Kredi Kartı Maksimum Taksit Sınırı |
| 0 TL – 1.200.000 TL Arası | 12 Ay Taksit |
| 1.200.000 TL – 2.400.000 TL Arası | 6 Ay Taksit |
| 2.400.000 TL – 3.600.000 TL Arası | 3 Ay Taksit |
| 3.600.000 TL ve Üzeri | Taksit Yapılamaz (Sadece Tek Çekim) |
Not: Değerler piyasa koşullarına göre BDDK tarafından güncellenir, işlem yapmadan önce kasko değer listenizi mutlaka kontrol edin.
Bu yasal sınırların arkasındaki detayları, taşıt kredisindeki vade sınırlarıyla kart taksitlerini karşılaştırdığımız ana rehberimizde derinlemesine anlattık:
👉 İlgili Rehber: Kredi Kartı ile Araba Alınır mı? 2026 Limit, Taksit ve Komisyon Rehberi
Parçalı Ödeme (Kısmi Çekim) ve Birden Fazla Kart Kullanım Stratejisi
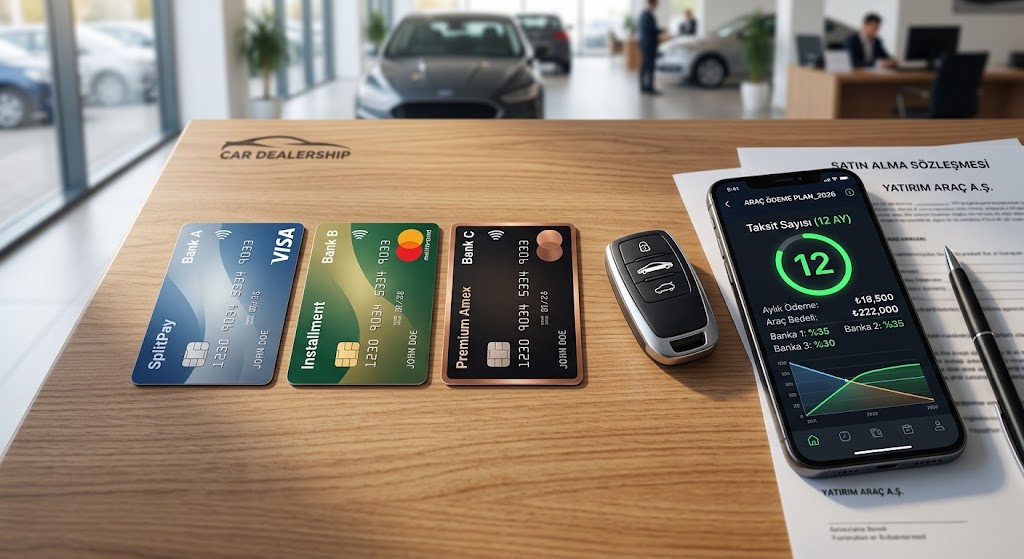
Sahada işler her zaman kağıt üzerindeki gibi pürüzsüz ilerlemez. Diyelim ki 900.000 TL’lik bir araç alacaksınız, ancak kredi kartınızın limiti sadece 300.000 TL. Bu durumda galericiler “Parçalı Çekim” (Kısmi Ödeme) yöntemini devreye sokar.
Aracın 600.000 TL’sini nakit veya havale yoluyla ödersiniz. Kalan 300.000 TL’lik kısmı için kredi kartınızı pos cihazından geçirir ve BDDK kuralları çerçevesinde 12 taksite böldürürsünüz. Hatta limitiniz yetmiyorsa, kendi adınıza veya eşinizin/ailenizin adına olan 3 farklı kredi kartından da ayrı ayrı çekim yaptırarak toplam tutarı tamamlayabilirsiniz. Bu esneklik, galeriden taksitle araba almayı geleneksel banka kredisine göre çok daha pratik bir hale getirir.
Kredi Kartına Taksit Yapan Galeriler Nasıl Çalışır? (Sistemin Perde Arkası)
İnternette ilanlara bakarken sıkça “Kredi Kartına 12 Ay Taksit İmkanı” başlıklarını görürsünüz. Kredi kartına taksit yapan galeriler 2026 yılında bu işi bir hayır kurumu mantığıyla yapmazlar. Galerinin vergi levhası ve bankalarla yaptığı ticari POS (Nokta Satış Cihazı) anlaşmaları vardır. Siz kartınızı çektiğinizde, banka o parayı galeriye hemen (veya belli bir gün sonra) öder, siz ise borcunuzu bankaya taksitler halinde ödersiniz.
Ancak burada devreye hepimizin canını sıkan o kelime girer: Komisyon.
Galerilerin Talep Ettiği “Gizli” Komisyon Oranları (Matematiksel Gerçekler)
Bir galeri size “Kredi kartına taksit yaparım ama %15 komisyon alırım” diyebilir. Bu oran galerinin kendi cebine koyduğu bir kâr değildir (çoğu zaman). TCMB (Türkiye Cumhuriyet Merkez Bankası) tarafından belirlenen azami pos komisyon oranları ve bankaların uyguladığı vade farkları bu rakamı oluşturur.
Banka, galeriye “Müşterine 12 taksit yaparsan, sana ödeyeceğim ana paradan %14 kesinti yaparım” der. Galeri de doğal olarak bu maliyeti aracın fiyatının üzerine ekler ve sizden tahsil eder. Eğer bir galeri “Sıfır Komisyon” diyorsa, çok net bir şekilde o komisyon tutarı zaten aracın ilan fiyatına baştan eklenmiştir. Ticarette sihirbazlık yoktur, sadece matematiğin farklı sunumları vardır.
Senetle Araba Almak vs. Kredi Kartına Taksit (Hangisi Daha Güvenli?)
Bankalardan kredi alamayan tüketicilerin aklına genellikle iki yöntem gelir: Ya kredi kartı kullanmak ya da senetle araç satan yerlere yönelmek. OtoFinansLab olarak çok net bir uyarı yapıyoruz: Senetle araba almak yerine kredi kartı her zaman sizin için çok daha güvenlidir.
Senetle araç aldığınızda;
- Araç üzerine satıcı tarafından “rehin” (satılamaz şerhi) konur. Borç bitene kadar araba tam anlamıyla sizin sayılmaz.
- Senetlerinizi ödemekte bir gün bile gecikseniz, sözleşmedeki ağır cezai şartlar devreye girer ve haciz tehlikesiyle karşı karşıya kalırsınız.
- Kredi kartıyla alımda ise araç tamamen sizin üstünüze geçer, ruhsatta rehin yoktur. Aracı ertesi gün bile satabilirsiniz. Borcunuz sadece bankayadır, galeriyle ilişkiniz o an kesilir.
Senet sisteminin karanlık noktalarını ve dolandırıcılık risklerini merak ediyorsanız, bu konudaki güvenlik kontrolü yazımızı okumadan imza atmayın:
👉 İlgili Rehber: Senetle Araba Almak 2026: Riskler, Sözleşme Maddeleri, Güvenlik Kontrolü
Taşıt Kredisi ile Kredi Kartı Taksit Seçeneğinin Matematiksel Kıyaslaması

Geldik işin en can alıcı noktasına: Matematik. “Bankadan kredi çeksem mi daha az öderim, yoksa galeride karta komisyon versem mi?” sorusunun cevabını somut bir örnekle verelim.
Senaryo: Aracın bedeli 1.000.000 TL. Elinizde 500.000 TL nakit var. Kalan 500.000 TL için 12 ay vadeye ihtiyacınız var.
- Seçenek A (Taşıt Kredisi): Banka size aylık %4.50 faizle 12 ay kredi veriyor.
- Seçenek B (Kredi Kartı): Galeri, 12 taksit için pos cihazı komisyonu olarak toplam %18 fark istiyor.
| Finansman Yöntemi | Finanse Edilen Tutar | Uygulanan Oran/Faiz | Aylık Taksit (Ortalama) | Toplam Geri Ödeme |
| Taşıt Kredisi (12 Ay) | 500.000 TL | Aylık %4.50 (Bileşik Faiz Etkisi) | ~ 58.500 TL | ~ 702.000 TL |
| Kredi Kartı (12 Taksit) | 500.000 TL + %18 Komisyon = 590.000 TL | Toplam %18 Sabit Komisyon | ~ 49.166 TL | 590.000 TL |
Analizin Sonucu: Banka kredisinde faiz, kalan anapara üzerinden her ay bileşik olarak hesaplanır ve üzerine BSMV/KKDF vergileri eklenir. Kredi kartında ise komisyon baştan bir kez hesaplanır ve toplam tutar dümdüz 12’ye bölünür. Bu senaryoda kredi kartı komisyonu %18 gibi ürkütücü dursa da, günün sonunda cebinizden 112.000 TL daha az para çıkmasını sağlar. Rakamlar yalan söylemez; her zaman toplam geri ödeme tutarlarını yan yana koyarak karar verin.
KOBİ ve Esnaflar İçin Şirket (Ticari) Kredi Kartı Avantajları
Buraya kadar anlattığımız katı BDDK taksit sınırları, “Bireysel” kredi kartları için geçerlidir. Eğer vergi levhanız varsa, şahıs şirketi, esnaf veya KOBİ sahibiyseniz oyunun kuralları tamamen değişir.
Ticari (Şirket) kredi kartları, ticari hayatın nakit akışını kolaylaştırmak amacıyla BDDK’nın kısıtlamalarından büyük ölçüde muaftır. Kredi kartına taksit yapan galeriler, ticari bir kredi kartı sunduğunuzda aracın kasko değerine bakmaksızın (3.600.000 TL’nin üzerinde olsa bile) bankanızın anlaşmasına göre 12, hatta bazı durumlarda 18 aya kadar taksit yapabilir.
Üstelik aracın alımında ödediğiniz pos komisyonu, tıpkı ticari kredi faizleri gibi şirket muhasebenizde doğrudan “finansman gideri” olarak gösterilebilir. Bu sayede ödediğiniz komisyonun bir kısmını yıl sonunda kurumlar vergisi veya gelir vergisinden düşerek dolaylı bir vergi avantajı elde edersiniz. Ticari kart, KOBİ’ler için araç finansmanında banka prosedürlerine takılmadan hızlıca hareket etmenin en güçlü silahıdır.
OtoFinansLab Son Söz: Kartla Araç Alırken Nelere Dikkat Edilmeli?
Kredi kartı ile otomobil almak; esnekliği, hızı ve aracın üzerinde rehin olmaması gibi avantajlarıyla 2026’nın en pragmatik yöntemidir. Ancak bu yöntemi kullanırken duygusal değil, analitik davranmalısınız:
- Komisyonu Pazarlık Edin: Galerinin söylediği komisyon oranını hemen kabul etmeyin. Kartınızın ait olduğu bankanın o galeriyle özel bir kampanyası (örneğin “Bonus kartlara +3 taksit ücretsiz”) olabilir.
- Limiti Kontrol Edin: Galeride ödeme yaparken kartınızın provizyonda kalması can sıkıcıdır. İşlem öncesi bankanızın mobil uygulamasından tek çekim ve taksitli işlem limitlerinizi mutlaka teyit edin.
- Kredi ile Kıyaslayın: Asla “komisyon oranı” ile “kredi faiz oranını” birbirine karıştırmayın. Komisyon tek seferlik bir oranken, kredi faizi aylıktır. Bankanızdan kredi kapama toplam tutarını alın, galerinin size verdiği komisyonlu toplam tutarla kıyaslayın. Hangi rakam küçükse, o masaya oturun.
Sıkça Sorulan Sorular (SSS)
Araba alırken kredi kartına en fazla kaç taksit yapılıyor?
2026 BDDK düzenlemelerine göre bireysel kartlarda bu süre aracın değerine göre değişir. 1.2 Milyon TL’ye kadar olan araçlarda maksimum 12 ay, 1.2 Milyon – 2.4 Milyon TL arasında 6 ay, 2.4 Milyon – 3.6 Milyon TL arasında ise en fazla 3 ay taksit yapılabilir. Ticari kartlarda ise limitler bankaya göre esneyip 12-18 aya çıkabilir.
Kredi kartı limitim yetmiyor, nakit avans çekip araba alabilir miyim?
Nakit avans çekmek mümkündür ancak kredi kartından taksitli işlem yapmakla aynı şey değildir. Nakit avansın aylık faiz oranları genellikle çok daha yüksektir ve vadeleri daha kısadır. Ayrıca yüksek tutarlı nakit avans işlemleri bankaların risk algoritmalarına takılarak reddedilebilir. POS cihazından “ürün satışı” gibi geçmek her zaman daha masrafsızdır.
Galeriler kredi kartı komisyonunu kime yansıtır, yasal mı?
Ticari hayatta galerinin pos cihazı kullanımından doğan kesintiyi fiyata yansıtması serbest piyasa koşullarında standart bir uygulamadır. Burada önemli olan, bu farkın size işlem öncesinde şeffaf bir şekilde söylenmesidir. Çoğu galeri, nakit fiyatı düşük tutup kartlı alımda komisyonu üzerine ekleyerek fiyatlandırır.
Şahıstan (sahibinden) araba alırken kredi kartı geçer mi?
Normal şartlarda şahısların pos cihazı olmadığı için doğrudan kredi kartıyla ödeme yapamazsınız. Ancak piyasada bazı aracı ödeme sistemleri ve fintech platformları, alıcı ile satıcı arasına girerek belirli bir komisyon karşılığında şahıstan araç alımını kredi kartıyla (taksitlendirerek) finanse etmenize olanak tanımaktadır. Bu sistemlerde güvenli ödeme altyapısı kullanıldığından emin olmalısınız.
Bu içerikte yer alan tüm bilgiler yalnızca genel nitelikte bilgilendirme amacı taşır ve herhangi bir şekilde yatırım tavsiyesi, finansal yönlendirme veya alım-satım önerisi olarak değerlendirilmemelidir. Buradaki değerlendirmelerin doğruluğu, güncelliği ya da eksiksizliği garanti edilmez. Finansal kararlar almadan önce kendi araştırmanızı yapmanız ve gerektiğinde yetkili bir uzman veya danışmana başvurmanız önerilir. Bu metindeki bilgiler doğrultusunda gerçekleştirilecek işlemlerin sonuçlarından platformumuz sorumlu tutulamaz.