Bir sabah uyandınız, uzun süredir hayalini kurduğunuz o arabayı almak için bütçenizi denkleştirdiniz ve heyecanla bankanın yolunu tuttunuz. Ancak müşteri temsilcisi ekrana bakıp o soğuk cümleyi kurdu: “Maalesef kredi notunuz yetersiz olduğu için başvurunuzu onaylayamıyoruz.” Belki geçmişte unuttuğunuz ufak bir kredi kartı borcu, belki öğrenciyken takıldığınız bir KYK kredisi, belki de daha önce bankalarla hiç çalışmadığınız için kredi notunuzun sıfır çıkması… Sebep ne olursa olsun, bankadan o onayı alamamak hevesinizi kırmasın.
Finansal dünyada her sorunun matematiksel ve yasal bir çözümü var. 2026 yılı itibarıyla daralan kredi hacimleri ve yükselen banka faizleri, sadece kredi sicili bozuk olanları değil, birçok alıcıyı alternatif yollara itiyor. İşte tam bu noktada senetle araba alma modeli devreye giriyor. Peki, bankaların sırt çevirdiği birine kim, neden güvendiği bir aracı teslim eder? Bu sistemde aylık ödemeler bütçenizi nasıl etkiler ve en önemlisi dolandırılmadan, güvenilir yollarla kredisiz araba sahibi olmak mümkün mü?
Gelin, üstten bakan karmaşık finansal terimleri bir kenara bırakalım. Sizinle aynı masaya oturup, mali durumunuza ve yaşam tarzınıza en uygun çözümü matematiksel verilerle masaya yatıralım.
Kredi Sicili Bozuk Biri Arabayı Nasıl Alır? (Bankasız Bir Çıkış Yolu)
Bankalar kredi verirken geçmişinize bakar, Findeks notunuzu puanlar ve riski hesaplar. Eğer puanınız 1100’ün altındaysa veya sıfırsa sistem otomatik ret verir. Ancak otomotiv sektöründeki bazı kurumsal firmalar ve büyük galeriler, sizin geçmişinize değil, doğrudan satın alacağınız araca güvenir.
Kredi Notum Düşük: 2026’da Arabayı Nasıl Alırım? Yasal Alternatifler başlıklı yazımızda da detaylıca anlattığımız gibi, bu kurumlar aracı size satarken ruhsata “satılamaz” şerhi (rehin) koyar. Yani borcunuz bitene kadar arabanın resmi sahibi siz olsanız da, satma hakkınız yoktur. Bu rehin işlemi, satıcının kendini güvenceye alma yöntemidir ve sizin geçmiş kredi hatalarınızı görmezden gelmelerini sağlar.
Bankasız ve Kredisiz Finansman: Senetle Araba Nedir, Sistem Nasıl Çalışır?
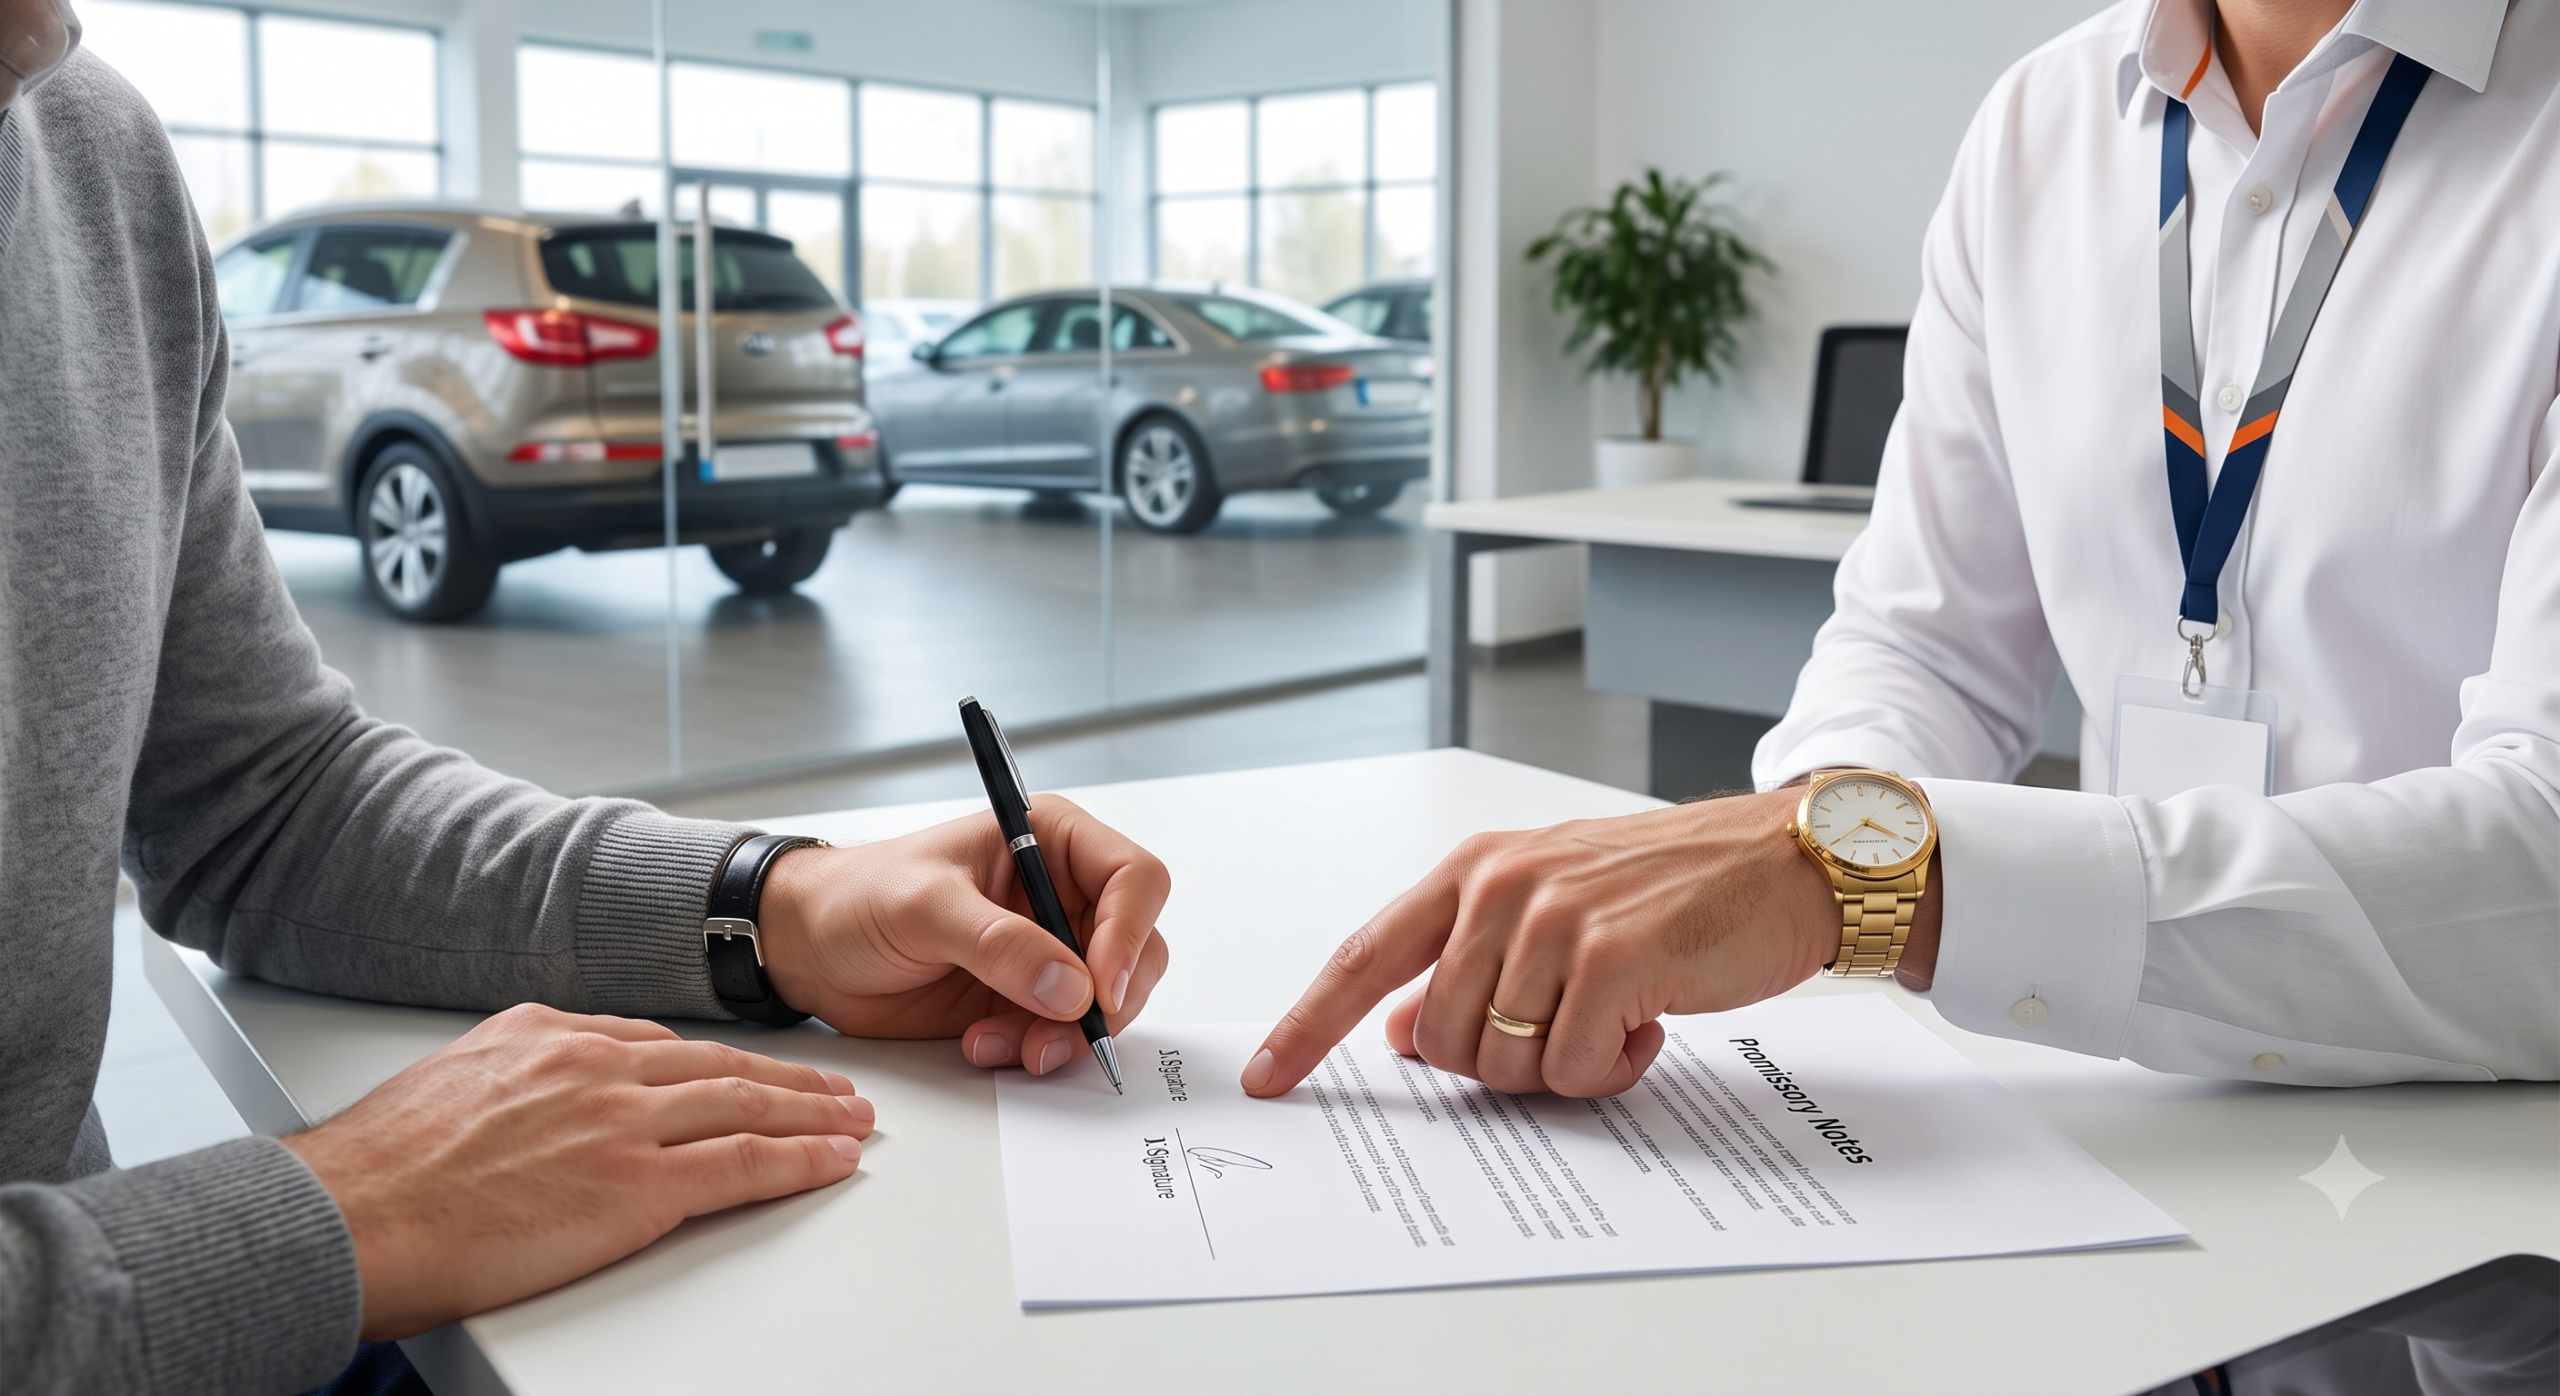
Senetle araç satışı, banka veya finans kurumu aradan çıkarılarak doğrudan satıcı ile alıcı arasında yapılan, borcun kıymetli evrak (senet) ile güvence altına alındığı bir ticaret modelidir.
Peşinat ve Taksit Süreçleri
Genellikle senetle oto almak isteyenlerden, aracın kasko değerinin %20’si ile %40’ı arasında bir peşinat talep edilir. Kalan tutar ise 12, 24, 36 veya 48 aya kadar vadelendirilir. Bu sistemde her bir taksit için ayrı ayrı senet düzenlenmesi hayati önem taşır. Ödediğiniz her taksitte, o aya ait senedi geri alır ve imha edersiniz.
Senetle Araç Satışında Vade Farkı ve Fırsat Maliyeti (2026 Oranları)
Sıradan bir vatandaş olarak en çok dikkat etmeniz gereken yer burasıdır: Maliyet hesaplaması. Bankalar size kredi vermediği için satıcı bir “risk primi” üstlenir. Bu nedenle senetle satılan araçların üzerine binen vade farkı, standart banka taşıt kredisi faizlerinden genellikle 1 ila 2.5 puan daha yüksektir.
Örnek 2026 Maliyet Analizi:
Aracın Nakit Fiyatı: 800.000 TL
Peşinat (%30): 240.000 TL
Kalan Borç: 560.000 TL
Vade: 36 Ay
| Finansman Türü | Ortalama Aylık Oran | Aylık Taksit | Toplam Geri Ödeme (Peşinat Hariç) |
| Banka Taşıt Kredisi | %4.20 | ~35.500 TL | ~1.278.000 TL |
| Senetle Finansman | %5.80 | ~41.200 TL | ~1.483.200 TL |
Tablodaki veriler ortalama 2026 risk primlerini yansıtır.
Gördüğünüz gibi, kredi notu sıfır olduğu için senet sistemini seçtiğinizde, 36 ayın sonunda cebinizden ekstra 200.000 TL civarında bir para çıkar. Burada kendinize şu soruyu sormalısınız: “Bu araca hemen sahip olmanın bana sağlayacağı fayda (işe gidiş geliş, mesleki kullanım, zamandan tasarruf), cebimden çıkacak bu ekstra maliyetten daha mı değerli?” Eğer cevabınız evetse, rasyonel bir karar veriyorsunuz demektir.
2026 Yılında Senetle Araba Veren Güvenilir Kurumlar ve Alternatifler
Sokak arasındaki “Senetle araba satılır” tabelalarına güvenmeden önce, kurumsal ve yasalarla denetlenen alternatiflere yönelmek bütçenizi ve huzurunuzu korur.
1. Tasarruf Finansman Şirketleri (BDDK Denetimli Kurumlar)
Türkiye’de “Birevim”, “FuzulEv”, “Katılımevim” gibi tasarruf finansman şirketleri, sadece ev değil otomobil için de finansman sağlar. Bu kurumlar doğrudan Bankacılık Düzenleme ve Denetleme Kurumu (BDDK) tarafından denetlenir.
- Nasıl Çalışır: Belirli bir gruba dahil olur, her ay taksit ödersiniz. Kura sıranız geldiğinde veya belirlediğiniz teslim tarihinde aracın parası size nakit olarak verilir.
- Avantajı: Vade farkı (faiz) yoktur, sadece organizasyon ücreti ödersiniz. Kredi notunuza bakılmaz.
- Dezavantajı: Aracı hemen bugün alamazsınız. Teslimat için birkaç ay veya yıl beklemeniz gerekebilir.
2. Kurumsal İkinci El Firmaları ve Kendi Bünyesinde Taksit Yapanlar
Otomotiv pazarında Wowwo, Otosor gibi “kendi finansmanını sağlayan” kurumsal şirketler öne çıkar. Bu firmalar doğrudan bünyelerinde senetle araba satışı yapar.
- Güvenilirlik: Bu firmalar araçların değerlemesini Türkiye Sigorta Birliği (TSB) kasko değer listesine göre şeffaf bir şekilde yapar. Sözleşmeleri yasalara uygundur ve kapalı kapılar ardında sürpriz masraflar çıkarmazlar.
- Süreç: Aracı seçersiniz, %30 peşinatı verirsiniz. Kalan tutar için firma size senet düzenler, ruhsata rehin koyar ve aracı aynı gün teslim eder.
Senetle Araba Alırken Dikkat Edilmesi Gereken Yasal Riskler
İşin içine banka girmediğinde, kendi avukatınız ve finans uzmanınız olmak zorundasınız. Sözleşmeyi imzalamadan önce gözden kaçırmamanız gereken kritik detaylar var. Bu konunun tüm hukuki boyutlarını [Senetle Araba Almak 2026: Riskler, Sözleşme Maddeleri, Güvenlik Kontrolü] rehberimizde derinlemesine inceledik. Ancak en tehlikeli iki tuzağa burada da değinelim:
Açık Senet Tuzağı ve Rehin Durumu
Asla ama asla açık senet (üzerinde rakam yazmayan, sadece imzanızın olduğu senet) imzalamayın. Her bir ayın taksiti için ayrı ayrı (örneğin 36 ay için 36 ayrı senet) rakamı ve tarihi net olarak belirtilmiş evrak imzalayın. Senedin üzerine mutlaka “Nama yazılıdır, ciro edilemez” ibaresini ekletin. Böylece satıcı, sizin senedinizi başkasına borç karşılığı veremez.
Ayrıca, aracı teslim almadan önce [İkinci El Araç Alırken Kontrol Listesi 2026: Ekspertiz, Tramer, Km] listesine sadık kalarak aracı mutlaka bağımsız bir TSE belgeli ekspertize sokun. Satıcının tanıdığı eksperin raporuna güvenerek atacağınız bir imza, sizi büyük masraflarla baş başa bırakır.
OtoFinansLab Son Söz: Beklemek mi, Senetle Almak mı?
Senetle araç almak, bankaların kapıyı yüzünüze kapattığı durumlarda harika bir cankurtaran simididir. Ancak bu simidin maliyeti yüksektir. Eğer aracı ticari faaliyetlerinizde kullanacaksanız ve araç size aylık ekstra bir gelir yaratacaksa (örneğin kuryelik, pazarlama, nakliye), yüksek vade farkı tolere edilebilir.
Fakat aracı sadece hafta sonu gezmek için alıyorsanız ve kredi notu sıfır olduğu için senet sistemine yöneliyorsanız, size dostane tavsiyemiz: Durun. Peşinatınızı vadeli mevduatta veya yatırım fonlarında değerlendirip, bir yandan da düşük limitli bir kredi kartı alarak kredi sicilinizi 6 ay boyunca düzenli ödemelerle iyileştirin. 6 ay sonra banka kapıları size açıldığında, cebinizde kalan parayla çok daha üst model bir araca binebilirsiniz. Matematik yalan söylemez.
Bu içerikte yer alan tüm bilgiler yalnızca genel nitelikte bilgilendirme amacı taşır ve herhangi bir şekilde yatırım tavsiyesi, finansal yönlendirme veya alım-satım önerisi olarak değerlendirilmemelidir. Buradaki değerlendirmelerin doğruluğu, güncelliği ya da eksiksizliği garanti edilmez. Finansal kararlar almadan önce kendi araştırmanızı yapmanız ve gerektiğinde yetkili bir uzman veya danışmana başvurmanız önerilir. Bu metindeki bilgiler doğrultusunda gerçekleştirilecek işlemlerin sonuçlarından platformumuz sorumlu tutulamaz.
Sıkça Sorulan Sorular (SSS)
Kredi notum sıfır, peşinatsız senetle araba alabilir miyim?
Sıfır peşinatla senetle araç satışı yapan güvenilir bir kurumsal firma bulmak neredeyse imkansızdır. Satıcılar kendilerini garantiye almak için aracın kasko değerinin en az %20’si ile %30’u arasında nakit peşinat talep eder. Peşinatsız senet vadeden yerlere karşı dolandırıcılık riskine karşı çok dikkatli olmalısınız.
Senetle araba alınca ruhsat kimin üzerine olur?
Ruhsat doğrudan sizin adınıza çıkar. Aracın resmi sahibi siz olursunuz. Ancak senetleri aldığınız kurum, borç bitene kadar ruhsata “rehin” (satılamaz) şerhi koydurur. Borcunuz bittiğinde rehin kaldırılır ve aracı dilediğiniz gibi satabilirsiniz.
Taksitleri ödeyemezsem ne olur?
Bankalarda olduğu gibi senetle satışta da gecikmeler yasal takibe düşer. Üst üste iki taksiti ödemediğiniz takdirde, satıcı firma yasal işlem başlatma ve ruhsattaki rehin hakkını kullanarak araca haciz koydurup satışını isteme hakkına sahiptir.
Bu içerikte yer alan tüm bilgiler yalnızca genel nitelikte bilgilendirme amacı taşır ve herhangi bir şekilde yatırım tavsiyesi, finansal yönlendirme veya alım-satım önerisi olarak değerlendirilmemelidir. Buradaki değerlendirmelerin doğruluğu, güncelliği ya da eksiksizliği garanti edilmez. Finansal kararlar almadan önce kendi araştırmanızı yapmanız ve gerektiğinde yetkili bir uzman veya danışmana başvurmanız önerilir. Bu metindeki bilgiler doğrultusunda gerçekleştirilecek işlemlerin sonuçlarından platformumuz sorumlu tutulamaz.