
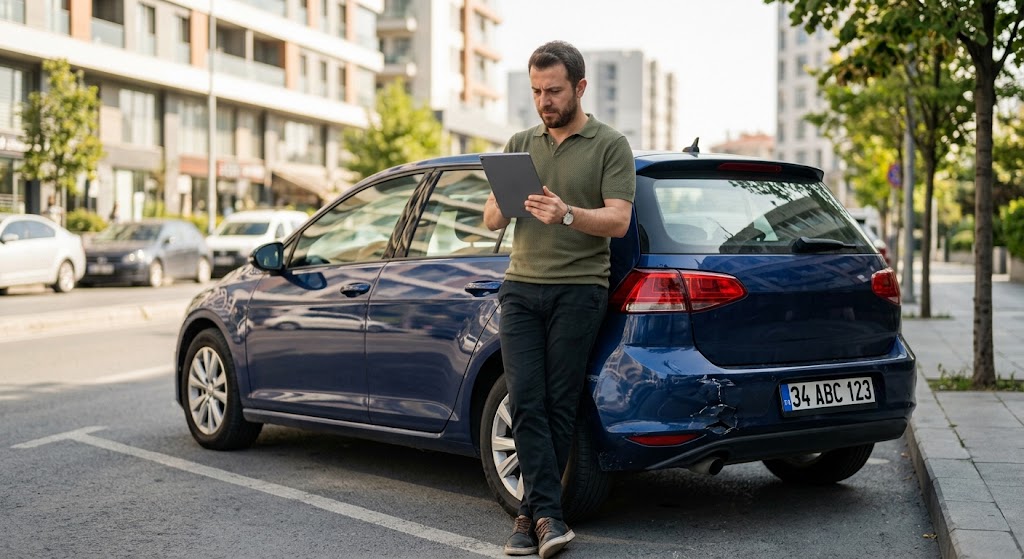
Trafikte seyir halindeyken bir anda arkanızdan gelen bir aracın size çarpmasıyla tüm gününüz altüst oldu. Tutanaklar tutuldu, aracınız yetkili servise çekildi ve kaskonuz ya da karşı tarafın trafik sigortası sayesinde pırıl pırıl onarıldı. Cebinizden tek kuruş çıkmadı diye sevinirken, aradan birkaç ay geçti ve aracınızı satmaya karar verdiniz. İşte o asıl şoku ekspertiz masasında yaşarsınız. Alıcı, sisteme işlenen hasar kaydını (Tramer) göstererek “Bu aracın arkası boyanmış, bagaj kapağı değişmiş, piyasa değerinden 150.000 TL aşağıya alırım” der.
Ortada sizin hiçbir suçunuz yokken, sırf başkasının hatası yüzünden mal varlığınızda devasa bir erime gerçekleşti. Peki bu haksız kaybı sineye mi çekeceksiniz? Kesinlikle hayır. Kusursuz taraf olduğunuz bir kazada, onarım masraflarının ödenmesi işin sadece bir boyutu; asıl mesele o kaza sonrası değer kaybı bedelini cebinize geri koymak.
OtoFinansLab olarak bu rehberde, haklarınızı ararken mahkeme koridorlarında kaybolmamanız için süreci adım adım inceliyoruz. İlk kez böyle bir durumla karşılaşan ve araç değer kaybı davası nasıl açılır diye araştıran mağdur sürücüler için 2026 yılı yasal mevzuatını, Sigorta Tahkim Komisyonu pratiklerini ve cebinizden uçup giden o parayı karşı tarafın sigortasından nasıl kuruşu kuruşuna geri alacağınızı, en anlaşılır haliyle masaya yatırıyoruz.
Araç Değer Kaybı Nedir ve Neden Yasal Hakkınızdır?
Hukuki terimlerle araya mesafe koymadan konuyu en basit haliyle özetleyelim: Araç değer kaybı, bir trafik kazası sonrasında yetkili veya özel serviste orijinal parçalarla kusursuz bir şekilde onarılsa bile, aracın ikinci el piyasasındaki satılabilir değerinde meydana gelen kaçınılmaz düşüştür.
Türkiye’deki ikinci el piyasasında “boyasız, değişensiz” araç takıntısı bir gerçektir. Aracınızın farı bile değişse o Tramer kaydı fiyatı aşağı çeker. Resmî Gazete’de yayımlanan Karayolları Motorlu Araçlar Zorunlu Mali Sorumluluk Sigortası Genel Şartları ve Türk Borçlar Kanunu’nun “haksız fiil” hükümleri bu konuda çok nettir: Kim size zarar verirse, o zararı tamamen gidermek zorundadır. Sadece bozulan parçayı tamir etmek yetmez, o kazanın aracınızın ruhuna (ikinci el değerine) verdiği zararı da nakit olarak ödemesi yasal bir zorunluluktur. Yani sigortadan değer kaybı alma işlemi bir lütuf değil, sizin anayasal mülkiyet hakkınızdır.
2026 Yılında Araç Değer Kaybı Almanın Temel Şartları Nelerdir?
Sokaktaki en büyük yanılgı, her kaza yapanın bu tazminatı alabileceğini düşünmesidir. Değer kaybı şartları belirli kurallara bağlanmıştır. Başvuru yapmadan önce elinizdeki dosyanın şu üç temel kriteri karşıladığından emin olmalısınız:
Kusur Oranı Şartı: %100 Kusurlu Olan Alabilir mi?
Bir değer kaybı davası açabilmenizin ilk ve en önemli kuralı, kazada %100 (tam) kusurlu olmamanızdır.
- Haklılık Payı: Eğer kazada karşı taraf %100 kusurluysa, değer kaybınızın tamamını alırsınız.
- Kısmi Kusur: Eğer polis tutanağında kusur oranı %50 – %50 paylaştırıldıysa, hesaplanan değer kaybı tutarının sadece yarısını (%50’sini) talep edebilirsiniz.
- Kusurlu araç değer kaybı alır mı? Hayır, kazaya tamamen siz sebebiyet verdiyseniz kendi trafik sigortanızdan veya kaskonuzdan (eğer poliçede özel bir kloz yoksa) kendi aracınızın değer kaybını talep edemezsiniz. Bu tazminatı her zaman “suçlu” tarafın sigortası öder.
Aracın Kilometresi, Yaşı ve Hasar Geçmişi (Tramer) Etkisi
Geçmiş yıllarda 165.000 kilometre sınırı veya yaş sınırı gibi katı kurallar vardı. Ancak Anayasa Mahkemesi’nin verdiği iptal kararlarıyla birlikte 2026 yılında bu sınırlar büyük oranda esnetildi. Yüksek kilometreli bir araç bile artık değer kaybı alabiliyor, yeter ki aracın o anki piyasa değeri hesaplanabilsin.
Ancak burada çok kritik bir detay var: Tramer kaydı değer düşüklüğü hesaplanırken, kazada hasar gören parçanın “daha önce aynı bölgeden hasar almamış” olması gerekir. Yani, aracınızın sağ ön kapısı daha önceki bir kazada boyanmış veya değişmişse ve bu son kazada yine aynı sağ ön kapı ezildiyse, sigorta şirketi size o kapı için değer kaybı ödemez. Çünkü o parça zaten önceden “boyalı” statüsüne geçerek aracın değerini bir kez düşürmüştür; aynı parça üzerinden iki kez değer kaybı alınamaz.
Aracınızın hasar geçmişini, daha önce hangi parçaların değiştiğini ve yeni alacağınız ödemeyi nasıl etkileyeceğini sistemden nasıl kontrol edeceğinizi anlattığımız şu rehberimize mutlaka göz atın: 👉 İlgili Rehber: Tramer Hasar Kaydı Sorgulama 2026: Plaka ile Hasar Geçmişi ve Ağır Hasarlı Araç Yorumlama Rehberi
Araç Değer Kaybı Davası Nasıl Açılır? (Adım Adım Başvuru Süreci)
Geldik işin operasyonel kısmına. “Dava” kelimesi gözünüzü korkutmasın; 2026 yılında bu işler adliye koridorlarında yıllarca bekleyerek değil, çok daha modern ve hızlı dijital sistemler üzerinden çözülüyor. Kaza anında tuttuğunuz tutanaklardan eksper raporuna kadar tüm sürecin doğru yönetilmesi, değer kaybınızı sorunsuz almanızı sağlar. Sürecin ilk anındaki hayati adımları ve tutanak sırlarını şu içeriğimizde detaylandırmıştık: 👉 İlgili Rehber: Kaza Sonrası Süreç 2026: Tutanak, Eksper, Hasar Ödemesi Adımları
İşte onarım sonrası paranızı tahsil etmek için izlemeniz gereken yasal rota:
1. Adım: Karşı Tarafın Trafik Sigortasına Resmi Başvuru
Direkt mahkemeye veya tahkime gidemezsiniz. Yasa koyucu der ki: “Önce karşı tarafın sigorta şirketine yazılı olarak başvur, belki anlaşmak isterler.” Aracınız onarıldıktan sonra, kaza tespit tutanağı, onarım faturası, eksper raporu ve aracınızın onarım öncesi/sonrası fotoğraflarını bir dilekçe ile kusurlu aracın Zorunlu Trafik Sigortası şirketine gönderirsiniz. Sigorta şirketinin size cevap vermek ve ödeme yapmak için 15 günlük yasal süresi vardır. Genellikle bu aşamada sigorta şirketleri ya çok düşük (komik) bir rakam teklif eder ya da başvuruyu reddeder.
2. Adım: Sigorta Tahkim Komisyonuna Başvuru ve Karar Aşaması
Sigorta şirketi 15 gün içinde ödeme yapmazsa veya teklif ettiği rakam 150.000 TL’lik gerçek kaybınızın çok altındaysa (örneğin 20.000 TL teklif ederlerse), asıl “dava” sürecini başlatırsınız. Ancak adresiniz Asliye Ticaret Mahkemeleri değil, Sigorta Tahkim Komisyonu olmalıdır.
Değer kaybı için nereye başvurulur? En doğru ve masrafsız adres burasıdır. Komisyona online veya fiziki olarak evraklarınızı sunarsınız. Sistem size bağımsız bir sigorta hakemi atar. Hakem dosyayı inceler, bağımsız bir eksperden rapor ister ve genellikle 4 ila 6 ay içinde kesin kararını verir. Bu karar, tıpkı mahkeme kararı gibi ilam niteliğindedir. Sigorta şirketi o parayı hesabınıza yatırmak zorunda kalır.
2026 Araç Değer Kaybı Hesaplama Mantığı Nasıl İşler?
“Benim kaybım ne kadar?” sorusu herkesin aklındaki en büyük soru işaretidir. Geçmişte sigorta şirketlerinin kendi işine gelen katı matematiksel formüller kullanılıyordu. Ancak 2026 yargı içtihatlarına göre 2026 araç değer kaybı hesaplama yöntemi tamamen “Serbest Piyasa (Rayiç Bedel)” mantığına oturtulmuştur.
Tahkim komisyonunun atadığı bağımsız eksper şu hesabı yapar:
- Kaza Öncesi Değer: Bu araç kaza yapmadan bir gün önce, o kilometresi ve o temizliğiyle sarı sitede (ikinci el pazarında) ne kadara satılırdı? (Örnek: 1.500.000 TL)
- Kaza Sonrası Değer: Bu araç kazayı yaptı, boyandı, Tramer’e hasar kaydı işlendi. Şu anki hasarlı haliyle pazara çıkarsak ne kadara satılır? (Örnek: 1.350.000 TL)
- Fark: Aradaki makas olan 150.000 TL, sizin cebinize girmesi gereken net değer kaybı tazminatıdır.
Bu değerin belirlenmesinde marka prestijinden yedek parçanın niteliğine kadar birçok ince detay rol oynar. Kendi aracınız için ne kadarlık bir ödeme alabileceğinizi önceden tahmin etmek ve eksperlerin gizli kriterlerini öğrenmek için hesaplama rehberimizi okumalısınız: 👉 İlgili Rehber: Araç Değer Kaybı 2026: Hesaplama Mantığı ve Başvuru Süreci
KOBİ’ler İçin Ticari Araçlarda Değer Kaybı ve “Kazanç Kaybı” Farkı
Buraya kadar anlattıklarımız bireysel kullanıcılar içindi. Eğer vergi levhası olan bir şahıs şirketi, KOBİ veya esnaf iseniz ve kazaya karışan araç sizin “ticari” aracınızsa (örneğin kargo dağıttığınız panelvan veya şirket aracı), değer kaybına ek olarak ikinci bir yasal hakkınız daha doğar: Kazanç Kaybı.
Aracınız serviste 20 gün boyunca yattıysa, o 20 gün boyunca şirketinize para kazandıramamış demektir. Bu durumda ticari kaybınızı, yani o aracı kullanarak elde edeceğiniz günlük kazancı karşı tarafın trafik sigortasından değil, doğrudan size çarpan aracın sürücüsünden ve ruhsat sahibinden (asliye hukuk/ticaret mahkemelerinde dava açarak) talep edebilirsiniz. Ticari araçlarda kaza süreci, sadece demirin ezilmesi değil, bilançonun zarar görmesi anlamına geldiği için bu iki dava (değer kaybı ve kazanç kaybı) birlikte yürütülmelidir.
OtoFinansLab Son Söz: Zaman Aşımı Tuzağına Düşmeyin
Araç değer kaybı hakkınızı ararken yapabileceğiniz en büyük finansal hata “zamanı kaçırmaktır”. Kanunlarımıza göre, trafik kazalarından doğan değer kaybı talepleri, kazanın gerçekleştiği (veya zararı öğrendiğiniz) tarihten itibaren 2 yıllık zaman aşımı süresine tabidir. “Arabayı satarken değer kaybını alırım” diye beklerseniz ve 2 yıl geçerse, 150.000 TL’lik hakkınız sonsuza dek buharlaşır.
Kazaya karıştınız, haklısınız ve aracınız onarıldıysa; arabayı satmayı beklemeden hemen ertesi gün değer kaybı sürecinizi başlatın. O para zaten sizin malınızın eksilen karşılığıdır; onu karşı tarafın sigorta şirketinin kasasında bırakmak, bir stratejik yatırımcının asla yapmayacağı bir hamledir.
Sıkça Sorulan Sorular (SSS)
Plastik tampon hasarlarında değer kaybı alınır mı? Genel kural olarak hayır. Yargıtay ve Sigorta Tahkim Komisyonu kararlarına göre, plastik tamponlar, silecekler, jantlar veya camlar aracın gövdesine (kaportasına) ait yapısal parçalar sayılmadığı ve kolayca vida ile sökülüp takılabildiği için bu parçaların değişimi değer kaybı yaratmaz. Ancak tamponun altındaki metal traversler veya bagaj havuzu ezildiyse, oradan değer kaybı doğar.
Değer kaybını kasko mu öder, karşı tarafın trafik sigortası mı? Kusursuz olduğunuz durumlarda değer kaybını size çarpan (kusurlu olan) aracın Zorunlu Trafik Sigortası öder. Kendi kaskonuz (eğer poliçenize özel ve çok nadir bulunan bir “değer kaybı güvencesi” teminatı ekletmediyseniz) sizin değer kaybınızı karşılamaz.
Araç değer kaybı davası ne kadar sürer? Asliye Hukuk veya Ticaret Mahkemelerinde açılan davalar bilirkişi süreçleri ve itirazlarla 1.5 – 2 yıl sürebilir. Ancak daha pratik bir yol olan Sigorta Tahkim Komisyonu’na başvurduğunuzda süreç genellikle 4 ila 6 ay içinde kesin karara bağlanır ve ödemenizi alırsınız.
Değer kaybı davası için avukat tutmak zorunlu mu? Hukuken bir avukatla çalışma zorunluluğunuz yoktur. E-devlet üzerinden veya posta yoluyla evraklarınızı bizzat hazırlayarak Sigorta Tahkim Komisyonu’na başvurabilirsiniz. Ancak sigorta şirketlerinin karmaşık itiraz dilekçeleriyle başa çıkmak ve bağımsız eksper raporlarını doğru yorumlamak profesyonellik gerektirdiği için, uzman bir sigorta avukatıyla çalışmak hak kaybı yaşamanızı büyük oranda engeller.
Bu içerikte yer alan tüm bilgiler yalnızca genel nitelikte bilgilendirme amacı taşır ve herhangi bir şekilde yatırım tavsiyesi, finansal yönlendirme veya alım-satım önerisi olarak değerlendirilmemelidir. Buradaki değerlendirmelerin doğruluğu, güncelliği ya da eksiksizliği garanti edilmez. Finansal kararlar almadan önce kendi araştırmanızı yapmanız ve gerektiğinde yetkili bir uzman veya danışmana başvurmanız önerilir. Bu metindeki bilgiler doğrultusunda gerçekleştirilecek işlemlerin sonuçlarından platformumuz sorumlu tutulamaz.