
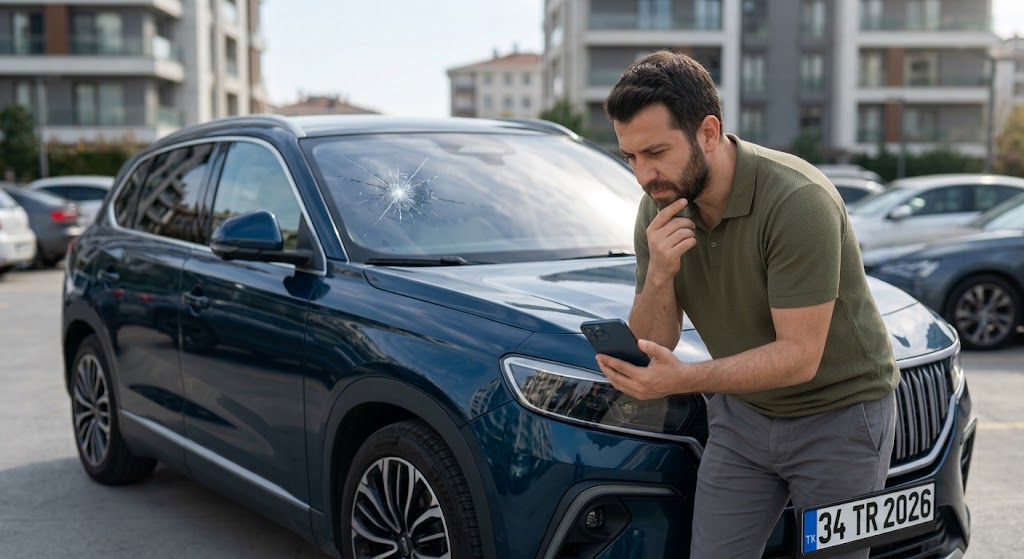
Otoyolda keyifle seyrederken öndeki kamyondan seken o küçücük taşın ön cama çarpmasıyla çıkardığı “çıt” sesi, her araç sahibinin kabusudur. Gözünüzün ucuyla o kılcal çatlağın yavaş yavaş yürüdüğünü izlerken aklınıza hemen ilk soru gelir: “Şimdi ben bunu kaskodan değiştirirsem hasarsızlık indirimim yanacak mı?”
Yüksek enflasyon ve artan yedek parça maliyetlerinin damga vurduğu 2026 yılında, lüks bir aracın veya yeni nesil bir elektrikli otomobilin ön camı on binlerce lirayı bulabiliyor. Poliçenizi kullanmaktan korkup cebinizden ödeme yapmayı düşünmeden önce, sigorta şirketlerinin poliçelere gizlediği detayları bilmeniz gerekir.
OtoFinansLab olarak, cam kırılması kaskoyu bozar mı endişenizi anlıyor ve kasko yenileme döneminde yüzünüze çarpacak olan “orijinal cam muafiyeti” gerçeğini masaya yatırıyoruz. Gelin, orijinal cam ile yan sanayi cam arasındaki o ince çizgiyi, sensör uyumsuzluklarını ve ikinci el satışında başınızı ağrıtacak TRAMER detaylarını rasyonel bir yatırımcı gözüyle inceleyelim.
Kaskodan Cam Değişimi Hasarsızlık İndirimini Etkiler Mi?
Sektörde dolaşan şehir efsanelerini bir kenara bırakalım. 2026 yılı itibarıyla Türkiye’deki sigorta şirketlerinin %95’i, kasko poliçelerinde “Yılda 1 kez hasarsızlığı bozmayan cam değişimi” hakkı sunar. Yani, kaskodan cam değişimi yaptırdığınızda, bir sonraki yıl kaskonuzu yenilerken o çok değer verdiğiniz kasko hasarsızlık indirimi basamağınız (örneğin %40’lık indiriminiz) yanmaz ve aynen devam eder.
Ancak bu kural, sınırsız bir özgürlük anlamına gelmez. Eğer aynı poliçe yılı içinde ikinci kez camınız kırılırsa ve tekrar kaskodan değişim talep ederseniz, işte o zaman hasar dosyası açılır ve bir sonraki yıl hasarsızlık indiriminiz bir alt basamağa düşer. Sorun genellikle camın değişip değişmemesinde değil, o camın “hangi marka” camla değişeceğinde başlar.
Poliçedeki Gizli Detay: “Cam Muafiyeti” (Logolu vs Logosuz Cam)
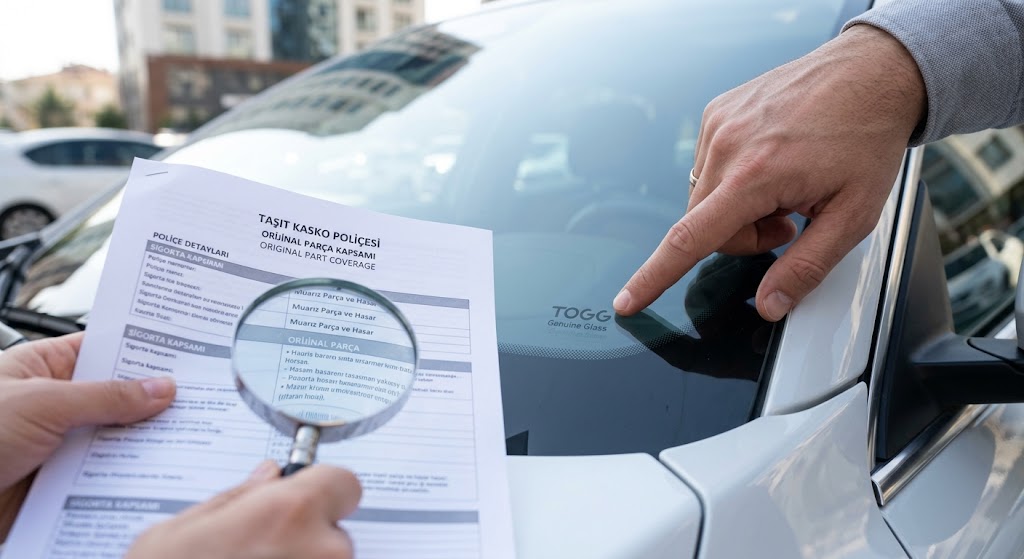
Kasko poliçenizi alırken sigortacınız size “Cam değişimi ücretsiz” der, ancak o 10 sayfalık poliçe PDF’inin içindeki “Özel Şartlar” bölümünde bir cam muafiyeti maddesi yatar. Bu madde, finansal okuryazarlığı olmayan tüketiciler için tam bir tuzaktır.
Sigorta şirketleri maliyetleri düşürmek için şu şartı koşar: “Eğer camın kırılırsa, benim anlaşmalı cam servisime (örneğin Carglass veya RS Servis) gidip, üzerinde araç markasının logosu olmayan eşdeğer cam (yan sanayi) taktırırsan bu işlem tamamen ücretsizdir. Ancak sen illa yetkili servise gidip, üzerinde markanın logosu olan kaskodan orijinal cam değişimi istersen, faturanın %20’sini veya %25’ini cebinden ödersin (Muafiyet).”
Diyelim ki 2026 model teknolojik bir SUV aracınız var ve orijinal ön cam faturası 40.000 TL. Sigorta şirketi size der ki; “Orijinal istersen 10.000 TL’yi sen ödeyeceksin.” Siz kaskoyu ucuza getirdiğinizi sanırken, bir taş sekmesi yüzünden cebinizden 10.000 TL çıkıverir. Kasko poliçelerinde primleri düşüren bu tür muafiyetlerin (katılım paylarının) matematiğini ve size ne kadara mal olacağını detaylıca incelediğimiz şu rehberimize mutlaka göz atın: 👉 Kasko Fiyatları 2026: Primleri Düşüren 15 Etken ve Örnek Hesap
Orijinal Cam ile Yan Sanayi (Eşdeğer) Cam Arasındaki Farklar Nelerdir?
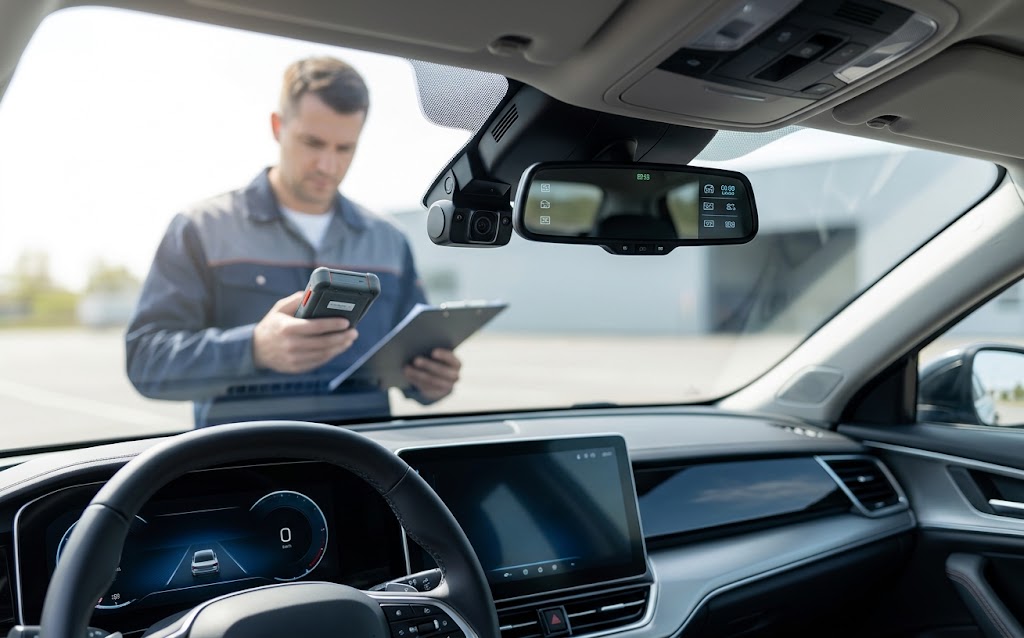
Peki, cebinizden o %20’lik muafiyet bedelini ödemeye değer mi? Yoksa “Cam camdır, taksınlar yan sanayiyi geçsin” demek mantıklı bir finansal karar mıdır? Orijinal cam ile yan sanayi cam arasındaki fark, 2026 otomotiv teknolojisinde sadece bir logo eksikliğinden çok daha fazlasıdır.
Görüş Kalitesi, Akustik ve Sensör Uyumu
Eski model bir aracınız varsa yan sanayi cam işinizi fazlasıyla görür. Ancak güncel model bir araca sahipseniz işler değişir.
- Sensör Kalibrasyonu: Yeni nesil araçların ön camlarında şerit takip asistanı (LKA), otonom acil frenleme kameraları ve yağmur sensörleri bulunur. Yan sanayi camların kamera yuvaları milimetrik olarak hatalı üretilmişse, aracınızın güvenlik sistemleri körleşir veya sürekli hata verir.
- HUD (Head-Up Display) Sorunu: Hızınızı ve navigasyonu ön cama yansıtan bir sisteminiz varsa, yan sanayi cam kullanıldığında bu yansıma çift (gölgeli) görünebilir. Orijinal camlarda yansımayı netleştiren özel bir polarize film tabakası bulunur.
- Akustik Yalıtım: Orijinal camlar, rüzgar ve motor sesini kabine almamak için özel akustik katmanlarla üretilir. Kalitesiz bir eşdeğer cam taktırdığınızda, 120 km/s hızda giderken içeriye dolan rüzgar uğultusu sürüş konforunuzu bitirir.
İkinci El Satışında Tramer ve Değer Kaybı Etkisi
Türkiye’deki ikinci el pazarının kendine has (ve bazen acımasız) dinamikleri vardır. Aracınızı satılığa çıkardığınızda, gelen alıcı veya ekspertiz firması ilk iş olarak camların köşesindeki logolara ve üretim tarihlerine bakar.
Tüm camlarda “BMW” veya “Volkswagen” yazarken, ön camda “Olimpia” veya “Dora Glass” yazıyorsa, alıcının aklına hemen şu kurt düşer: “Bu araba önden çok ağır bir kaza yaptı da o yüzden mi cam değişti, yoksa takla mı attı?” Siz sadece bir taş sektiğini söyleseniz de, alıcı bunu bir pazarlık kozu olarak kullanır ve aracın değerini düşürmeye çalışır. Bu psikolojik değer kaybı, kasko muafiyeti için cebinizden çıkacak o %20’lik bedelden çok daha fazlasına mal olur. İkinci el alım satımında ekspertizlerin ve alıcıların hasar geçmişini nasıl okuduğunu, TRAMER detaylarıyla anlattığımız makalemizi incelemeniz elinizi güçlendirecektir: 👉 Tramer Hasar Kaydı Sorgulama 2026: Plaka ile Hasar Geçmişi ve Ağır Hasarlı Araç Yorumlama Rehberi
Kırık Camı Değiştirmeden Önce Bilmeniz Gereken Finansal Taktikler
Bir “Stratejik Yatırımcı”, kaskosunu hemen deldirmek yerine önce elindeki kartları rasyonel değerlendirir. Ön camınıza taş geldiğinde ve çatlak oluştuğunda hemen servise koşup camı değiştirmeyin. Eğer o çatlak bir 1 TL madeni para büyüklüğünü geçmiyorsa ve sürücünün tam görüş alanında (göz hizasında) değilse, camı değiştirmek yerine onarmayı tercih edin.
Neden Onarım? Çünkü kasko poliçelerinde cam tamiri (reçine ile çatlak doldurma işlemi) “Mini Onarım” teminatı kapsamına girer. Mini onarım kullanmak, kaskodan ücretsiz cam değişimi 2026 hakkınızı harcamaz! Yani ufak çatlağı reçine ile tamir ettirirseniz, ilerleyen aylarda camınıza koca bir taş gelip camı tuzla buz ettiğinde, hala cebinizde o “1 kereye mahsus ücretsiz değişim” hakkınız duruyor olur. Hasar yönetimini bu şekilde optimize etmek, sizi binlerce liralık sürpriz faturalardan korur. Mini onarım haklarının nasıl yönetileceği ve hangi hasarları kapsadığını anlattığımız rehberimizi okumadan servisten içeri adım atmayın: 👉 Mini Onarım Teminatlı Kasko: Boya, Çizik ve Cam Hasarında Hasarsızlık İndirimi Koruma 2026
OtoFinansLab Son Söz: Poliçeyi Alırken Sorulması Gereken Tek Soru
Piyasada kasko fiyatları arasında uçurumlar olmasının temel sebebi, işte bu gizli muafiyetler ve cam klozu farklarıdır. Yolda giden bir aracın ön camının kırılma ihtimali, aracın çalınma ihtimalinden kat kat yüksektir.
Bu nedenle kasko tekliflerini önünüze koyduğunuzda sigortacınıza sormanız gereken tek net soru şudur: “Camım kırıldığında, yetkili servise gidip orijinal logolu cam taktırırsam benden muafiyet (para) kesecek misin, kesmeyecek misin?”
Eğer aracınız sıfır veya 3 yaşın altındaysa, teknolojik donanımlara sahipse mutlaka “Orijinal Cam Muafiyetsiz” bir kasko paketi tercih edin. Aradaki 2.000 TL’lik prim farkını ödemekten kaçınmak, hasar anında size görüş bozukluğu, arıza veren sensörler ve değer kaybeden bir araç olarak geri dönecektir.
Sıkça Sorulan Sorular (SSS)
Cam değişimi TRAMER’e hasar kaydı olarak geçer mi? Evet, cam kırılması tramer’e yansır mı sorusunun cevabı nettir; yansır. Ancak bu kayıt, sistemde “Çarpma/Çarpışma” olarak değil, doğrudan “Cam Hasarı” olarak görünür. Bilinçli bir alıcı, TRAMER sorgusunda “1 adet Cam Hasarı: 15.000 TL” gördüğünde bunun kaporta kazası olmadığını bilir ve bu durum aracın değerini normal şartlarda düşürmez.
Kaskodan yılda kaç kere ücretsiz cam değişimi yapılabilir? Standart poliçelerde hasarsızlık indirimini bozmadan verilen hak “Yılda 1 kez” ile sınırlıdır. İkinci kez cam değiştirirseniz hasarsızlık indiriminiz bozulur ve kasko dosyanız hasarlı olarak güncellenir. Ancak bazı en üst paket genişletilmiş kaskolarda bu hak sınırsız veya 2 kez olarak belirlenebilir, poliçenizi okumanız şarttır.
Yan sanayi (eşdeğer) cam muayeneden geçer mi? Kesinlikle geçer. Yan sanayi (eşdeğer) camlar merdiven altı üretim değildir. Üzerinde uluslararası standartları belirten “E” onayı (E-mark) olan her cam TÜVTÜRK muayenesinden sorunsuz geçer. Muayenede camın markasına değil, sürücünün görüş alanında derin bir çatlak olup olmadığına bakılır.
Aracın camı kırıldığında kasko şirketi yerine kendi istediğim servise gidebilir miyim? Gidebilirsiniz, ancak finansal sonuçlarına katlanmak şartıyla. Eğer poliçenizde “Sadece anlaşmalı cam servislerinde ücretsizdir” ibaresi varsa ve siz sanayideki tanıdığınız bir ustaya giderseniz, sigorta şirketi faturanın tamamını ödemeyebilir veya size yüksek bir muafiyet (kesinti) uygulayarak paranın sadece bir kısmını iade eder. Hasar ihbarı yapmadan kesinlikle işlem başlatmayın.
Bu içerikte yer alan tüm bilgiler yalnızca genel nitelikte bilgilendirme amacı taşır ve herhangi bir şekilde yatırım tavsiyesi, finansal yönlendirme veya alım-satım önerisi olarak değerlendirilmemelidir. Buradaki değerlendirmelerin doğruluğu, güncelliği ya da eksiksizliği garanti edilmez. Finansal kararlar almadan önce kendi araştırmanızı yapmanız ve gerektiğinde yetkili bir uzman veya danışmana başvurmanız önerilir. Bu metindeki bilgiler doğrultusunda gerçekleştirilecek işlemlerin sonuçlarından platformumuz sorumlu tutulamaz.