
Elinizde 1.5 Milyon TL nakit birikiminiz var ve uzun zamandır hayalini kurduğunuz o otomobili satın almak istiyorsunuz. Paranın tamamını bayinin hesabına tek seferde gönderip aracı teslim almak, finansal stresi olmayan, en güvenli yol gibi görünür. Ancak yatırım dünyasında otomobil bir “yatırım aracı” değil, kontağı çevirdiğiniz an değer kaybetmeye başlayan (amortisman) bir gider kalemidir. Tüm sermayenizi bir demir yığınına bağladığınızda, o paranın size getireceği potansiyel kazançlardan sonsuza dek vazgeçmiş olursunuz.
İşte finansal okuryazarlığı yüksek, dengeli büyüme peşindeki stratejik yatırımcılar bu noktada farklı bir yol izler. Sermayeyi sıfırlamak yerine, yatırım fonu getirisiyle araba taksiti ödemek üzerine kurulu bir kaldıraç (arbitraj) sistemi kurarlar. Bu strateji; eldeki nakdi yüksek getirili fonlarda çalıştırırken, aracın finansmanını banka kredisiyle çözme ve borcu enflasyona ezdirmeme temeline dayanır.
OtoFinansLab olarak bu kapsamlı rehberde, cebinizdeki nakdi sıfırlamadan otomobil sahibi olmanın matematiksel sırlarını paylaşıyoruz. Hangi fonların taksit ödemeye uygun olduğunu, taşıt kredisi arbitraj mantığını ve 2026 yılı piyasa koşullarında bu stratejinin barındırdığı gizli riskleri tüm şeffaflığıyla masaya yatırıyoruz.
Araç Alımında Arbitraj Nedir? Kredi Faizi ile Fon Getirisini Çarpıştırmak
Finans literatüründe “Arbitraj”, piyasalardaki fiyat veya oran dengesizliklerinden risksiz (veya düşük riskli) kâr elde etme işlemidir. Otomotiv finansmanında ise arbitraj; bankadan borçlandığınız paranın maliyeti (kredi faizi) ile elinizdeki nakdi değerlendirdiğiniz aracın (mevduat veya fon) getirisi arasındaki makası (spread) kendi lehinize kullanmaktır.
Eğer banka size aylık %3.00 maliyetle kredi veriyorsa ve siz elinizdeki nakdi aylık net %3.50 getiri sağlayan bir fonda değerlendirebiliyorsanız, aradaki o %0.50’lik fark sizin arbitraj kârınız olur. Bu senaryoda fon getirisiyle kredi ödemek, aracı bedavaya getirmese bile toplam ödeme yükünüzü inanılmaz derecede hafifletir.
Taşıt Kredisi Çekmek mi, Nakit Ödemek mi? (Fırsat Maliyeti)
İktisat biliminin en temel kuralı “Paranın Zaman Değeri” kavramıdır. Yüksek enflasyonist ortamlarda bugünün 40.000 TL’si ile 3 yıl sonrasının 40.000 TL’si aynı alım gücüne sahip değildir. Bankaya sabit taksitli bir borçlandırma yaptığınızda, taksit tutarınız yıllar içinde enflasyon karşısında erir.
1.5 Milyon TL’yi bugün bayiye nakit olarak öderseniz, bu paranın önümüzdeki 3 yıl boyunca size kazandıracağı bileşik getiriden tamamen vazgeçersiniz. Buna “Fırsat Maliyeti” (Opportunity Cost) diyoruz. Cebinizdeki nakdi koruyup borçlanarak büyümenin enflasyonist ortamlardaki matematiksel ispatını görmek için şu özel analizimizi mutlaka okumalısınız:
👉 Araba Kredisi Çekmek mi Nakit Ödemek mi? 2026 Fırsat Maliyeti Analizi
Peşinatı Fona Yatırıp Taksitleri Ödeme Stratejisi Nasıl Çalışır?
Sistemin kurulumu oldukça basittir ancak sıkı bir finansal disiplin gerektirir. Temel mantık; aracın fiyatının tamamını nakit ödemek yerine, yasal sınırların izin verdiği minimum peşinatı ödeyip kalan tutar için taşıt kredisi çekmektir.
Adım Adım Arbitraj Kurulumu:
- Nakit Bölünmesi: 1.5 Milyon TL bütçeniz var. Aracın değerine göre BDDK sınırları dahilinde örneğin 750.000 TL peşinat verirsiniz.
- Kredi Kullanımı: Kalan 750.000 TL için 36 ay vadeli taşıt kredisi çekersiniz.
- Sermayenin Yatırıma Yönlendirilmesi: Elinizde kalan 750.000 TL nakdi, günlük likidite sunan Para Piyasası Fonlarına (PPF) veya düzenli temettü ödeyen fonlara yatırırsınız.
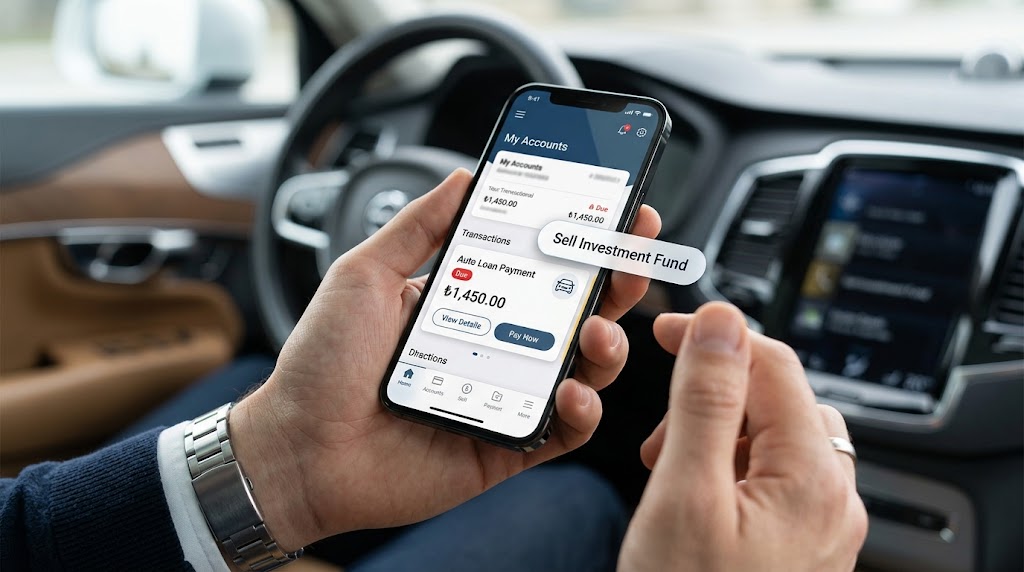
- Taksit Kapama Döngüsü: Kredi taksit gününüz geldiğinde, sadece taksit tutarı kadar fon satışı yapar ve krediyi ödersiniz. Ana paranız fonda kalmaya ve bileşik getiriyle büyümeye devam eder. Kredi taksitlerinizi aylık gelirinize ve elinizdeki nakde göre nasıl optimize edeceğinizi şu rehberimizden hesaplayabilirsiniz:
👉 Araba Kredisi Hesaplama 2026: Aylık Taksitler Gelire Göre Nasıl Hesaplanır?
Finansal Senaryo: 1.5 Milyon TL’lik Araç İçin Nakit vs. Kredi
Şimdi nakit araba almak mı kredi çekmek mi sorusuna teorik değil, tamamen sayısal bir yanıt verelim.
Aşağıdaki tablo, 1.500.000 TL nakdi olan iki farklı alıcının 36 ay (3 yıl) sonundaki nihai finansal durumunu özetler.
- Senaryo A (Geleneksel Alıcı): 1.5 Milyon TL’nin tamamını nakit verip aracı alır.
- Senaryo B (Stratejik Alıcı): 750.000 TL nakit verir, 750.000 TL için aylık %3.00 faizle (Aylık taksit: ~37.200 TL) kredi çeker. Elinde kalan 750.000 TL’yi aylık net %3.50 getiri sağlayan bir fonda değerlendirir. Her ay sadece 37.200 TL’lik fon bozarak taksitini öder.
| Karşılaştırma Kriteri | Senaryo A (Tamamı Nakit Alım) | Senaryo B (Arbitraj Stratejisi) |
| Araç İçin Ödenen Nakit Peşinat | 1.500.000 TL | 750.000 TL |
| Kullanılan Kredi Tutarı (36 Ay) | 0 TL | 750.000 TL |
| Fona Yatırılan Ana Sermaye | 0 TL | 750.000 TL |
| Aylık Kredi Taksiti | 0 TL | 37.200 TL |
| Aylık Fon Getirisi (İlk Ay Örneği) | 0 TL | 26.250 TL |
| 36 Ay Sonunda Biten Toplam Kredi | 0 TL | 1.339.200 TL |
| 36 Ay Sonunda Fonda Kalan Net Para | 0 TL (Sıfır Likidite) | ~ 295.000 TL (Ekstra Servet) |
(Not: Tablodaki hesaplama, fon getirisinin aylık %3.50’de sabit kaldığı ve her ay fondan 37.200 TL çıkış yapıldığı varsayımıyla (Anüite formülü) hazırlanmıştır. Piyasa koşulları değişkendir.)
Tablonun Finansal Okuması:
İlk aya baktığınızda fon getirisi (26.250 TL), taksit tutarına (37.200 TL) tam yetmiyor gibi görünür. Stratejik alıcı, aradaki farkı kapatmak için ana paradan küçük bir parça bozar. Ancak kredi faizi sabit taksitli (azalan bakiyeli) çalışırken, fon bileşik getiriyle çalışır. 36 ayın sonunda, her ay 37.200 TL taksit ödemesine rağmen Stratejik Alıcı’nın fon hesabında hala 295.000 TL parası kalır.
Nakit alan kişi arabasıyla baş başa kalıp likiditesini sıfırlarken; stratejik yatırımcı hem arabasına sahip olur hem de kredi borcunu bitirdiği gün bankasında 295.000 TL nakit parayla hayatına devam eder. Bu muazzam arbitraj fırsatını yaratmak için doğru kredi vadesini seçmek çok kritiktir. Konuyla ilgili şu analizimiz size yol gösterecektir:
👉 Optimum Vade, Minimum Faiz: 36 Ay Vadeli En Düşük Taşıt Kredisi 2026 Rehberi
2026 Yılında Hangi Yatırım Fonları Taksit Ödemeye Uygun?
Her yatırım fonu bu stratejiye uyum sağlamaz. Aylık fon getirisi ile taksit ödeme hesaplama planı yapıyorsanız, paranızı hisse senedi yoğun fonlar gibi yüksek oynaklığa (volatilite) sahip araçlara bağlayamazsınız. Ayın 15’inde kredi taksitiniz varken borsanın %5 düşmesi, ana paranızdan büyük zararlar etmenize yol açar. Taksit ödemek için “Öngörülebilir ve Likit” fonlara ihtiyacınız vardır.
Para Piyasası ve Kısa Vadeli Borçlanma Araçları Fonları (Düşük Risk)
Para piyasası fonları 2026 yılı itibarıyla bu stratejinin kalbini oluşturur. Bu fonlar paranızı mevduatta, ters repoda ve kısa vadeli devlet tahvillerinde değerlendirir.
- Likidite Avantajı: T+0 valörlüdür. Yani kredi taksit gününüzde sabah saat 11:00’de fon satışı verdiğinizde, para anında vadesiz hesabınıza geçer ve taksitinizi saniyeler içinde ödersiniz.
- Getiri İstikrarı: Eksi yazma (zarar etme) ihtimalleri neredeyse sıfırdır. Her gün düzenli olarak (hafta sonları dahil) kazanç yazarlar. Gecelik faiz oranlarına endeksli oldukları için enflasyona karşı güçlü bir koruma sağlarlar.
Temettü ve Kira Sertifikası Fonları (Alternatif Nakit Akışı)
İslami finans hassasiyeti olan veya farklı nakit akışları arayan yatırımcılar için Kira Sertifikası (Sukuk) fonları ideal bir alternatiftir. Aynı zamanda piyasada doğrudan “Aylık Temettü Ödeyen” özel serbest fonlar veya hisse senedi fonları bulunur. Bu fonlar ana paranıza hiç dokunmadan, her ayın belirli bir gününde size nakit kâr payı öderler. Bu kâr payını doğrudan taşıt kredisi hesabınıza yönlendirerek otomatik bir ödeme mekanizması kurabilirsiniz.
Bu Stratejide Sizi Bekleyen Gizli Finansal Riskler
Her arbitraj modelinin içinde görünmez bir risk barındırır. Araba kredisi çekip faize koymak veya fona bağlamak her piyasa koşulunda %100 kusursuz işlemez. Planı hayata geçirmeden önce şu riskleri kabul etmeniz gerekir:
Faiz Oranlarındaki Düşüş (Yeniden Yatırım Riski)
Banka size 36 ay vadeli krediyi sabit bir faiz oranıyla verir. 3 yıl boyunca taksitiniz değişmez. Ancak sizin yatırım yaptığınız Para Piyasası Fonları günlük faiz oranlarına göre hareket eder.
Eğer 2026 yılı içinde Merkez Bankası enflasyonun düştüğünü görerek agresif faiz indirimlerine başlarsa, fonunuzun aylık getirisi %3.50’lerden %2.00’lere gerileyebilir. Bu durumda arbitraj makası kapanır ve taksitleri ödemek için ana paradan (sermayenizden) daha büyük dilimler bozmak zorunda kalırsınız.
Vergi Mevzuatındaki Değişiklikler
Yatırım fonlarından elde edilen getiriler stopaj (gelir vergisi) kesintisine tabidir. Devlet, para piyasası fonlarındaki %7,5 veya %10’luk stopaj oranını aniden artırma kararı alırsa, net getirinizi doğrudan düşürür ve hesapladığınız finansal projeksiyonda sapmalar yaşanır.
OtoFinansLab Son Söz: Paranızı Demir Yığınına Bağlamayın
Finansal özgürlüğün sırrı, parayı nesnelere gömmek değil, parayı sizi zengin edecek sistemlerin içinde döndürmektir. Peşinatı fona yatırıp taşıt kredisi çekmek mantıklı mı sorusunun cevabı, sizin nakit yönetimi disiplininizde gizlidir.
Eğer her ay fon bozup o parayı disiplinli bir şekilde bankaya yatırabilecek finansal kararlılığa sahipseniz, otomobilinizi kendi sermayenizi tüketmeden, yatırımınızın yarattığı ek değerle finanse edebilirsiniz. Bu strateji size sadece yepyeni bir otomobil vermekle kalmaz; acil durumlarda kullanabileceğiniz devasa bir nakit havuzunu (likiditeyi) her zaman elinizin altında tutma lüksü sağlar. Yatırım fonu getirilerinizle araba taksitlerinizi çarpıştırdığınız bu oyunda, kazanan daima paranın zaman değerini doğru yönetenler olur.
Sıkça Sorulan Sorular (SSS)
Fon getirisi vergisi (stopaj) kazancımı ne kadar düşürür?
Para piyasası fonları ve borçlanma araçları fonlarında elde ettiğiniz kâr üzerinden yasal olarak stopaj kesintisi yapılır. Banka veya aracı kurum, siz fonu bozduğunuz an bu vergiyi otomatik olarak kesip devlete aktarır. Hesabınıza geçen tutar “Net” tutardır. Arbitraj hesaplamalarınızı yaparken brüt getiri oranlarını değil, vergi düşülmüş (net) oranları dikkate almalısınız.
Kredi faizi fon getirisinden yüksekse arbitraj yine de mantıklı mıdır?
Kredi faiziniz %4.00, fon getiriniz %3.00 olsa bile bu strateji tamamen mantıksız sayılmaz. Burada “Likidite Primi” devreye girer. Krediye fazladan ödediğiniz o küçük fark, aslında 750.000 TL nakit parayı 3 yıl boyunca banka hesabınızda (acil durumlar, sağlık krizleri veya yeni ticari fırsatlar için) hazır tutmanın sigorta bedelidir. Parayı araca bağladığınızda likiditeniz sıfırlanır.
Araba fiyatları artarsa bu strateji zarar ettirir mi?
Hayır, tam aksine sizi çift yönlü korur. Siz aracı krediyle (fiyatını sabitleyerek) bugünden satın almış olursunuz. Araba fiyatları %50 artsa bile sizin borcunuz artmaz, aracınızın değeri yükselir. Aynı zamanda elinizde kalan sermaye de yatırım fonunda değerlenmeye devam eder. Hem varlık fiyat artışından (arabadan) hem de finansal getiriden (fondan) aynı anda kazanç sağlarsınız.
Taksitleri ödemek için her ay fondan bozma işlemi nasıl yapılır?
Mobil bankacılık veya yatırım uygulamalarınız üzerinden kredi taksit gününüzden bir gün önce (veya aynı gün sabahı) taksit tutarınız kadar (Örn: 37.200 TL’lik) “Fon Satış” emri girersiniz. Para Piyasası Fonlarında (PPF) bu para aynı gün hesabınıza yansır ve banka hesabınızdan otomatik ödeme talimatıyla krediniz tahsil edilir. Bu işlem her ay sadece 1 dakikanızı alır.
Bu içerikte yer alan tüm bilgiler yalnızca genel nitelikte bilgilendirme amacı taşır ve herhangi bir şekilde yatırım tavsiyesi, finansal yönlendirme veya alım-satım önerisi olarak değerlendirilmemelidir. Buradaki değerlendirmelerin doğruluğu, güncelliği ya da eksiksizliği garanti edilmez. Vergi oranları, stopaj kesintileri ve piyasa faiz oranları dönemsel olarak değişebilmektedir. Finansal kararlar almadan önce kendi araştırmanızı yapmanız ve gerektiğinde yetkili bir SPK lisanslı yatırım uzmanına başvurmanız önerilir. Bu metindeki bilgiler doğrultusunda gerçekleştirilecek işlemlerin sonuçlarından platformumuz sorumlu tutulamaz.
(Kaynaklar: T.C. Merkez Bankası EVDS Faiz Verileri, Türkiye Bankalar Birliği, Sermaye Piyasası Kurulu (SPK))