
Otomobil bayisine gittiniz, o yepyeni aracın kapısını açtınız, direksiyonuna oturdunuz ve içinizi büyük bir heyecan kapladı. Araç tam size göre! Ancak satış danışmanının masasına oturup finansman ekranına bakmaya başladığınızda, o heyecanın yerini hızla matematiksel bir stres alır. Ekranda beliren aylık ödeme rakamı bütçenizi sarsacak seviyede mi, yoksa ödenebilir bir sınırda mı?
Bir otomobil satın alırken araba kredisi hesaplama süreci, sadece bankanın uyguladığı faiz oranına bakıp “Taksitler şu kadarmış” demekten çok daha derin bir finansal analiz gerektirir. Sizin aylık kazancınız, mevcut borçlarınız ve devletin 2026 yılı için belirlediği yasal sınırlar, hayalinizdeki arabanın anahtarını alıp alamayacağınızı belirleyen asıl unsurlardır.
OtoFinansLab olarak bu rehberde; bütçenizi tehlikeye atmadan, kredi notunuzu zedelemeden ve en önemlisi finansal özgürlüğünüzü bir demir yığınına ipotek etmeden taşıt kredisi hesaplama stratejilerini masaya yatırıyoruz. Bankaların gizli onay formüllerini, BDDK limitlerini ve gelirinizi optimize edecek o 3 kritik finansal taktiği birlikte inceleyelim.
Araç Kredisi Alırken Gelir-Borç Oranı (DTI) Neden Önemlidir?
Bankaya kredi başvurusu yaptığınızda, algoritmanın baktığı en önemli metrik kredi notunuz olsa da, kredi notunuz 1900 (en yüksek) bile olsa banka gelirinize bakmadan size onay vermez. Bu noktada uluslararası finansın temel kurallarından biri olan DTI (Debt-to-Income / Borç-Gelir Oranı) devreye girer.
Aylık taksit hesaplama işlemi yaparken banka, sizin brüt değil, elinize geçen net harcanabilir gelirinizi (maaşınızı) temel alır. Kredi onay sistemleri oldukça katı bir matematik kullanır.
Bankaların %50 Kuralı: Maaşınızın Ne Kadarı Taksite Gidebilir?
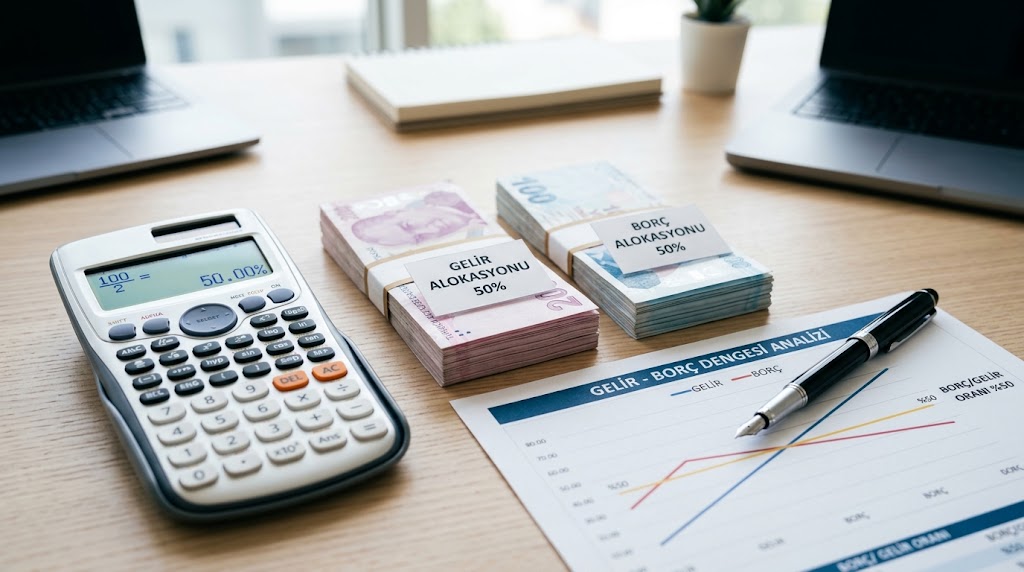
Türkiye’deki bankacılık regülasyonlarına göre, bir tüketicinin aylık toplam kredi taksitleri (tüm bankalardaki konut, ihtiyaç, taşıt ve kredi kartı asgari ödemeleri dahil), belgelenebilir net aylık gelirinin genellikle %50’sini (yarısını) aşamaz.
Örnek bir DTI Hesaplaması:
- Aylık Net Maaşınız: 90.000 TL
- Maksimum Borçlanma Sınırınız (%50): 45.000 TL
- Mevcut Borçlarınız: Ayda 10.000 TL ihtiyaç kredisi taksitiniz ve kredi kartınızda 5.000 TL asgari ödeme yükümlülüğünüz var.
- Kalan Kredi Kapasitesi: 45.000 TL – 15.000 TL = 30.000 TL
Bu senaryoda, gelire göre ne kadar araba kredisi çekebilirim sorusunun yasal cevabı şudur: Çekeceğiniz taşıt kredisinin aylık taksiti 30.000 TL’yi geçemez. Eğer beğendiğiniz aracın 36 ay vadeli taksitleri aylık 40.000 TL çıkıyorsa, kredi notunuz mükemmel bile olsa sistem başvuruyu doğrudan otomatik olarak reddeder. Bu limiti aşmanın yollarını yazının ilerleyen bölümlerinde detaylandıracağız.
2026 BDDK Taşıt Kredisi Limitleri ve Vade Sınırları
“Benim gelirim çok yüksek, aylık 200.000 TL kazanıyorum, istediğim arabaya tamamına kredi çekerim” yanılgısı, tüketicilerin sıkça düştüğü bir tuzaktır. Geliriniz ne kadar yüksek olursa olsun, Bankacılık Düzenleme ve Denetleme Kurumu (BDDK) enflasyonu ve aşırı borçlanmayı frenlemek için taşıt kredilerine “Fatura/Kasko Değeri” üzerinden katı sınırlar koyar.
Fatura Değerine Göre Çekilebilecek Maksimum Kredi Tutarı
Sıfır bir araç alıyorsanız fatura değeri, ikinci el bir araç alıyorsanız aracın o ayki kasko değeri referans alınır. 2026 yılı itibarıyla güncellenen değer endekslerine göre (araç fiyatlarındaki artışlar baz alındığında) uygulanan yasal peşinat ve kredi vade sınırları şu şekilde kademelendirilir:
- Fatura Değeri 0 – 800.000 TL arası araçlar:
- Aracın değerinin en fazla %70’ine kadar kredi çekebilirsiniz.
- Maksimum vade: 48 Ay
- Fatura Değeri 800.001 – 1.600.000 TL arası araçlar:
- Aracın değerinin en fazla %50’sine kadar kredi çekebilirsiniz.
- Maksimum vade: 36 Ay
- Fatura Değeri 1.600.001 – 2.400.000 TL arası araçlar:
- Aracın değerinin en fazla %30’una kadar kredi çekebilirsiniz.
- Maksimum vade: 24 Ay
- Fatura Değeri 2.400.001 TL ve üzeri araçlar:
- Aracın değerinin en fazla %20’sine kadar kredi çekebilirsiniz.
- Maksimum vade: 12 Ay
Örneğin; 1.500.000 TL değerinde bir otomobil alıyorsanız, BDDK kuralı gereği bu aracın sadece 750.000 TL’si (%50) için kredi kullanabilirsiniz. Kalan 750.000 TL’yi mutlaka peşinat (nakit) olarak cebinizden ödemeniz gerekir. Üstelik bu borcu 48 aya yayamazsınız, en fazla 36 ayda bitirmek zorundasınız. Doğru vadenin faiz yükünü nasıl hafiflettiğini tüm detaylarıyla incelediğimiz 👉 Optimum Vade, Minimum Faiz: 36 Ay Vadeli En Düşük Taşıt Kredisi 2026 Rehberi içeriğimiz bu noktada stratejik bir planlama yapmanızı sağlar.
Araba Kredisi Hesaplama: Taksitlerin Bütçenize Etkisi (Finansal Simülasyon)
Kredi faizi oranları, aylık ödeme tutarınızı doğrudan belirler. Ancak faiz kadar önemli olan bir diğer etken de vadedir. Vade uzadıkça aylık taksit tutarı düşer ve maaş bütçeniz rahatlar; ancak vade uzadıkça bankaya ödeyeceğiniz “Toplam Faiz” devasa boyutlara ulaşır.
Aşağıdaki interaktif finansal simülasyon aracıyla; çekmek istediğiniz kredi tutarını, aylık piyasa faiz oranını ve vadenizi değiştirerek, borcunuzun aylar içinde nasıl eridiğini ve bankaya kümülatif olarak (aylık taksitlerin toplamı) ne kadar para ödediğinizi görebilirsiniz:
Grafikte gördüğünüz kırmızı çizgi (Kümülatif Ödeme), sizin bankaya yaptığınız ödemelerin ne kadar hızlı tırmandığını temsil eder. Bu nedenle aylık gelire göre taşıt kredisi hesaplama yaparken sadece taksiti ödeyip ödeyemediğinize değil, o taksitin vadesi bittiğinde bankaya arabanın yarı parası kadar faiz ödeyip ödemediğinize de odaklanmalısınız.
Taksitleri Gelire Göre Optimize Etmenin 3 Finansal Yolu
Diyelim ki beğendiğiniz araç için 750.000 TL kredi çekmeniz gerekiyor, ancak aylık taksit 37.000 TL çıktı ve sizin serbest gelir kapasiteniz sadece 25.000 TL. Sistem size onay vermez. Arabadan vazgeçmek yerine şu 3 yasal ve finansal stratejiyi kullanabilirsiniz:
1. Balon Ödemeli Modellerle Aylık Nakit Çıkışını Düşürmek
Otomobil markalarının kendi finansman şirketleri (Tüketici Finansman Şirketleri) tarafından sıklıkla sunulan bir yöntemdir. Çektiğiniz kredinin anaparasının örneğin %40’ını (Balon tutar) vadenin en son ayına ertelersiniz. Bu sayede 36 ay boyunca ödeyeceğiniz aylık taksitler 37.000 TL’den 25.000 TL’ye düşer ve bankanın %50 gelir kuralını rahatça geçersiniz. Vade sonunda ise aracı satarak veya elinize geçen toplu bir parayla o büyük balon ödemesini kapatırsınız. Bu esnek modelin artılarını, eksilerini ve vade sonundaki gizli risklerini net bir şekilde anlattığımız 👉 Balon Ödemeli Kredi: Araç Finansmanında Avantajları, Hesaplama ve Riskler 2026 rehberimizi okumadan bu sisteme girmeyin.
2. Hanehalkı Ortak Gelir Beyanı ile Limit Artırmak
Bireysel maaşınız 50.000 TL ise maksimum 25.000 TL taksit kapasiteniz oluşur. Ancak bankalar, aynı evde yaşadığınız ve yasal olarak evli olduğunuz eşinizin (veya bazen aynı ikametgahtaki birinci derece aile bireylerinin) belgelenebilir gelirini sizin gelirinize ekleyebilir. Eşinizin 60.000 TL maaşı varsa, hanehalkı toplam geliriniz 110.000 TL olarak sisteme girilir ve taşıt kredisi taksit kapasiteniz bir anda 55.000 TL’ye fırlar. Bu işlem için kefalet imzasının yeterli olacağını unutmayın.
3. İhtiyaç Kredisi ve Taşıt Kredisi Kombinasyonu (Fırsat Analizi)
Bazen BDDK’nın kestiği o %50 peşinat sınırı yüzünden elinizdeki nakit arabayı almaya yetmez. Bu durumda tüketiciler “Çift Kredi” stratejisini kullanır. Araç bedelinin izin verilen kısmı için rehinli Taşıt Kredisi çekilir, peşinatta eksik kalan tutar için ise eşiniz veya sizin üzerinizden (farklı bir bankadan) 36 ay vadeli İhtiyaç Kredisi kullanılır. Ancak bu yöntem aylık bütçenizi iki koldan zorlar. Taşıt kredisine göre daha esnek olan ve araca rehin koydurmayan ihtiyaç kredisi taktiklerini kıyasladığımız 👉 Taşıt Kredisine Karşı Gizli Silahınız: En Düşük Faizli İhtiyaç Kredisi ile Araç Alma Rehberi 2026 içeriğimiz bu stratejiyi şekillendirmenize yardımcı olur.
OtoFinansLab Son Söz: Arabanız Sizi Değil, Siz Arabanızı Yönetin
Yeni bir otomobilin kokusu ve prestiji ne kadar çekici olursa olsun, araba kredisi 2026 hesaplamalarında duygulara değil, sadece rakamlara yer vardır. Aylık taksitlerinizi zar zor, maaşınızın son kuruşuna kadar dayanarak ödeyeceğiniz bir sınırda kredi çekmek, sizi finansal bir köleliğe sürükler.
Aracı aldıktan sonra kapınızın önüne koyduğunuz an kasko, trafik sigortası, Motorlu Taşıtlar Vergisi (MTV), yakıt ve periyodik bakım masrafları aylık bütçenize eklenir. Sağlıklı ve stressiz bir finansal planlama için; sadece kredi taksitinin değil, arabanın aylık tüm yürütme maliyetlerinin (TCO) aylık net gelirinizin %30 ila %40’ını aşmamasına özen gösterin. Nakit akışınızı doğru yönettiğiniz sürece, bindiğiniz otomobil bir stres kaynağı değil, size keyif veren bir yol arkadaşı olur.
Sıkça Sorulan Sorular (SSS)
Asgari ücretle araba kredisi çekebilir miyim? Yasal olarak asgari ücretle çalışan birinin kredi çekmesine engel bir durum yoktur. Ancak asgari ücretin %50’si (kredi taksit kapasitesi) piyasadaki sıfır veya ikinci el güncel otomobillerin aylık taksitlerini karşılamaya yetmeyeceği için, sistem yüksek ihtimalle “gelir yetersizliği” nedeniyle ret verir. Düşük tutarlı ve çok uzun vadeli ikinci el kredilerde veya yüksek peşinat ödenen durumlarda onay alma ihtimali doğar.
Kira gelirim veya ek iş gelirim kredi hesaplamasına dahil edilir mi? Evet, bankalar resmi olarak kanıtlayabildiğiniz (belgelenebilir) her geliri DTI hesabına katar. Adınıza kayıtlı bir gayrimenkulün kira sözleşmesi ve o kiranın banka hesabınıza düzenli yattığını gösteren dekontlar, serbest meslek makbuzu kestiğiniz ek işleriniz veya şirketinizden aldığınız yasal temettü gelirleri bankaya sunulduğunda, kredi limitiniz doğrudan yukarı yönlü güncellenir.
Kredi notum yüksekse banka gelir sınırını (50% kuralını) esnetir mi? Kredi notunuzun çok yüksek (örneğin 1850) olması size daha düşük faiz oranları almanıza veya kefilsiz/belgesiz hızlı onay sürecinden geçmenize olanak tanır. Ancak BDDK’nın koyduğu makro ihtiyati tedbirler (peşinat sınırları ve DTI rasyoları) kredi notundan bağımsızdır. Banka inisiyatif kullanarak yasal gelir oranınızı belirli küçük marjlarda (Örn: %55’e kadar) esnetse de, bu limitleri tamamen yok sayamaz.
Taşıt kredisi taksitlerini ödeyemezsem süreç nasıl işler? Taşıt kredilerinde aracın ruhsatında bankanın “Rehin” ibaresi bulunur. Kredi taksitini birbirini izleyen 2 ay boyunca (veya toplamda 90 gün) ödememeniz durumunda banka size yasal ihtarname gönderir. İhtarname süresi (genellikle 30 gün) sonunda borç kapanmazsa, yasal takip başlar. Banka araca yakalama kararı çıkartır, araç bağlanarak yediemin otoparkına çekilir ve icra yoluyla satılarak kredi borcunuz tahsil edilir.
Bu içerikte yer alan tüm bilgiler yalnızca genel nitelikte bilgilendirme amacı taşır ve herhangi bir şekilde yatırım tavsiyesi, finansal yönlendirme veya alım-satım önerisi olarak değerlendirilmemelidir. Buradaki değerlendirmelerin doğruluğu, güncelliği ya da eksiksizliği garanti edilmez. Vergi oranları, BDDK kredi limitleri, DTI oranları ve piyasa faiz oranları dönemsel olarak değişebilir. Finansal kararlar almadan önce kendi araştırmanızı yapmanız ve gerektiğinde yetkili bir banka/finans uzmanına başvurmanız önerilir. Bu metindeki bilgiler doğrultusunda gerçekleştirilecek işlemlerin sonuçlarından platformumuz sorumlu tutulamaz.
(Kaynaklar: Bankacılık Düzenleme ve Denetleme Kurumu (BDDK) Taşıt Kredisi Sınırları, T.C. Merkez Bankası EVDS Faiz Verileri, Türkiye Bankalar Birliği Finansal Raporları)