
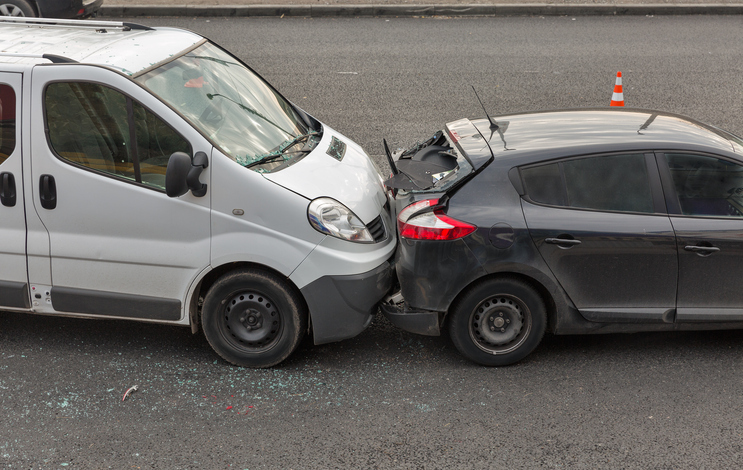
Otomobil sahibi olmanın finansal yükü yalnızca yakıt ve periyodik bakımla sınırlı değil. Her yıl yinelenen zorunlu trafik sigortası ve isteğe bağlı ama hayati önem taşıyan kasko sigortası primleri, araç bütçesinin en büyük kalemlerinden birini oluşturuyor. Özellikle son dönemdeki enflasyonist baskı ve yedek parça maliyetlerindeki artışlar nedeniyle sigorta primleri rekor seviyelere ulaştı.
Ancak bu yüksek maliyetleri yasal ve stratejik yollarla düşürmek mümkün. Bilinçli bir sigorta politikası izlemek, bazen tek bir basit hamleyle yıllık priminizde binlerce liralık tasarruf sağlayabilir. Otofinanslab olarak, sigorta primlerinizi en aza indirmenin finansal sırlarını ve hasarsızlık indiriminizi kaybetmeden nasıl koruyacağınızın uzmanlık gerektiren püf noktalarını bu detaylı analizde sunuyoruz.
Sigorta Primini Belirleyen Temel Finansal Faktörler
Sigorta şirketleri, prim hesaplaması yaparken bir sürücü ve araçla ilgili risk profili çıkarır. Prim, sigorta şirketinin size ödeme yapma olasılığının finansal karşılığıdır. Bu risk profilini etkileyen temel faktörler şunlardır:
- Aracın Marka ve Modeli: Yüksek performanslı, pahalı yedek parçaya sahip veya hırsızlık riski yüksek lüks araçların primi doğal olarak daha yüksektir. Örneğin, ithal bir aracın far değişimi maliyeti, yerli bir aracınkinden çok daha yüksek olabilir.
- Sürücünün Hasar Geçmişi (Hasarsızlık Basamağı): En büyük ve en önemli faktördür. Hasarsızlık basamağınız ne kadar yüksekse (yani ne kadar az hasarınız varsa), priminiz o kadar düşük olur. Bu, sigortanın finansal mantığının temelidir.
- Yaş ve Deneyim: Genç (özellikle 18-25 yaş arası) ve yeni ehliyet sahibi sürücüler, istatistiksel olarak daha riskli kabul edildiği için daha yüksek prim öder.
- İl ve Kullanım Amacı: Büyükşehirlerde (İstanbul, Ankara, İzmir gibi) kaza ve hırsızlık riski daha yüksektir. Bu durum, primlere doğrudan yansır.
Hasar Basamağı ve İl Faktörü
Zorunlu trafik sigortası ve kasko fiyatlamasında kullanılan hasar basamağı sistemi, sürücülerin geçmişteki hasar kayıtlarına göre risk derecesini belirler.
| Hasar Basamağı | Anlamı | Prim Etkisi (Yaklaşık) | Finansal Strateji |
| 8. Basamak | 5 yıl ve üzeri hasarsızlık | Maksimum İndirim (%50) | Sistemin en prestijli ve ekonomik noktası. |
| 7. Basamak | 3 yıl hasarsızlık | %42 İndirim | Yüksek güvenli bölge. |
| 6. Basamak | 2. yıl hasarsızlık | %33 İndirim | İstikrarlı sürücü. |
| 5. Basamak | 1. yıl hasarsızlık | %16 İndirim | İlk ödülün alındığı kademe. |
| 4. Basamak | Sisteme İlk Giriş | Standart Prim (%0) | Yeni sürücüler için referans noktası. |
| 3. Basamak | 1. hasar yılı | %45 Artırım | İlk hata sonrası maliyet artışı. |
| 2. Basamak | 2. hasar yılı | %90 Artırım | Riskli gruptasınız uyarısı |
| 1. Basamak | Yüksek Hasar Kaydı | %135 Artış | Çok yüksek riskli kategori. |
| 0. Basamak | Çok Yüksek Risk | %200 Artırım | Sigorta şirketlerinin kaçındığı en yüksek maliyet. |
İl Faktörü (Finansal Veri): Sigorta Bilgi ve Gözetim Merkezi (SBM) verilerine göre, aynı araca ve aynı hasar basamağına sahip iki sürücüden İstanbul’da ikamet edenin primi, daha düşük riskli bir şehirde (örneğin Karaman veya Kastamonu) ikamet edene göre %6 ila %10 arasında daha yüksek çıkabilir. Bu durum, şehir seçiminin bile finansal bir karar olduğunu gösterir.
10 Yasal Yolla Sigorta Primini Düşürme Stratejisi
Primlerinizi düşürmek için sigorta şirketinden indirim talep etmek yerine, riskinizi azaltan ve poliçenizin kapsamını akıllıca optimize eden finansal hamleler yapabilirsiniz. İşte primleri düşürmenin kanıtlanmış 10 yolu:
1. Kasko Poliçesinde Muafiyet (Franchise) Kullanın
Bu, prim düşürmede en etkili yollardan biridir. Muafiyet, hasar oluştuğunda sigorta şirketinin ödemeyeceği, sizin üstleneceğiniz tutardır.
- Nasıl Çalışır: Poliçenize %10 (örneğin 10.000 TL) muafiyet koydurursanız, 50.000 TL’lik bir hasarda sigorta şirketi size 40.000 TL öder. Geri kalan 10.000 TL’yi siz karşılarsınız.
- Finansal Getirisi: Muafiyet kullanmak, sigorta şirketinin riskini azalttığı için kasko priminizde %15 ile %30 arasında ciddi indirim sağlar. Küçük hasarları kendi cebinden karşılayabilecek finansal gücü olanlar için harika bir stratejidir.
2. Sürücü Kısıtlaması Getirin
Aracınızı yalnızca sizin (veya eşinizin) kullanacağını taahhüt ederek priminizi düşürebilirsiniz.
- Finansal Mantık: Sigorta şirketi, risk havuzunu (aracı kullanabilecek kişi sayısını) daraltmış olur. Özellikle genç ve riskli yaş grubundaki kişilerin aracı kullanmayacağını garantilediğinizde priminiz %5-15 oranında düşebilir.
3. Aracınıza Güvenlik Sistemi Kurun
Immobilizer, alarm, takip cihazı gibi ek güvenlik donanımları hırsızlık riskini düşürür.
- İndirim Oranı: Sigorta şirketleri bu tip donanımlara sahip araçlara hırsızlık riskinin düşüklüğünden dolayı %3 ila %10 arasında özel indirimler uygular.
4. Teklif Toplama Motorlarını Kullanın ve Son Haftaya Kalmayın
Sigorta yenileme dönemi gelmeden 3-4 hafta önce teklif almaya başlayın.
- Veri Odaklı Strateji: Son dakikaya kalanlara genellikle yüksek prim sunulur. Farklı sigorta şirketlerinden aynı teminatlarla en az 10-15 farklı teklif alarak piyasadaki en uygun fiyatı yakalama şansınızı artırırsınız.
5. Hasarsızlık İndirimini Farklı Şirkete Taşıyın
Hasarsızlık indirimi, araç plakasına değil, sürücünün kendisine aittir.
- Püf Noktası: Geçen yılki şirketiniz yüksek fiyat veriyorsa, hasarsızlık basamağınızı (örneğin 5. basamak) yeni şirkete kolayca transfer edebilirsiniz. Hiçbir şirket, iyi bir risk olan yüksek basamaklı bir sürücüyü kaybetmek istemez.
6. Poliçeden Gereksiz Teminatları Çıkarın
Kasko poliçeleri genellikle “genişletilmiş kasko” şeklinde düzenlenir ve sel, deprem, yurt dışı teminatları gibi ihtiyacınız olmayan maddeler içerebilir.
- Finansal Düşünce: Özellikle küçük bir şehirde oturuyorsanız veya arabanızla yurt dışına çıkmıyorsanız, bu maddeleri çıkararak primde %5-10 arasında tasarruf edebilirsiniz.
7. Bankanızın veya Kredi Kartınızın Anlaşmalarını Kontrol Edin
Büyük bankalar ve kredi kartı markaları, anlaşmalı sigorta şirketlerinden yaptığınız kaskolarda taksit imkanı, özel indirim veya puan verebilir.
8. Trafik Sigortasında Mesleki İndirimleri Araştırın
Zorunlu Trafik Sigortası’nda fiyatlar yasal sınırlar dahilinde sabit olsa da, Kasko sigortasında kamu çalışanları, doktorlar, avukatlar ve çeşitli meslek gruplarına özel %20’ye varan indirim seçenekleri sunulabilmektedir
9. Kasko Değerini Doğru Belirleyin
Kasko poliçesi düzenlenirken aracınızın kasko değeri esas alınır. Değerinin üzerinde bir kasko yaptırmak gereksiz maliyet demektir.
- Tavsiye: Sigorta acentenizle, aracınızın TSE belgeli eksper raporuyla belirlenen gerçek piyasa değerinin poliçede esas alınmasını talep edin.
10. Ödeme Şeklinizi Peşin Yapın
Taksitli ödeme yerine primin tamamını peşin ödemek, sigorta şirketlerinin uyguladığı vade farkını ortadan kaldırır. Bu da faturanıza %5’e varan bir net indirim olarak yansır.
Mini Onarımın Rolü: Hasarsızlık İndirimi Nasıl Korunur?
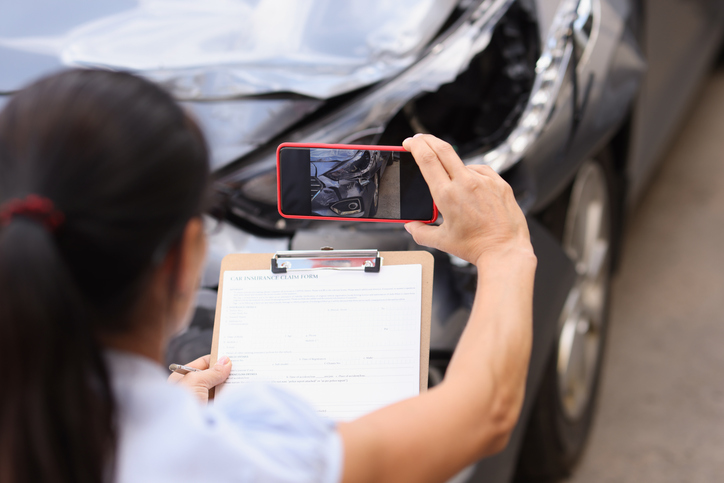
Hasarsızlık indirimi, en değerli finansal varlığınızdır. Bir hasar kaydı nedeniyle 7. basamaktan 4. basamağa düşmek, priminizin bir anda %40 artması demektir. Bu indirimi korumanın en akılcı yolu mini onarım hizmetini kullanmaktır.
- Mini Onarım Nedir? Kasko poliçelerinin birçoğu, küçük ölçekli hasarları (küçük göçükler, çizikler, cam ve far çatlakları, küçük boya hasarları) poliçenizin hasarsızlık indirimini bozmadan ücretsiz onarma hakkı sunar. Genellikle onarım maliyeti belli bir limitin (örneğin 10.000 TL) altında kaldığında bu hizmet devreye girer.
- Finansal Değeri: Mini onarım hizmetini kullanarak yaptığınız her küçük tamir, hasar kaydına dönüşmez ve böylece bir sonraki yılki priminizde binlerce liralık indirimden vazgeçmek zorunda kalmazsınız.
Hasarsızlık Kalkanı (Koruma Teminatı)
Kasko şirketleri artık, yüksek basamaklı (5, 6, 7) sürücülere özel bir “Hasarsızlık Koruma Teminatı” sunuyor.
- Nasıl Çalışır: Bu teminatı poliçenize cüzi bir ek primle eklediğinizde, yılda bir kez kusurlu bile olsanız yaptığınız hasar, hasarsızlık basamağınızı düşürmez.
- Finansal Karar: Eğer basamağınız çok yüksekse ve prim indiriminiz çok fazlaysa, bu teminat için ödeyeceğiniz küçük ek prim, olası bir kazada kaybedeceğiniz yüksek hasarsızlık indiriminden çok daha kârlı bir yatırımdır.
Sonuç: En İyi Sigorta Şirketi Seçimi Bir Fiyat Değil, Kapsam Kararıdır
Unutmayın, en iyi sigorta şirketi en ucuz teklifi verenden ziyade, hasar anında en hızlı ve en sorunsuz ödeme yapan şirkettir. Sigorta seçimi, yalnızca bir fiyat karşılaştırması değil, bir finansal güvence kararıdır.
- Teklifleri Kıyaslayın: Aynı teminatları karşılaştırın.
- Muafiyeti Kullanın: Finansal risk iştahınıza göre muafiyet belirleyin.
- Hasarsızlığınızı Koruyun: Mini onarım ve Hasarsızlık Kalkanı ile finansal varlığınızı güvence altına alın.
Bu stratejileri uygulayarak 2026 yılında otomobil sigortası primlerinizde ciddi bir düşüş sağlayabilir ve araç bütçenizi rahatlatabilirsiniz.
Bu içerikte yer alan tüm bilgiler yalnızca genel nitelikte bilgilendirme amacı taşır ve herhangi bir şekilde yatırım tavsiyesi, finansal yönlendirme veya alım-satım önerisi olarak değerlendirilmemelidir. Buradaki değerlendirmelerin doğruluğu, güncelliği ya da eksiksizliği garanti edilmez. Finansal kararlar almadan önce kendi araştırmanızı yapmanız ve gerektiğinde yetkili bir uzman veya danışmana başvurmanız önerilir. Bu metindeki bilgiler doğrultusunda gerçekleştirilecek işlemlerin sonuçlarından platformumuz sorumlu tutulamaz.