
Şirketinizin kasasında nakit var ve uzun zamandır hayalini kurduğunuz o lüks aracı nihayet şirket üzerine almaya karar verdiniz. İçinizden “Nasıl olsa yakıtı, bakımı, sigortası şirketten çıkar, hepsini tıkır tıkır vergiden düşerim” diyorsunuz. Büyük bir hevesle aracı alıp kullanmaya başlıyorsunuz. Ancak yıl sonu gelip mali müşavirinizle vergi planlaması için masaya oturduğunuzda, karşınıza Gelir İdaresi Başkanlığı (GİB) tarafından örülmüş, aşılması zor bir duvar çıkıyor. Mali müşaviriniz acı gerçeği yüzünüze vuruyor: “O lüks harcamaların hepsini vergiden düşemeyiz.”
İşte birçok girişimcinin ve KOBİ sahibinin sonradan acı bir tecrübeyle öğrendiği bu kuralın adı şirket araçlarında gider kısıtlaması kuralıdır.
OtoFinansLab olarak bu rehberde, kulaktan dolma “esnaf muhasebesi” masallarını bir kenara bırakıyoruz. 2026 vergi mevzuatlarının ışığında, “Bilge” bir yatırımcı edasıyla maliyetlerinizi nasıl yöneteceğinizi anlatıyoruz. Gelin, araç masraflarını vergiden düşmek isterken nerede tuzağa düştüğünüzü, %70 kuralının detaylarını ve KKEG (Kanunen Kabul Edilmeyen Gider) batağından nasıl kurtulacağınızı rasyonel örneklerle inceleyelim.
Binek Araç Gider Kısıtlaması Nedir ve Neden Uygulanır?
Devletin vergi mantığı son derece pragmatiktir. GİB, bir şirketin ticari faaliyetini sürdürebilmesi için araca ihtiyacı olduğunu kabul eder. Ancak bir KOBİ sahibinin gidip 10 milyon TL’lik spor bir araba alıp hafta sonu sahil turlarında yaktığı benzini devlete (vergiden düşerek) finanse ettirmesine karşı çıkar.
Bu nedenle kanun koyucu der ki: “Ticari işin için makul seviyede bir binek araç alabilir veya kiralayabilirsin. Ancak benim belirlediğim lüks sınırını aşarsan, aşan kısmın vergi avantajını unut. O masrafı tamamen kendi cebinden (şirket kârından) ödeyeceksin.” İşte 2026 yılı itibarıyla daha da sıkılaşan binek araç gider kısıtlaması 2026 kurallarının temel varoluş amacı, bu şahsi lüksün devlete fatura edilmesini engellemektir.
2026 Yılı İçin Şirket Araçları Gider ve Amortisman Limitleri
Mevzuat her yıl enflasyon ve yeniden değerleme oranlarına göre güncellenir. Bir aracın masrafını vergiden düşerken, aracı kiraladınız mı yoksa satın mı aldınız sorusu tüm matematiği değiştirir.
Aylık Araç Kiralama (Leasing) Gider Üst Sınırı
Günümüzde çoğu şirket, sermayeyi bağlamamak adına aracı satın almak yerine kiralamayı tercih ediyor. Ancak kiralama faturasının tamamı her zaman gider yazılamaz. Şirket kiralık araç gider yazma limiti 2026 verilerine göre devletin belirlediği bir aylık tavan tutarı vardır.
Örneğin, 2026 yılı için binek araç aylık kiralama gider kısıtlaması sınırının 40.000 TL (KDV hariç) olduğunu varsayalım. Siz gidip üst segment bir SUV kiraladınız ve aylık faturanız 60.000 TL geldi.
- Bu faturanın sadece 40.000 TL’sini resmi şirket gideri olarak muhasebeleştirir ve vergi matrahından düşersiniz.
- Sınırı aşan 20.000 TL’lik kısım, Kanunen Kabul Edilmeyen Gider (KKEG) olur. Yani bu tutarı cebinizden ödersiniz ama vergi avantajı sıfırdır. Ayrıca, sadece 40.000 TL’ye isabet eden KDV indirim konusu yapılabilir, kalan kısmın KDV’si de çöp olur.
Kiralama faturalarındaki KDV indirimlerini, stopaj hesaplamalarını ve bu işin muhasebe kayıt pratiklerini detaylıca incelediğimiz rehberimize muhasebecinizle birlikte mutlaka göz atın: 👉 Araç Kiralama Gider Yazma 2026: KDV, Stopaj ve Muhasebe Pratiği
Araç Satın Alımlarında ÖTV, KDV ve Amortisman Sınırları
Aracı kiralamayıp şirket üzerine satın alırsanız, bu kez karşınıza binek otomobil amortisman sınırı çıkar. Devlet, “Aracı satın alırken ödediğin bedelin tamamını vergiden düşemezsin, sadece benim belirlediğim limite kadar olanı yıllara bölerek (amortisman) düşebilirsin” der.
Örneğin, 2026 amortisman tavan limitinin 2.000.000 TL olduğunu farz edelim. Siz şirkete 4.000.000 TL’ye lüks bir binek otomobil aldınız. Yıl sonunda mali müşaviriniz amortisman ayırırken bu 4 milyonluk rakamı değil, kanuni sınır olan 2 milyon TL’yi baz alır. Geriye kalan 2 milyon TL’lik devasa fark yine şirketin sırtına KKEG olarak yüklenir. Sıfır binek araç alımında ilk faturadaki KDV ve ÖTV’yi tek seferde gider yazma stratejilerini tüm hatlarıyla şu makalemizde anlatmıştık: 👉 Şirket Üzerine Araç Almak: Gider Yazma, KDV/ÖTV ve Amortisman
İşletme Giderlerinin %70 Kuralı: Yakıt, Bakım ve Kasko
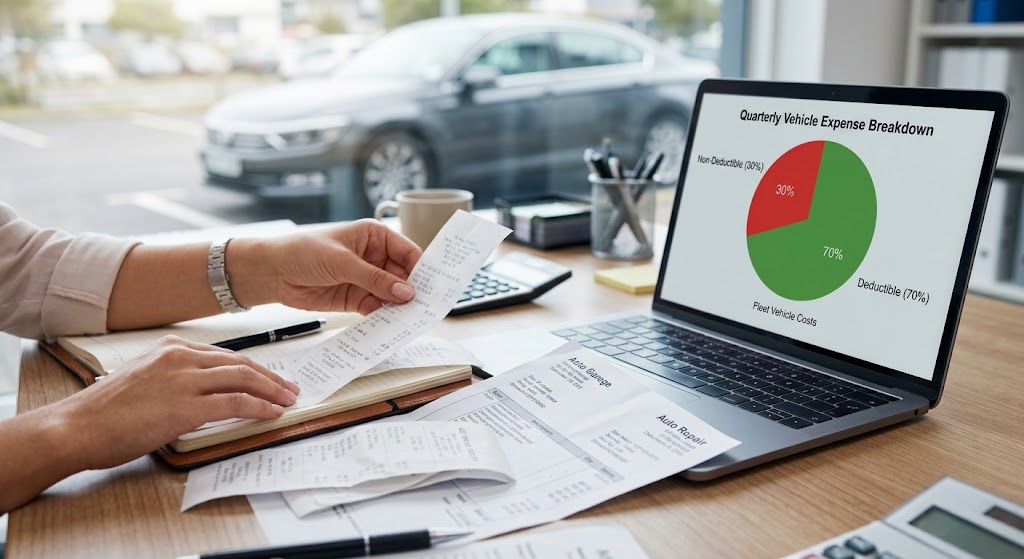
Arabayı kiraladınız veya aldınız; sıra geldi günlük kullanım masraflarına. Benzin istasyonuna yanaştınız, pompaya 1.000 TL ödediniz ve faturayı şirkete kestirdiniz. İşte burada GİB’in o meşhur “%70 / %30” bıçağı devreye girer.
%70 gider kısıtlaması neleri kapsar? Binek ruhsatlı (otomobil) araçlarınız için yaptığınız tüm rutin harcamalar bu kurala tabidir.
- Şirket aracı yakıt gideri
- Yetkili servise ödenen periyodik bakım onarım faturaları
- Kasko ve Zorunlu Trafik Sigortası primleri
- Otoyol, köprü geçiş ücretleri ve otopark fişleri
1.000 TL’lik bir akaryakıt faturası muhasebeye işlendiğinde, tutarın sadece 700 TL’si kurumlar/gelir vergisinden düşülmek üzere “Geçerli Gider” kabul edilir. Kalan 300 TL doğrudan KKEG araç giderleri hesabına atılır. Yani devlet size net bir mesaj verir: “Bu aracı %70 ihtimalle iş için, %30 ihtimalle de akşam eve gitmek veya hafta sonu gezmek için kullanıyorsun. O yüzden o %30’un vergi yükünü ben çekmem.”
Acı Vergi Gerçeği: MTV (Motorlu Taşıtlar Vergisi) Gider Yazılır Mı?
Geldik girişimcilerin en çok şoka uğradığı kısma. Ocak veya Temmuz ayında aracınızın vergisini öderken aklınızda hemen şirket aracı mtv gider yazılır mı sorusu belirir.
Cevap kısa, net ve acıdır: Hayır, yazılamaz!
Vergi Usul Kanunu çok açıktır. Ruhsatında “Binek Otomobil” yazan araçların Motorlu Taşıtlar Vergisi, şirket muhasebesinde kanunen kabul edilmeyen giderdir. Ödediğiniz o 15.000 – 20.000 TL’lik MTV’nin tamamını şirket kasasından ödersiniz ama verginizden 1 TL bile düşemezsiniz. %70 kısıtlamasına bile girmez, direkt olarak %100 KKEG sayılır. Sadece bu yüzden bile birçok KOBİ, binek otomobil yerine ticari araç satın almaya yönelir.
Ticari Araçlar vs. Binek Araçlar: Vergi Avantajı Uçurumu
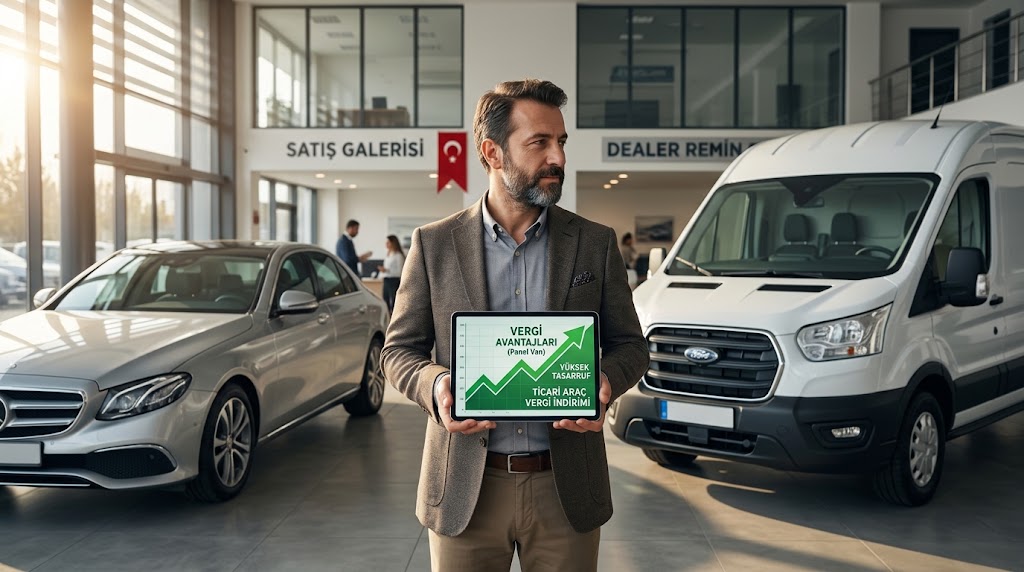
Buraya kadar anlattığımız o sert kısıtlamaların, limitlerin ve %70 kurallarının tamamı sadece “Binek Otomobil” ruhsatlı araçlar için geçerlidir. Eğer şirketinizin operasyonları için ruhsatında “Kamyonet”, “Panelvan” veya “Ticari” yazan bir araç (Örneğin Ford Transit, Fiat Fiorino, Volkswagen Amarok vb.) alırsanız, bambaşka bir vergi cennetine giriş yaparsınız.
- Ticari araçlarda gider kısıtlaması yoktur. Yakıtın, kaskonun, bakımın ve otoyol geçişlerinin tamamı (%100’ü) kuruşu kuruşuna vergiden düşülür.
- Ticari araçların MTV’si tamamen gider yazılır.
- Alırken ödediğiniz KDV’nin tamamı, şirketin ödeyeceği KDV’den doğrudan (indirim konusu yapılarak) mahsup edilir.
Sırf bu devasa uçurum nedeniyle, “Bilge” bir işletme sahibi şantiyeye veya ofise araç alırken lüks bir binek SUV yerine şık bir pick-up veya camlı van tercih eder. Ticari araçların kredi oranlarını ve vergi matrahına olan muazzam etkisini özel rehberimizde karşılaştırmıştık: 👉 KOBİ İçin Ticari Araç Kredisi 2026: Şartlar, Oranlar, Vergi Etkisi
OtoFinansLab Son Söz: Vergiden Kaçarken Zarar Etmeyin
Şirket araçlarında gider kısıtlaması kuralları, 2026 yılında maliyetleri yönetmeyi zorlaştıran bir labirente dönüşmüş durumda. Sırf vergiden düşmek adına şirketin nakit akışını bozup lüks bir binek otomobile para bağlamak, limitler ve %70 KKEG kuralları yüzünden artık rasyonel bir finansal hamle değildir.
Bir KOBİ sahibi veya girişimci olarak stratejiniz çok net olmalı: İhtiyacınız bir makam aracıysa ve kısıtlamalar canınızı sıkıyorsa, sermayeyi bağlamadan aylık kira faturası kestireceğiniz operasyonel kiralamaya yönelin. Eğer sahada iş yapacak bir araca ihtiyacınız varsa, gözünüzü kırpmadan ticari ruhsatlı bir araç alın ve vergi kalkanının %100’ünden faydalanın. Duygusal tatmin uğruna KKEG batağına düşmek, şirketinize yapacağınız en büyük haksızlıktır.
Sıkça Sorulan Sorular (SSS)
Şirket çalışanının şahsi aracı için ödenen yakıt faturası gider yazılır mı? Eğer şirket çalışanı kendi şahsi aracını şirket işlerinde kullanıyorsa ve şirket ile çalışanı arasında resmi bir “Araç Kiralama Sözleşmesi” yoksa, o araca alınan yakıt fişleri şirket gideri olarak gösterilemez. Gider yazılabilmesi için aracın ya şirket aktifine kayıtlı olması ya da resmi sözleşmeyle kiralanmış olması şarttır.
Gider kısıtlamasını aşan tutarlar (KKEG) muhasebede nasıl işlenir? Binek araç gider kısıtlaması hesaplama örneği üzerinden anlatalım: 1.000 TL’lik bir yakıt fişi aldınız. Muhasebe bu tutarın 700 TL’sini ilgili gider hesabına, kalan 300 TL’sini ise 689 Kanunen Kabul Edilmeyen Giderler hesabına işler. Bu 300 TL, yıl sonunda şirketin ticari kârına eklenir ve üzerinden kurumlar vergisi ödenir.
Sıfır binek araçta ÖTV’nin tamamı doğrudan gider yazılabilir mi? Evet yazılabilir, ancak bir sınırı vardır. GİB her yıl, tek seferde gider yazılabilecek maksimum ÖTV ve KDV toplam tutarını belirler. Eğer aldığınız lüks aracın ÖTV+KDV tutarı bu yasal sınırı aşıyorsa, aşan kısmı tek seferde gider yazamazsınız; doğrudan aracın maliyetine eklemek ve yıllara bölerek (amortisman yoluyla) kısıtlı şekilde düşmek zorunda kalırsınız.
Elektrikli şirket araçları (EV) için gider kısıtlaması farklı mı? Vergi kanunları açısından aracın elektrikli veya benzinli olması binek araç kısıtlamalarını (kiralama limiti, %70 kuralı) değiştirmez. Ruhsatında binek yazan bir Tesla veya Togg da aynı gider kısıtlamalarına ve %70 yakıt (şarj faturası) kuralına tabidir.
Bu içerikte yer alan tüm bilgiler yalnızca genel nitelikte bilgilendirme amacı taşır ve herhangi bir şekilde yatırım tavsiyesi, finansal yönlendirme veya alım-satım önerisi olarak değerlendirilmemelidir. Buradaki değerlendirmelerin doğruluğu, güncelliği ya da eksiksizliği garanti edilmez. Finansal kararlar almadan önce kendi araştırmanızı yapmanız ve gerektiğinde yetkili bir uzman veya danışmana başvurmanız önerilir. Bu metindeki bilgiler doğrultusunda gerçekleştirilecek işlemlerin sonuçlarından platformumuz sorumlu tutulamaz.