
Aracınızın kaskosunu yenileme vakti geldi. İnternetten veya acentenizden teklifleri aldınız; fiyatlar geçen yıla göre bir hayli artmış. Gözünüz hemen en alttaki “ödenecek prim” tutarına kayıyor. Diğerlerinden 5.000 TL daha ucuz bir teklif buldunuz ve sevinçle onayladınız. Poliçeyi detaylı okumaya gerek duymadınız, sonuçta “full kasko” yaptırdınız, değil mi?
İşte o an, finansal hayatınızın en büyük hatalarından birine imza atmış olabilirsiniz. Birkaç ay sonra başınıza talihsiz bir kaza geldiğinde ve aracınız kullanılamaz hale (pert) geldiğinde, sigorta şirketinin hesabınıza yatırdığı paranın, aracınızın piyasa değerinin yüz binlerce lira altında olduğunu gördüğünüzde yaşayacağınız o soğuk duşun bir adı var: Kaskoda eksik sigorta (underinsurance) tuzağı.
OtoFinansLab olarak, 2026 yılının dalgalı araç piyasasında sırf poliçeyi ucuza getirmek için aracın değerini düşük göstermenin nasıl bir finansal felakete yol açtığını masaya yatırıyoruz. Gelin; eksik sigorta nedir, kasko değeri nasıl doğru belirlenir ve hasar anında cebinizden on binlerce lira çıkmasını engelleyecek o kritik klozlar nelerdir, “Bilge” bir yatırımcı gözüyle ve matematiğiyle inceleyelim.
Eksik Sigorta (Underinsurance) Nedir ve Nasıl Bir Tuzağa Dönüşür?
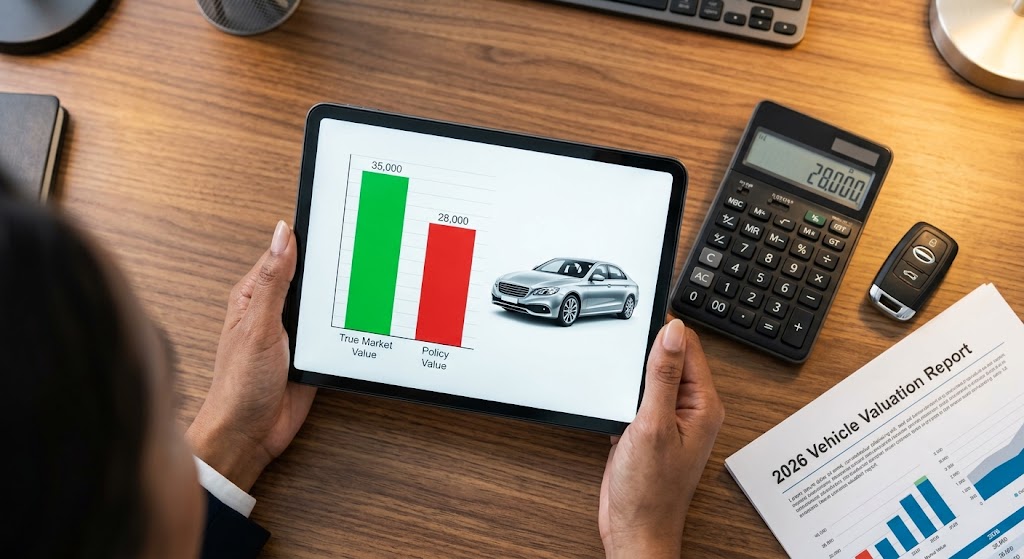
Sigorta dilinde duyduğunuzda çok teknik gelen ama cüzdanınızı doğrudan ilgilendiren eksik sigorta nedir sorusunun cevabı aslında çok basittir: Kasko poliçenizde yazan sigorta bedelinin, aracınızın kaza tarihindeki gerçek piyasa değerinin (rayiç bedelinin) altında olması durumudur.
Peki bu neden bir tuzağa dönüşür? Sıradan bir vatandaş genellikle şöyle düşünür: “Benim arabamın ederi 1.500.000 TL ama ben kaskoyu 1.000.000 TL üzerinden yaptırayım, primim ucuzlasın. Zaten arabam pert olmaz, ufak tefek kazalarda da sigorta 50-100 bin TL’lik masrafı o limitin içinden rahatça öder.”
İşte sigorta matematiği böyle çalışmaz! Türk Ticaret Kanunu’nda yer alan acımasız bir “Orantı Kuralı” (Pro-rata) vardır. Eğer aracınızı gerçek değerinin %33 eksiğine sigortalattıysanız, sigorta şirketi sadece pert durumunda değil, en ufak bir tampon çiziğinde bile size ödeyeceği hasar tazminatından %33 kesinti yapar. Yani ucuz kasko yaptırdığınızı sanırken, hasar anında tüm maliyetin üçte birini cebinizden ödemek zorunda kalırsınız.
2026’da Araç Rayiç Bedeli (Kasko Değeri) Nasıl Doğru Belirlenir?
Kasko poliçesi kesilirken aracınızın değeri kafaya göre yazılmaz. Ancak 2026 enflasyonist ortamında ikinci el araç fiyatları aydan aya bile değişebildiği için, poliçeye yazılacak araç kasko değeri büyük önem taşır.
TSB Kasko Değer Listesi vs. Piyasa Gerçekleri
Eskiden kasko poliçelerinde sabit bir rakam yazardı. Bugün ise poliçelerin çoğunda “Araç değeri, hasar tarihindeki rayiç bedeldir” ifadesi yer alır. Ancak bu bedelin neye göre belirleneceği çok kritiktir.
Türkiye Sigorta Birliği (TSB) her ay araçların marka, model ve yılına göre bir liste yayınlar. Poliçeniz sadece TSB kasko değer listesi verilerini baz alıyorsa sorun yaşayabilirsiniz. Çünkü TSB listesi, sarı sitelerdeki (ikinci el ilan sitelerindeki) anlık piyasa dalgalanmalarını geriden takip edebilir. Aracınızın piyasadaki gerçek satılabilir değeri (binici ederi) 1.200.000 TL iken, TSB listesinde bu rakam 1.050.000 TL görünebilir. Doğru bir poliçede, değerleme kriterinin sadece TSB değil, “piyasa rayiç bedeli” olarak belirtilmesi gerekir.
Bu karmaşık değerleme sürecinde sigorta şirketlerinin hangi kriterlere baktığını ve aracınızın net değerini nasıl bulacağınızı detaylıca anlattığımız şu rehberimize mutlaka göz atın: 👉 İlgili Rehber: Kasko Değeri Nedir? 2026’da Araç Kasko Değeri Nasıl Hesaplanır?
Aksesuarlar ve Ek Donanımlar: Gizli Değer Kayıpları
Fabrika çıkışında olmayan, araca sonradan eklediğiniz her parça eksik sigorta riski taşır.
- 50.000 TL verip taktırdığınız özel multimedya ekranı,
- LPG kiti,
- Çelik jantlar veya özel araç kaplamaları (PPF),
- Ticari araçlardaki soğutucu kasalar veya raflar.
Eğer bu donanımların faturalı bedellerini poliçenize “Ek Sözleşme/Aksesuar Teminatı” ile işletmezseniz, kaza anında sigorta şirketi sadece aracın standart “boş” paketinin rayiç bedel ödemesini yapar. On binlerce liralık yatırımınız bir anda çöp olur.
Pert (Tam Hasar) Durumunda Eksik Sigorta Şoku: Örnek Hesaplama
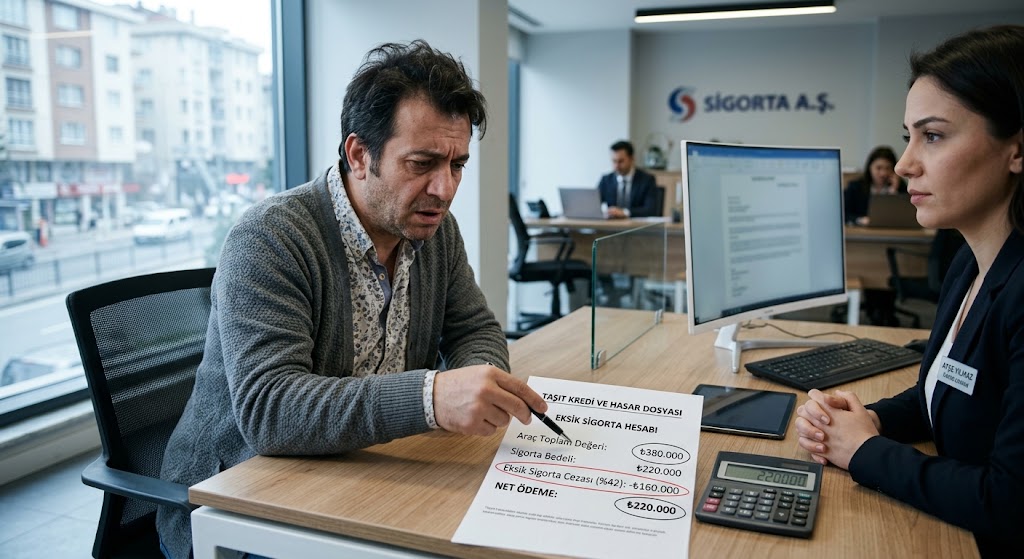
“Ben arabamı dikkatli kullanırım” diyenlerin bile sel, deprem veya karşı tarafın ağır kusurlu olduğu kazalarda aracı pert olabilir. Araç pert olunca kasko ne kadar öder 2026 sorusunun cevabını, eksik sigorta tuzağına düşen bir vatandaşın senaryosuyla hesaplayalım.
Yanlış Poliçeyle Yüz Binlerce Lira Kaybetmek
Senaryo: Ahmet Bey’in aracının piyasa (rayiç) değeri 1.500.000 TL’dir. Ancak Ahmet Bey kasko primini 5.000 TL daha ucuza getirmek için, sigortacısına aracın bedelini 1.000.000 TL olarak gösteren dar kapsamlı bir poliçe kestirmiştir. (Araç %33 eksik sigortalıdır).
Durum 1: Kısmi Hasar (Ufak Kaza) Ahmet Bey bir kaza yapar ve yetkili serviste 90.000 TL’lik bir onarım faturası çıkar. Ahmet Bey kaskosuna güvenirken, eksper “Orantı Kuralı”nı işletir. Araç %33 eksik sigortalandığı için, 90.000 TL’nin %33’ü (30.000 TL) kesilir. Sigorta şirketi servise sadece 60.000 TL öder. Ahmet Bey o 30.000 TL’yi cebinden ödemek zorunda kalır. Tasarruf ettiği 5.000 TL primin bedelini 30.000 TL ödeyerek ağır öder.
Durum 2: Pert (Tam Hasar) Aracın tamamen yandığını veya perte çıktığını düşünelim. Gerçek pert araç ödemesi piyasa değeri olan 1.500.000 TL olmalıdır. Ancak poliçede yazan azami limit 1.000.000 TL’dir. Sigorta şirketi Ahmet Bey’in hesabına 1.000.000 TL’yi yatırır ve dosyayı kapatır. Ahmet Bey aynı arabayı yerine koymak için piyasaya çıktığında, cebinden ekstra 500.000 TL daha bulmak zorundadır!
Pert süreçlerinde eksperin kararından tutanağa, paranın hesaba yatma süresine kadar tüm adımları şeffafça anlattığımız özel dosyamızı okumadan hasar sürecini yönetmeyin: 👉 İlgili Rehber: Kaza Sonrası Süreç 2026: Tutanak, Eksper, Hasar Ödemesi Adımları
Enflasyonist Ortamda Kaskoyu Koruma: Hangi Klozlar Hayati Öneme Sahip?
2026 yılında bir kasko poliçesi alırken sadece genel toplama değil, poliçenizin o minik harflerle yazılmış 3-4 sayfalık PDF dosyasına bakmalısınız. Sizi kaskoda eksik sigorta tuzağı felaketinden koruyacak iki sihirli kloz vardır:
- Enflasyon Korumalı Kasko Klozu: Poliçenizi ocak ayında kestiniz, arabanın değeri 1 milyon TL idi. Aralık ayında kaza yaptınız, enflasyon yüzünden arabanın piyasa değeri 1.5 milyon TL oldu. Eğer poliçenizde enflasyon koruması yoksa, sigorta şirketi ocak ayındaki değeri baz alabilir. Bu kloz, aracın değerini kaza günkü güncel enflasyona ve piyasa değerine göre otomatik günceller.
- Eksik Sigorta Uygulanmayacaktır Klozu: En kaliteli poliçelerin (Genişletilmiş Kasko) “Özel Şartlar” bölümünde “Piyasa rayiç bedeli ile poliçe bedeli arasında fark oluşsa dahi eksik sigorta (orantı) kuralı uygulanmayacaktır” maddesi, yani kasko poliçesinde rayiç bedel maddesi yer alır. Bu kloz varsa, arabanın değeri ne kadar artarsa artsın kısmi hasarlarda kesinti yemezsiniz.
Poliçenizi elinize aldığınızda hangi terimin ne anlama geldiğini ve nerede kazıklandığınızı anlamak için “Bilge” kasko okuma rehberimizi başucunuzdan ayırmayın: 👉 İlgili Rehber: Kasko Poliçesinde En Kritik 6 Kloz: 2026 Okuma Rehberi
Kasko Yenilerken Eksik Sigortaya Düşmemek İçin 4 Altın Kural
OtoFinansLab olarak, bir dahaki sefere sigortacınız veya dijital sigorta platformu önünüze teklif getirdiğinde şu 4 adımı uygulamanızı öneriyoruz:
- “Piyasa Rayiç Bedeli” İfadesini Arayın: Poliçede sabit bir tutar (Örn: 950.000 TL) yazıyorsa, hemen “Bu bedel kaza anındaki piyasa rayici olarak güncellenecek mi?” diye sorun ve bunu poliçeye yazılı olarak ekletin.
- Kredi Borcunu Düşünerek Hareket Edin: Eğer aracınızda banka kredisi varsa ve araç pert olursa, sigorta parayı önce bankaya (krediyi kapatmak için) öder, kalanını size verir. Eksik sigorta yaparsanız, bankanın borcu kapanır ama sizin elinize beş kuruş para geçmeyebilir.
- Yeni Değer (İkame) Klozu Ekletin: Eğer aracınız sıfır kilometre ise (0-1 yaş arası), mutlaka “Yeni Değer Klozu” talep edin. Bu sayede araç pert olursa, size ikinci el değeri değil, o günkü sıfır kilometre bayii anahtar teslim fiyatı ödenir.
- Aksesuarları Tek Tek Saydırın: LPG kiti, özel jant, çeki demiri, portbagaj gibi sonradan takılan her şeyi faturasıyla birlikte sigortacınıza bildirin. Poliçeye ekletin.
OtoFinansLab Son Söz: Ucuz Kasko, Bazen En Pahalı Kaskodur
2026 yılının yüksek maliyetli ortamında her birimiz tasarruf edecek kalemler arıyoruz. Ancak aracınızın sigortasından edeceğiniz tasarruf, finansal bir kumar oynamaktır. Kaskoda eksik sigorta tuzağı, ödediğiniz primden 3.000 – 5.000 TL kâr ettiğinizi düşünürken, en kötü gününüzde sizi 300.000 – 500.000 TL zarara uğratan bir saatli bombadır.
Bir yatırımcı zihniyetiyle düşünün: Kasko bir masraf değil, yüz binlerce liralık varlığınızı (sermayenizi) koruyan bir risk kalkanıdır. Teklifi incelerken sadece en alt satırdaki fiyata değil, “Rayiç bedel koruması var mı?” sorusunun cevabına odaklanın. Matematiğe ve klozlara güvenin, varsayımlara değil.
Sıkça Sorulan Sorular (SSS)
Araç pert olunca kasko parayı neye göre, ne zaman öder? Araç “tam hasarlı” (pert) sayıldığında, sigorta eksperinin belirlediği hasar tarihindeki ikinci el piyasa rayiç bedeli üzerinden ödeme yapılır. Eğer poliçede eksik sigorta veya düşük bir sabit limit yoksa, para genellikle mutabakat (anlaşma) imzalandıktan ve aracın hurda devri yapıldıktan sonra 10 ila 15 iş günü içinde hesabınıza geçer.
Eksik sigorta oranında kesinti (orantı kuralı) yasal mıdır? Evet, tamamen yasaldır. Türk Ticaret Kanunu (TTK) sigorta mevzuatına göre, malın gerçek değeri ile sigorta edilen değer arasındaki fark orantısında hasar ödemesinden kesinti yapılması yasal bir haktır. Bu nedenle poliçeyi onaylarken sorumluluk araç sahibine aittir.
Aracın kasko değerini ben mi belirlerim, sigorta şirketi mi? Referans değeri (TSB listesi) sigorta şirketi belirler. Ancak aracın özelliklerini, donanım paketini (Örn: Cam tavanlı özel paket) ve aksesuarlarını eksiksiz beyan etmek sizin sorumluluğunuzdadır. Yanlış paket seçimi eksik sigortanın bir numaralı sebebidir.
Kasko poliçesi devam ederken araç değeri güncellenebilir mi (Zeyilname)? Kesinlikle güncellenebilir. Yıl ortasında piyasada ani bir fiyat artışı olduysa veya aracınıza pahalı bir donanım eklediyseniz, sigortacınızı arayarak “Zeyilname” (poliçe eki) yaptırabilirsiniz. Çok küçük bir prim farkı ödeyerek poliçe bedelinizi ve teminat limitlerinizi güncelleyebilirsiniz.
Bu içerikte yer alan tüm bilgiler yalnızca genel nitelikte bilgilendirme amacı taşır ve herhangi bir şekilde yatırım tavsiyesi, finansal yönlendirme veya alım-satım önerisi olarak değerlendirilmemelidir. Buradaki değerlendirmelerin doğruluğu, güncelliği ya da eksiksizliği garanti edilmez. Finansal kararlar almadan önce kendi araştırmanızı yapmanız ve gerektiğinde yetkili bir uzman veya danışmana başvurmanız önerilir. Bu metindeki bilgiler doğrultusunda gerçekleştirilecek işlemlerin sonuçlarından platformumuz sorumlu tutulamaz.