
Yağmurlu bir kış sabahı işe yetişmeye çalışıyorsunuz. Yerler kaygan, trafik sıkışık. Önünüzde aniden duran araca çarpmamak için frene asıldınız ama nafile. Kaydınız ve önünüzdeki araca arkadan sertçe çarptınız. Araçtan indiğinizde o korkunç manzarayla karşılaşıyorsunuz: Çarptığınız araç 7-8 milyon TL değerinde lüks bir elektrikli SUV veya yepyeni bir spor otomobil. Karşı tarafın sadece arka tamponu, bagaj kapağı ve stop lambaları hasar görmüş olsa da yetkili servisin çıkaracağı fatura 600.000 TL’yi bulacak.
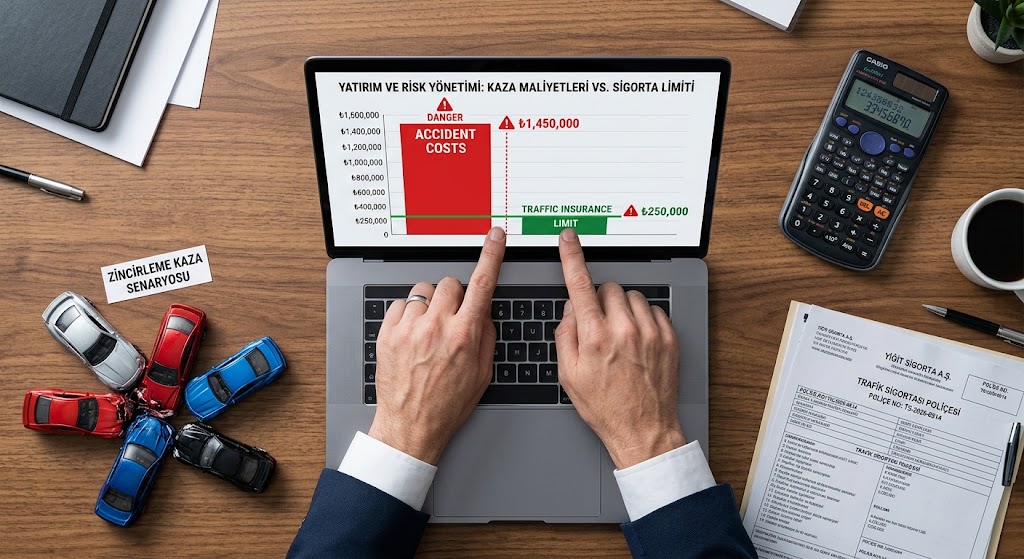
O an derin bir nefes alıp, “Neyse ki trafik sigortam var” diyerek kendinizi teselli edersiniz. Ancak sigorta poliçenizi elinize aldığınızda hayatınızın şokunu yaşarsınız. Çünkü 2026 yılı limitlerine göre zorunlu trafik sigortanız, karşı tarafın hasarının sadece çok küçük bir kısmını (örneğin 200.000 TL’sini) ödeyecektir. Kalan 400.000 TL’lik devasa borç, doğrudan sizin cebinizden, maaşınızdan veya evinizin haczedilmesiyle tahsil edilecektir.
İşte tam bu noktada devreye giren, hayatınızı ve yıllarca biriktirdiğiniz mal varlığınızı kurtaran o gizli kahramanın adı İhtiyari Mali Mesuliyet‘tir.
OtoFinansLab olarak bu rehberde, kasko poliçelerinin sayfaları arasına gizlenmiş olan ihtiyarî mali mesuliyet sigortası nedir, 2026 ekonomik koşullarında kaskoda İMM limiti ne kadar olmalı ve milyonluk riskleri şirketlere yıkmanın bedeli ne kadardır sorularını en şeffaf haliyle masaya yatırıyoruz.
Trafik Sigortasının Bittiği Yerde Başlayan Hayat Kurtarıcı: İMM Nedir?
Sıkıcı sigortacılık tanımlarını bir kenara bırakalım ve en sade haliyle İMM nedir sorusunu cevaplayalım.
İMM (İhtiyari Mali Mesuliyet), trafikte seyir halindeyken üçüncü şahıslara (diğer araçlara, yayalara veya kamu mallarına) verdiğiniz zararın, Zorunlu Trafik Sigortası limitlerini aşan kısmını sizin yerinize ödeyen bir sigorta türüdür. Genellikle kasko poliçelerinin içine bir “kloz” (ek teminat) olarak eklenir, ancak piyasada kaskosu olmayan eski araçlar için tek başına (stand-alone) İMM poliçesi olarak da satılır.
Kısacası İMM; zorunlu trafik sigortasının nefesinin kesildiği, limitinin bittiği noktada bayrağı devralıp ödemeye devam eden finansal kalkanınızdır.
Trafik Sigortası Varken Neden İMM’ye İhtiyacım Var? (Acı Gerçekler)
“Devletin zorunlu tuttuğu trafik sigortasını zaten dünyanın parasını verip yaptırıyorum, neden bir de ekstra sigorta alayım?” dediğinizi duyar gibiyiz. Haklı bir sitem, ancak kaza sonrası karşı tarafın hasarını kim öder kuralını ve matematiğini bilmemekten kaynaklanan tehlikeli bir yanılgı.
2026 yılında araç yedek parça fiyatları, döviz kurları ve işçilik maliyetleri zirve yapmış durumdadır. Ortalama bir C segmenti aracın LED farı bile 70.000 TL bandında geziyor. Devletin belirlediği trafik sigortası maddi hasar tavan limitleri ise enflasyonun ve reel piyasanın her zaman gerisinden gelir. Eğer trafik sigortanızın karşı araca vereceği maddi zarar limiti o yıl için 200.000 TL ise, sigorta şirketi 200.001 TL bile ödemez.
Zorunlu trafik sigortası limiti yetmezse ne olur? Karşı tarafın kaskosu varsa, kasko şirketi aracı yapar ve limit üstü kalan tutarı (örneğin 400.000 TL’yi) size “Rücu” eder. Yani size icra davası açar. Eğer cebinizde paranız yoksa banka hesaplarınıza, maaşınızın bir kısmına, evinize veya arabanıza haciz gelir. Bir anlık dikkatsizlik yüzünden tüm hayatınız boyunca çalışıp biriktirdiğiniz sermaye yok olur.
Trafik sigortası limitlerinin ne kadar yetersiz kaldığını ve tavan fiyat uygulamalarının detaylarını incelediğimiz rehberimize mutlaka göz atın: 👉 İlgili Rehber: Zorunlu Koruma: Plakaya Göre Trafik Sigortası Fiyatları 2026 Rehberi – En Ucuz Teklifi Bulma Yöntemleri ve Tavan Fiyatlar
2026 Yılında Kaskoda İMM Limiti Ne Kadar Olmalı?
Kasko yaptırırken sigorta acenteniz veya online platformlar size genellikle birkaç farklı İMM limiti seçeneği sunar: 500 Bin TL, 1 Milyon TL, 3 Milyon TL veya Sınırsız. Çoğu tüketici sadece dip toplama (ödenecek prime) baktığı için, farkında olmadan 500 Bin TL gibi bugün için komik sayılabilecek limitlere imza atar.
1 Milyon veya 3 Milyon TL Limitli İMM Neden Riskli?
2026 yılı şartlarında 1 milyon veya 3 milyon TL kulağa büyük paralar gibi gelebilir. Ancak yollardaki lüks araç sayısını ve ticari araçların taşıdığı yükleri düşünün.
- Zincirleme Kazalar: Otobanda makas atarken kontrolü kaybedip 4 aracın birbirine girdiği bir kazaya sebep olduğunuzu düşünün. Toplam hasar kolayca 4-5 milyon TL’yi aşacaktır.
- Ağır Ticari Araçlar: İçi son teknoloji tıbbi cihaz dolu bir kamyonete çarpıp devrilmesine sebep olursanız, sadece araç hasarını değil, taşıdığı yükün milyonlarca liralık maliyetini de ödemek zorunda kalırsınız.
- Bedeni Hasarlar: Kaza sadece tenekeye olmaz. Karşı tarafta vefat veya kalıcı sakatlık olursa, mahkemelerin 2026 yılında hükmettiği “Destekten Yoksun Kalma Tazminatları” kişi başı milyonlarca lirayı bulmaktadır. 3 Milyon TL’lik bir limit böyle bir senaryoda sizi kurtarmaya yetmez.
Sınırsız İMM: Finansal Özgürlüğün ve Huzurun Anahtarı
Finansal okuryazarlığı yüksek bir stratejik yatırımcının seçeceği tek bir seçenek vardır: Sınırsız İMM.
Adı üzerinde, bu poliçede bir üst limit yoktur. İster 5 milyonluk bir lüks araca, ister 20 milyonluk bir tıbbi malzeme tırına, isterseniz bir mağazanın vitrinine çarpın. Karşı tarafa verdiğiniz hasar 100 milyon TL bile olsa, sigorta şirketiniz arkanızda durur ve bu paranın tamamını kuruşu kuruşuna öder. Sınırsız İMM, geceleri başınızı yastığa rahat koymanızı sağlayan, Türkiye şartlarında icat edilmiş en değerli sigorta güvencesidir.
Kasko poliçenizi incelerken İMM dışında hayatınızı kurtaracak diğer gizli klozların neler olduğunu merak ediyorsanız okuma rehberimiz sizi bekliyor: 👉 İlgili Rehber: Kasko Poliçesinde En Kritik 6 Kloz: 2026 Okuma Rehberi
Sınırsız İMM ile Sınırlı İMM Arasındaki Fiyat Farkı Gerçekten Yüksek Mi?
Peki bu kadar büyük bir riski sigorta şirketine yıkmanın bedeli nedir? Çoğu tüketici, sınırsız koruma dendiğinde primin iki üç katına çıkacağını düşünerek korkar. Bu, sigorta sektöründeki en büyük yanılgılardan biridir.
Sigorta matematiğinde (Aktüerya) çok büyük hasarların (örneğin 10 milyon TL üstü) gerçekleşme ihtimali istatistiksel olarak düşüktür. Bu yüzden sigorta şirketleri, limiti 1 Milyon TL’den “Sınırsız”a çıkarmak için sizden devasa farklar talep etmez.
2026 yılı ortalama verileriyle bir sınırsız İMM kasko fiyat farkı analizi yapalım:
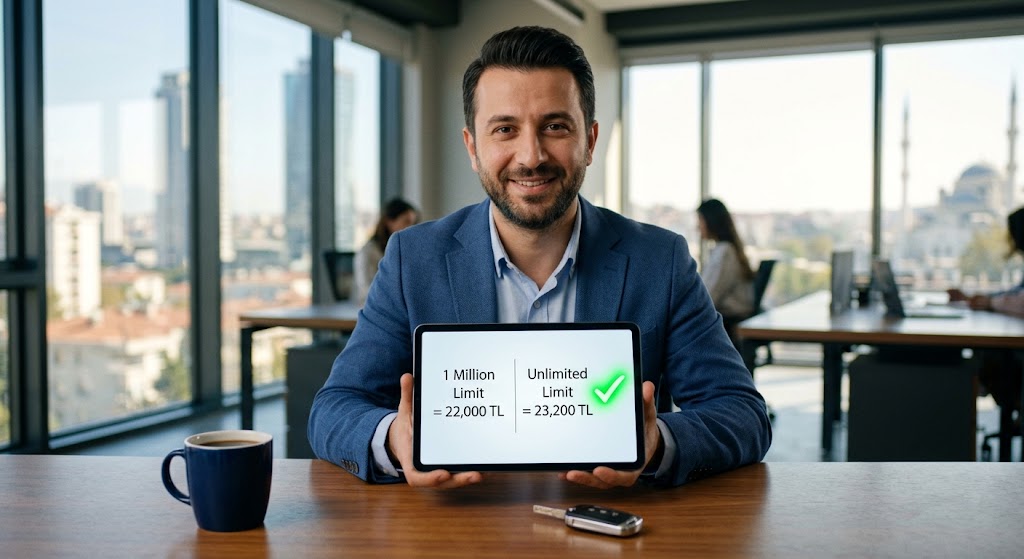
- Kasko Teklifi (1 Milyon TL İMM Limitli): 22.000 TL
- Kasko Teklifi (3 Milyon TL İMM Limitli): 22.400 TL
- Kasko Teklifi (Sınırsız İMM Limitli): 23.200 TL
Aradaki fark yıllık sadece 1.200 TL’dir! Ayda 100 TL gibi komik bir fark ödeyerek, 1 milyonluk kısıtlı bir koruma yerine trilyonluk sonsuz bir koruma satın alırsınız. Fayda/maliyet oranına baktığınızda, bir insanın yapabileceği en kârlı finansal anlaşmalardan biri budur.
Manevi Tazminat Talepleri ve İMM’nin “Gizli” Gücü
Trafik kazalarının en acı ve en yıpratıcı boyutu yaralanma ve can kayıplarıdır. Kusurlu olduğunuz ölümlü veya yaralanmalı bir kazada, karşı tarafın ailesi haklı olarak acılarını bir nebze olsun dindirebilmek için size manevi tazminat davası açar.
Burada çok can yakıcı bir hukuki gerçek vardır: Zorunlu Trafik Sigortası manevi tazminat taleplerini KESİNLİKLE ödemez. Trafik sigortası sadece maddi ve bedeni (hastane masrafı/ölüm tazminatı) zararları karşılar.
Eğer manevi tazminat davasında mahkeme sizi 1 Milyon TL ödemeye mahkum ederse, trafik sigortanız kenara çekilir. İşte burada poliçenize eklettiğiniz İhtiyari Mali Mesuliyet devreye girer. Ancak bir şartla: Poliçenizde “İMM Manevi Tazminat Taleplerini Kapsar” klozu bulunuyorsa! İMM alırken sadece limitin sınırsız olmasına değil, manevi tazminat ibaresinin açıkça poliçede yazdığına emin olmalısınız.
Kaza sonrasında ölüm, yaralanma veya sadece maddi hasar durumlarında yasal sürecin ve eksper atamalarının nasıl işlediğini adım adım öğrenmek isterseniz detaylı rehberimize bakabilirsiniz: 👉 İlgili Rehber: Kaza Sonrası Süreç 2026: Tutanak, Eksper, Hasar Ödemesi Adımları
OtoFinansLab Son Söz: İMM Olmadan Trafiğe Çıkmak Rus Ruleti Oynamaktır
2026 yılının ekonomik gerçekliğinde yola çıkmak sadece bir ulaşım ihtiyacı değil, aynı zamanda büyük bir finansal risk yönetimidir. Evinize, arabanıza, birikimlerinize ve çocuklarınızın geleceğine değer veriyorsanız, kaskonuzda İMM limiti kısmını asla şansa bırakmamalısınız.
OtoFinansLab olarak net tavsiyemiz şudur: Kasko priminden 1.000 TL tasarruf etmek için İMM limitini 1-2 milyonda tutmak, finansal bir intihardır. Sigorta acentenizden veya dijital platformdan teklif alırken, ilk cümleniz “Bana sadece Sınırsız İMM ve Manevi Tazminat kapsayan teklifleri getirin” olmalıdır. Unutmayın; sigorta poliçesi hasar anında satın alınamaz, sadece bugünden planlanabilir.
Sıkça Sorulan Sorular (SSS)
İMM kaskoya dahil midir, yoksa ayrı mı satılır?İhtiyari mali mesuliyet genellikle Genişletilmiş Kasko poliçelerinin içinde standart bir teminat (kloz) olarak yer alır; ancak limiti sizin seçiminize bırakılır. Eğer aracınız 15 yaşından büyükse ve kasko yaptıramıyorsanız, bazı sigorta şirketleri sadece İMM teminatı sunan bağımsız (stand-alone) poliçeler de satmaktadır.
Sınırsız İMM yurt dışındaki kazalarda geçerli mi? Hayır. Standart kasko ve İMM poliçeleri sadece Türkiye Cumhuriyeti sınırları içinde geçerlidir. Yurt dışında bir kazaya karıştığınızda sizi koruyacak olan belge, gümrükte veya yola çıkmadan önce yaptırdığınız “Yeşil Kart (Green Card)” sigortasıdır. Eğer kaskonuza “Yurt Dışı Teminatı” eklettiyseniz, şartlarını sigortacınıza sormanız gerekir.
Kendi aracımın hasarını İMM mi öder? Hayır. Kendi aracınızın hasarını kasko poliçenizin “Çarpma, Çarpışma” (Gövde) teminatı öder. İMM sadece sizin üçüncü şahıslara (karşı tarafa) verdiğiniz hasarları öder.
Mevcut poliçeme sonradan Sınırsız İMM ekletebilir miyim (Zeyilname)? Evet, ekletebilirsiniz. Mevcut kasko poliçeniz devam ederken sigorta şirketinizi veya acentenizi arayarak poliçenize bir “Zeyilname” (poliçe eki) yapılmasını talep edebilirsiniz. Aradaki küçük prim farkını ödeyerek 1 Milyon olan limitinizi anında Sınırsız İMM’ye yükseltebilirsiniz.
Bu içerikte yer alan tüm bilgiler yalnızca genel nitelikte bilgilendirme amacı taşır ve herhangi bir şekilde yatırım tavsiyesi, finansal yönlendirme veya alım-satım önerisi olarak değerlendirilmemelidir. Buradaki değerlendirmelerin doğruluğu, güncelliği ya da eksiksizliği garanti edilmez. Finansal kararlar almadan önce kendi araştırmanızı yapmanız ve gerektiğinde yetkili bir uzman veya danışmana başvurmanız önerilir. Bu metindeki bilgiler doğrultusunda gerçekleştirilecek işlemlerin sonuçlarından platformumuz sorumlu tutulamaz.